- Від портового містечка до світової арени: перші кроки Santander
- Як Santander вийшов за межі Іспанії: стратегія глобальної експансії
- Бізнес-модель Santander: простота, масштаб і технології
- Чому Santander не пішов шляхом інвестиційного банкінгу
- Santander сьогодні: цифри, ринки та продукти
- Уроки з історії Santander для інвесторів та підприємців
- Ризики та виклики для глобального роздрібного банку
- Порівняння Santander з іншими глобальними банками
- Як Santander працює з технологіями: цифровий банк усередині традиційного
- Що означає Santander для пересічного клієнта
- Часті запитання про Santander
- Santander — це іспанський чи міжнародний банк?
- Чому Santander називають роздрібним банком?
- Чи безпечно зберігати гроші в Santander?
- Як Santander заробляє гроші?
Від портового містечка до світової арени: перші кроки Santander
У 1857 році в іспанському місті Сантандер група місцевих комерсантів заснувала банк для фінансування торгівлі з Латинською Америкою. Це був час, коли іспанські колонії вже здобули незалежність, але економічні звʼязки залишалися міцними. Banco Santander починав як скромна установа, обслуговуючи переважно портові операції та експортно-імпортні розрахунки. Його перший офіс розташовувався прямо біля порту, що символізувало відкритість до світу.
Протягом перших ста років Santander залишався регіональним банком. Він пережив громадянську війну в Іспанії, дві світові війни та численні економічні кризи. Лише в середині XX століття банк почав активно розширювати філіальну мережу всередині країни, ставши одним із лідерів національного ринку. Цей період заклав основу корпоративної культури: консервативний ризик-менеджмент, орієнтація на довгострокові відносини з клієнтами та глибоке розуміння місцевих ринків.
Як Santander вийшов за межі Іспанії: стратегія глобальної експансії
Справжній прорив стався у 1980-х роках, коли банк очолив Еміліо Ботін. Він сформулював амбітну мету: перетворити Santander на глобального гравця. Стратегія базувалася на трьох принципах: купувати банки в країнах зі стабільною банківською системою, зберігати місцеве управління і бренд, а також швидко впроваджувати єдині технологічні платформи.
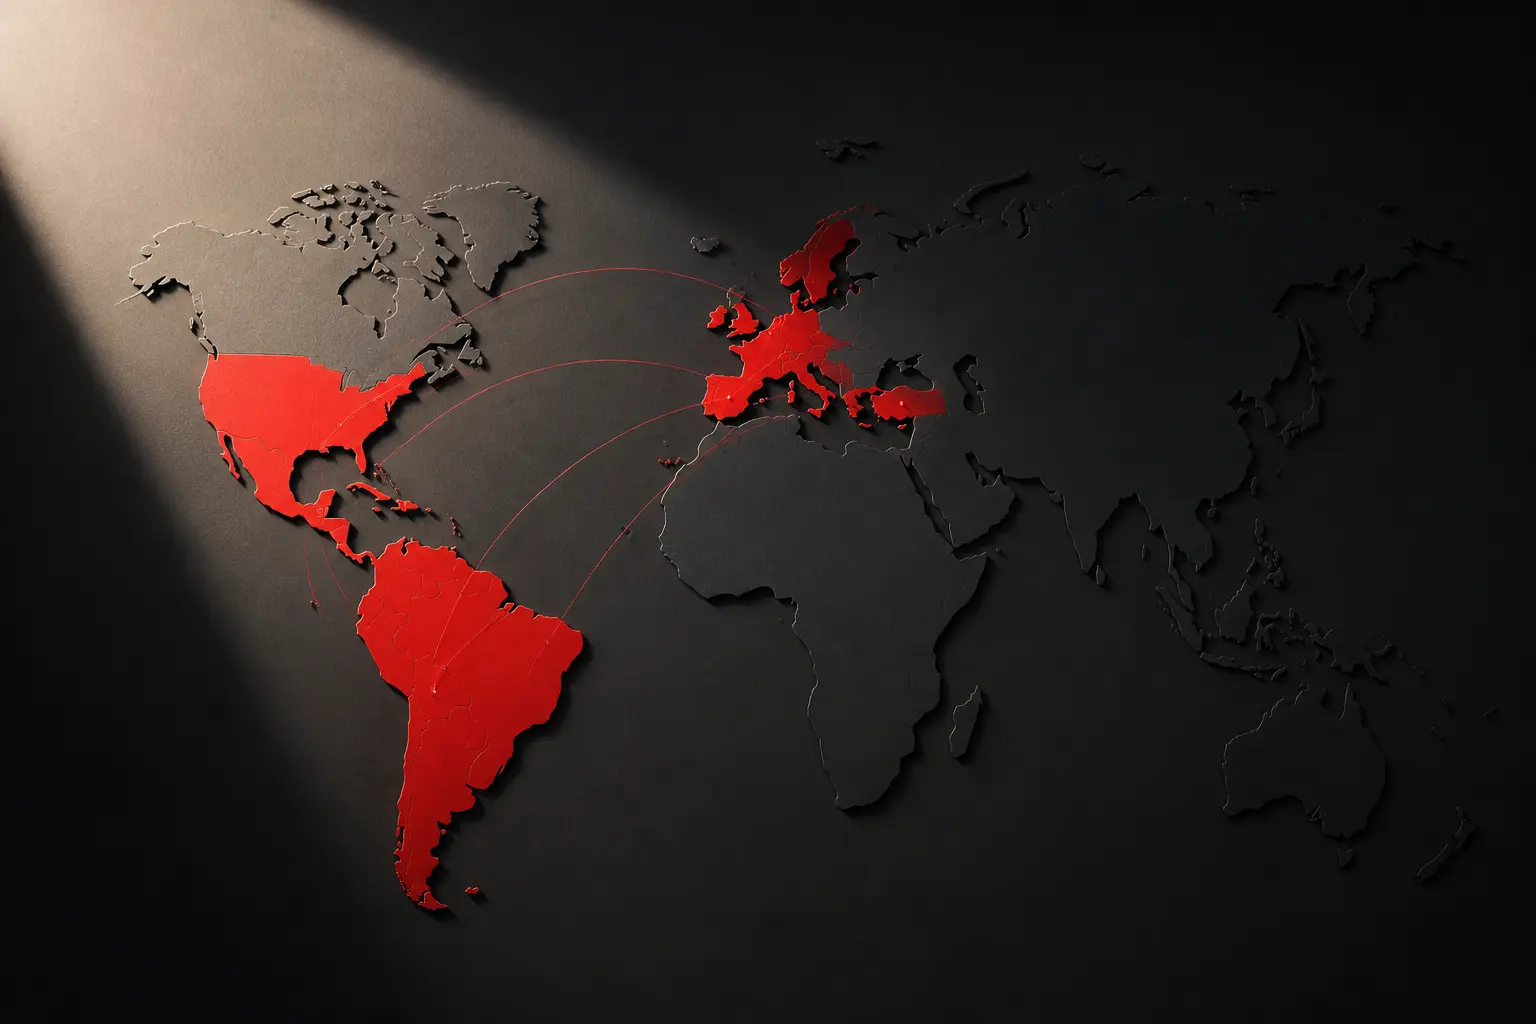
Першою великою угодою стала купівля британського Abbey National у 2004 році. Це був сміливий крок: іспанський банк придбав одного з найбільших іпотечних кредиторів Великої Британії. Далі були придбання в Бразилії, Мексиці, Чилі, Аргентині, Португалії, Німеччині та США. Особливо успішною виявилася експансія в Латинську Америку, де Santander використав культурну близькість і швидко адаптував свої продукти до місцевих потреб.
Важливо розуміти, що Santander не просто скуповував активи. У кожному регіоні банк зберігав локальну команду, яка добре знала ринок, але отримувала доступ до глобальних ресурсів: технологій, капіталу та кращих практик ризик-менеджменту. Така модель дозволила швидко масштабуватися без втрати якості обслуговування.
Бізнес-модель Santander: простота, масштаб і технології
Santander називають «глобальним роздрібним банком», і це точно відображає суть його бізнес-моделі. На відміну від інвестиційних гігантів, таких як Goldman Sachs, Santander зосереджений на обслуговуванні фізичних осіб та малого бізнесу. Його доходи генеруються переважно за рахунок чистої процентної маржі — різниці між відсотками за кредитами та депозитами. Для порівняння варто згадати історію UBS — ще один приклад банку, що виріс із національного ринку до світового масштабу.
Ключові елементи моделі:
- Географічна диверсифікація. Присутність у десятку країн на різних континентах знижує залежність від економічного циклу однієї країни. Коли одна економіка сповільнюється, інша може зростати.
- Ефект масштабу. Наприкінці 2025 року група повідомляла про 180 мільйонів клієнтів. Масштаб дає більше даних для аналітики, але якість оцінки ризику залежить також від моделей, даних конкретного ринку та регуляторних вимог.
- Технологічна платформа. Santander активно інвестує в цифровізацію. Єдина IT-інфраструктура дає змогу швидко запускати нові сервіси в різних країнах, зменшуючи витрати на розробку.
- Локальне управління. Дочірні банки працюють як самостійні одиниці, що дозволяє швидко реагувати на зміни регулювання та вподобань клієнтів.
Ця модель виявилася надзвичайно стійкою. Під час фінансової кризи 2008 року Santander не лише встояв, а й зміг придбати проблемні активи конкурентів, зокрема у Великій Британії та США.
Чому Santander не пішов шляхом інвестиційного банкінгу
Роздрібний і комерційний банкінг є важливою частиною моделі Santander, однак група також має корпоративний та інвестиційний банкінг, управління активами й страхові напрями. Стабільність результатів залежить від структури портфеля, кредитного ризику, ставок і ситуації на кожному ринку.
Santander сьогодні: цифри, ринки та продукти
За офіційним звітом Santander за 2025 рік, група обслуговувала близько 180 мільйонів клієнтів і мала 7 124 відділення. Актуальна сторінка ключових показників може містити новіші дані, тому цифри слід датувати.
Продуктова лінійка охоплює все, що потрібно роздрібному клієнту: поточні рахунки, депозити, іпотечні та споживчі кредити, кредитні картки, страхування, інвестиційні продукти. Для бізнесу доступні кредитні лінії, факторинг, лізинг та казначейські послуги.
Santander розвиває цифрові канали поряд із мережею відділень. Набір функцій мобільних застосунків відрізняється за країнами та юридичними особами, тому можливості слід перевіряти на локальному сайті банку. Подібні процеси цифровізації платежів на національному рівні яскраво демонструє історія NPCI та запуск UPI в Індії.
Уроки з історії Santander для інвесторів та підприємців
Досвід Santander дає кілька важливих уроків для тих, хто цікавиться фінансовими ринками або будує власний бізнес.
Придбання можуть пришвидшити вихід на ринок. Santander неодноразово купував чинні банки, зокрема Abbey у Великій Британії. Такий підхід дає клієнтську базу та інфраструктуру, але не усуває інтеграційних, кредитних і регуляторних ризиків.
Культурна адаптація — не менш важлива за фінансові показники. У Латинській Америці банк зробив ставку на місцеві команди, які розуміли потреби клієнтів краще, ніж експати з Мадрида. Це допомогло виграти конкуренцію у місцевих гравців.
Технології — це не витрати, а інвестиції. Santander одним із перших серед великих банків почав переводити операції в цифровий формат. Сьогодні це дозволяє йому конкурувати з фінтех-стартапами, зберігаючи переваги масштабу.
Ризики та виклики для глобального роздрібного банку
Попри успіх, Santander стикається з серйозними викликами. По-перше, це регуляторний тиск. Після кризи 2008 року вимоги до капіталу та ліквідності значно посилилися, що обмежує гнучкість банку. По-друге, зміни відсоткових ставок по-різному впливають на маржу, попит на кредити, вартість фондування та кредитний ризик у кожному ринку. По-третє, конкуренція з боку фінтех-компаній та великих технологічних гравців змушує постійно інвестувати в інновації.
Геополітичні ризики також відіграють роль. Наприклад, нестабільність в Аргентині або Бразилії може суттєво вплинути на фінансові результати групи. Проте широка диверсифікація допомагає згладжувати такі шоки.
Порівняння Santander з іншими глобальними банками
Щоб краще зрозуміти місце Santander у світовій фінансовій системі, порівняймо його з іншими великими гравцями.
Порівняння з HSBC або JPMorgan Chase залежить від метрики й дати. Santander має сильний роздрібний профіль у Європі та Америці, тоді як інші групи відрізняються географією, структурою доходів і масштабом корпоративного та інвестиційного банкінгу. Для числового порівняння потрібно брати звіти за один період і переводити показники в одну валюту.
Як Santander працює з технологіями: цифровий банк усередині традиційного
Santander розвиває цифрові банківські платформи, але доступні функції та можливість працювати з рахунками в різних країнах залежать від місцевої юридичної особи й продукту. Банк також інвестує в аналітику даних, автоматизацію та технології міжнародних платежів.
Окремий напрям — співпраця з фінтех-стартапами. Замість того щоб конкурувати, Santander часто купує або інтегрує їхні рішення. Це дозволяє швидко впроваджувати інновації без відволікання значних внутрішніх ресурсів.
Що означає Santander для пересічного клієнта
Якщо ви живете в Україні, ви навряд чи безпосередньо зіткнетеся з послугами Santander. Проте його досвід важливий для розуміння того, як працюють сучасні глобальні банки. Крім того, через дочірні компанії Santander присутній у Польщі (Santander Bank Polska), а це означає, що українці, які працюють або ведуть бізнес у цій країні, можуть скористатися його сервісами.
Акції Santander торгуються, зокрема, в Мадриді та Нью-Йорку. Рішення щодо інвестування потребує перевірки актуальної звітності, ризиків, оцінки та політики виплат; минулі дивіденди не гарантують майбутніх.
Часті запитання про Santander
Santander — це іспанський чи міжнародний банк?
Santander — це глобальна фінансова група з головним офісом в Іспанії. Вона працює в десятку країн і обслуговує клієнтів по всьому світу, тому її справедливо називають міжнародним банком.
Чому Santander називають роздрібним банком?
Роздрібний і споживчий банкінг є центральною частиною стратегії групи, але Santander також має корпоративний та інвестиційний банкінг, платежі й управління активами. Частки доходів змінюються між періодами та сегментами.
Чи безпечно зберігати гроші в Santander?
Santander входить до переліку глобально системно важливих банків, тому до групи застосовують додаткові наглядові й капітальні вимоги. Це не усуває банківський ризик. Захист конкретного вкладу залежить від юридичної особи, країни, типу рахунку та ліміту місцевої системи гарантування.
Як Santander заробляє гроші?
Основним джерелом доходу є чиста процентна маржа — різниця між відсотками за виданими кредитами та залученими депозитами. Додаткові доходи приносять комісії за обслуговування рахунків, страхування та інвестиційні продукти.