- От портового городка до мировой арены: первые шаги Santander
- Как Santander вышел за пределы Испании: стратегия глобальной экспансии
- Бизнес-модель Santander: простота, масштаб и технологии
- Почему Santander не пошел по пути инвестиционного банкинга
- Santander сегодня: цифры, рынки и продукты
- Уроки из истории Santander для инвесторов и предпринимателей
- Риски и вызовы для глобального розничного банка
- Сравнение Santander с другими глобальными банками
- Как Santander работает с технологиями: цифровой банк внутри традиционного
- Что означает Santander для рядового клиента
- Частые вопросы о Santander
- Santander — это испанский или международный банк?
- Почему Santander называют розничным банком?
- Безопасно ли хранить деньги в Santander?
- Как Santander зарабатывает деньги?
От портового городка до мировой арены: первые шаги Santander
В 1857 году в испанском городе Сантандер группа местных коммерсантов основала банк для финансирования торговли с Латинской Америкой. Это было время, когда испанские колонии уже обрели независимость, но экономические связи оставались крепкими. Banco Santander начинал как скромное учреждение, обслуживая преимущественно портовые операции и экспортно-импортные расчеты. Его первый офис располагался прямо у порта, что символизировало открытость миру.
В течение первых ста лет Santander оставался региональным банком. Он пережил гражданскую войну в Испании, две мировые войны и многочисленные экономические кризисы. Лишь в середине XX века банк начал активно расширять филиальную сеть внутри страны, став одним из лидеров национального рынка. Этот период заложил основу корпоративной культуры: консервативный риск-менеджмент, ориентация на долгосрочные отношения с клиентами и глубокое понимание местных рынков.
Как Santander вышел за пределы Испании: стратегия глобальной экспансии
Настоящий прорыв произошел в 1980-х годах, когда банк возглавил Эмилио Ботин. Он сформулировал амбициозную цель: превратить Santander в глобального игрока. Стратегия базировалась на трех принципах: покупать банки в странах со стабильной банковской системой, сохранять местное управление и бренд, а также быстро внедрять единые технологические платформы.
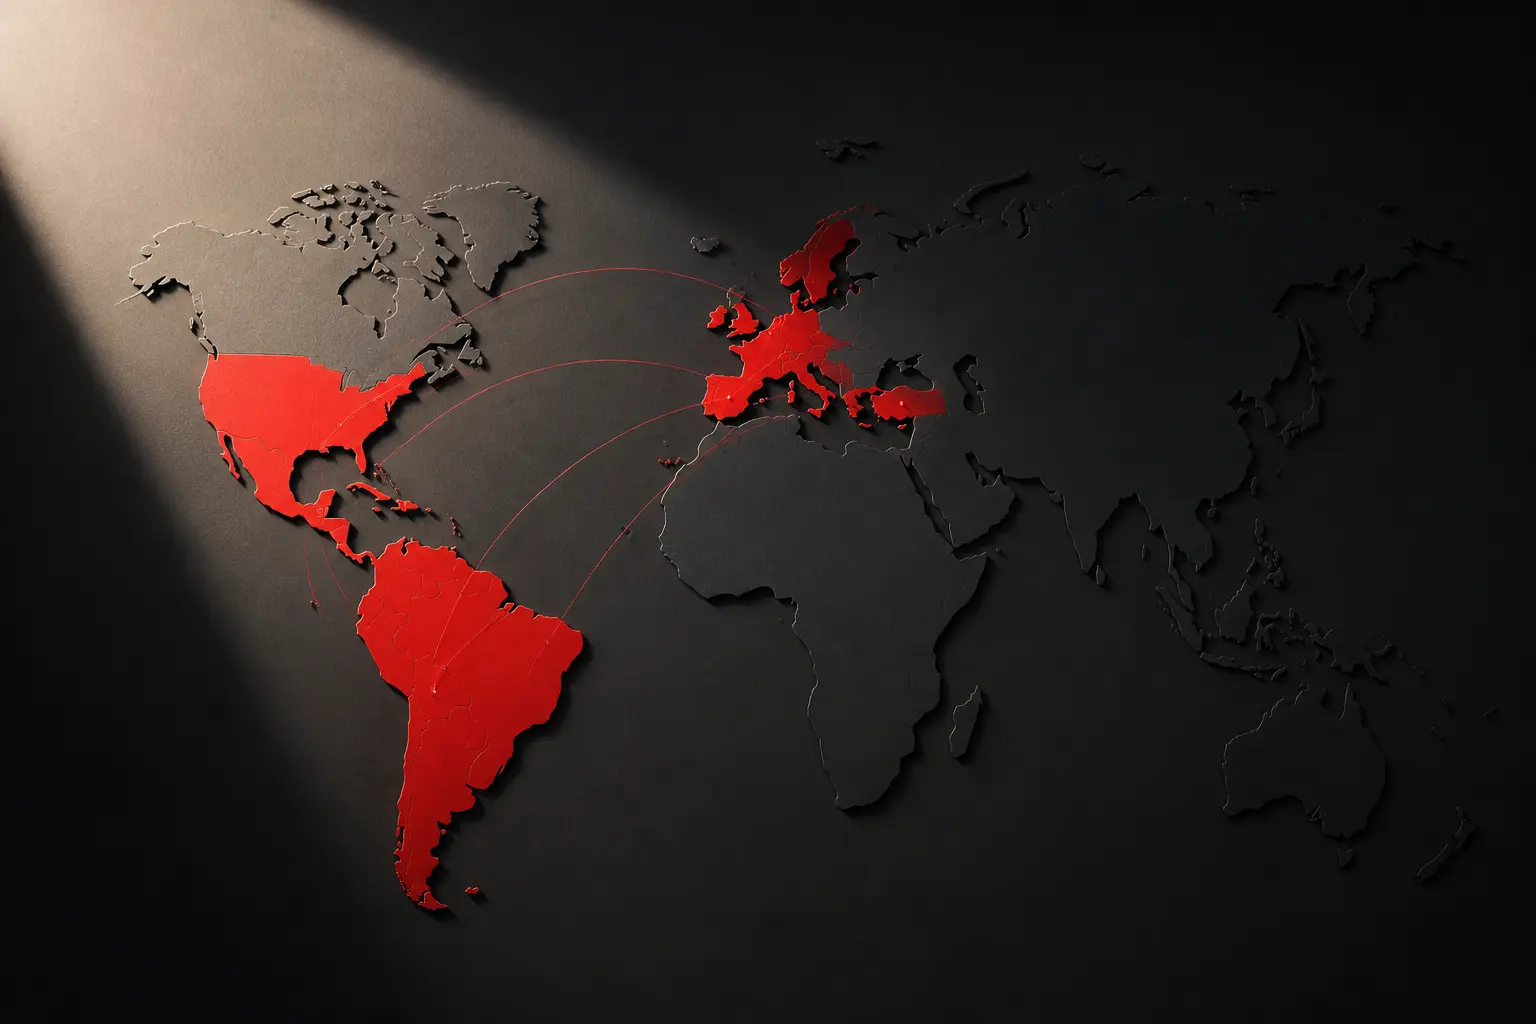
Первой крупной сделкой стала покупка британского Abbey National в 2004 году. Это был смелый шаг: испанский банк приобрел одного из крупнейших ипотечных кредиторов Великобритании. Далее последовали приобретения в Бразилии, Мексике, Чили, Аргентине, Португалии, Германии и США. Особенно успешной оказалась экспансия в Латинскую Америку, где Santander использовал культурную близость и быстро адаптировал свои продукты к местным потребностям.
Важно понимать, что Santander не просто скупал активы. В каждом регионе банк сохранял локальную команду, которая хорошо знала рынок, но получала доступ к глобальным ресурсам: технологиям, капиталу и лучшим практикам риск-менеджмента. Такая модель позволила быстро масштабироваться без потери качества обслуживания.
Бизнес-модель Santander: простота, масштаб и технологии
Santander называют «глобальным розничным банком», и это точно отражает суть его бизнес-модели. В отличие от инвестиционных гигантов, таких как Goldman Sachs, Santander сосредоточен на обслуживании физических лиц и малого бизнеса. Его доходы генерируются преимущественно за счет чистой процентной маржи — разницы между процентами по кредитам и депозитам.
Ключевые элементы модели:
- Географическая диверсификация. Присутствие в десятке стран на разных континентах снижает зависимость от экономического цикла одной страны. Когда одна экономика замедляется, другая может расти.
- Эффект масштаба. В конце 2025 года группа сообщала о 180 миллионах клиентов. Масштаб даёт больше данных для аналитики, но качество оценки риска зависит также от моделей, данных конкретного рынка и регуляторных требований.
- Технологическая платформа. Santander активно инвестирует в цифровизацию. Единая IT-инфраструктура позволяет быстро запускать новые сервисы в разных странах, уменьшая расходы на разработку.
- Локальное управление. Дочерние банки работают как самостоятельные единицы, что позволяет быстро реагировать на изменения регулирования и предпочтений клиентов.
Эта модель оказалась чрезвычайно устойчивой. Во время финансового кризиса 2008 года Santander не только устоял, но и смог приобрести проблемные активы конкурентов, в частности в Великобритании и США.
Почему Santander не пошел по пути инвестиционного банкинга
Розничный и коммерческий банкинг — важная часть модели Santander, однако группа также имеет корпоративный и инвестиционный банкинг, управление активами и страховые направления. Стабильность результатов зависит от структуры портфеля, кредитного риска, ставок и ситуации на каждом рынке.
Santander сегодня: цифры, рынки и продукты
Согласно официальному отчёту Santander за 2025 год, группа обслуживала около 180 миллионов клиентов и имела 7 124 отделения. Актуальная страница ключевых показателей может содержать более новые данные, поэтому цифры следует датировать.
Продуктовая линейка охватывает все, что нужно розничному клиенту: текущие счета, депозиты, ипотечные и потребительские кредиты, кредитные карты, страхование, инвестиционные продукты. Для бизнеса доступны кредитные линии, факторинг, лизинг и казначейские услуги.
Santander развивает цифровые каналы наряду с сетью отделений. Набор функций мобильных приложений различается по странам и юридическим лицам, поэтому возможности следует проверять на локальном сайте банка.
Уроки из истории Santander для инвесторов и предпринимателей
Опыт Santander дает несколько важных уроков для тех, кто интересуется финансовыми рынками или строит собственный бизнес.
Приобретения могут ускорить выход на рынок. Santander неоднократно покупал действующие банки, включая Abbey в Великобритании. Такой подход даёт клиентскую базу и инфраструктуру, но не устраняет интеграционные, кредитные и регуляторные риски.
Культурная адаптация — не менее важна, чем финансовые показатели. В Латинской Америке банк сделал ставку на местные команды, которые понимали потребности клиентов лучше, чем экспаты из Мадрида. Это помогло выиграть конкуренцию у местных игроков.
Технологии — это не расходы, а инвестиции. Santander одним из первых среди крупных банков начал переводить операции в цифровой формат. Сегодня это позволяет ему конкурировать с финтех-стартапами, сохраняя преимущества масштаба.
Риски и вызовы для глобального розничного банка
Несмотря на успех, Santander сталкивается с серьезными вызовами. Во-первых, это регуляторное давление. После кризиса 2008 года требования к капиталу и ликвидности значительно ужесточились, что ограничивает гибкость банка. Во-вторых, изменения процентных ставок по-разному влияют на маржу, спрос на кредиты, стоимость фондирования и кредитный риск на каждом рынке. В-третьих, конкуренция со стороны финтех-компаний и крупных технологических игроков заставляет постоянно инвестировать в инновации.
Геополитические риски также играют роль. Например, нестабильность в Аргентине или Бразилии может существенно повлиять на финансовые результаты группы. Однако широкая диверсификация помогает сглаживать такие шоки.
Сравнение Santander с другими глобальными банками
Чтобы лучше понять место Santander в мировой финансовой системе, сравним его с другими крупными игроками.
Сравнение с HSBC или JPMorgan Chase зависит от метрики и даты. Santander имеет сильный розничный профиль в Европе и Америке, тогда как другие группы отличаются географией, структурой доходов и масштабом корпоративного и инвестиционного банкинга. Для числового сравнения нужно брать отчёты за один период и переводить показатели в одну валюту.
Как Santander работает с технологиями: цифровой банк внутри традиционного
Santander развивает цифровые банковские платформы, но доступные функции и возможность работать со счетами в разных странах зависят от местного юридического лица и продукта. Банк также инвестирует в аналитику данных, автоматизацию и технологии международных платежей.
Отдельное направление — сотрудничество с финтех-стартапами. Вместо того чтобы конкурировать, Santander часто покупает или интегрирует их решения. Это позволяет быстро внедрять инновации без отвлечения значительных внутренних ресурсов.
Что означает Santander для рядового клиента
Если вы живете в Украине, вы вряд ли непосредственно столкнетесь с услугами Santander. Однако его опыт важен для понимания того, как работают современные глобальные банки. Кроме того, через дочерние компании Santander присутствует в Польше (Santander Bank Polska), а это значит, что украинцы, которые работают или ведут бизнес в этой стране, могут воспользоваться его сервисами.
Акции Santander торгуются, в частности, в Мадриде и Нью-Йорке. Решение об инвестировании требует проверки актуальной отчётности, рисков, оценки и политики выплат; прошлые дивиденды не гарантируют будущих.
Частые вопросы о Santander
Santander — это испанский или международный банк?
Santander — это глобальная финансовая группа с головным офисом в Испании. Она работает в десятке стран и обслуживает клиентов по всему миру, поэтому ее справедливо называют международным банком.
Почему Santander называют розничным банком?
Розничный и потребительский банкинг является центральной частью стратегии группы, но Santander также ведёт корпоративный и инвестиционный банкинг, платежи и управление активами. Доли доходов меняются между периодами и сегментами.
Безопасно ли хранить деньги в Santander?
Santander входит в перечень глобально системно значимых банков, поэтому к группе применяются дополнительные надзорные и капитальные требования. Это не устраняет банковский риск. Защита конкретного вклада зависит от юридического лица, страны, типа счёта и лимита местной системы гарантирования.
Как Santander зарабатывает деньги?
Основным источником дохода является чистая процентная маржа — разница между процентами по выданным кредитам и привлеченным депозитам. Дополнительные доходы приносят комиссии за обслуживание счетов, страхование и инвестиционные продукты.