Ви реєструєтеся на криптобіржі, вносите перший депозит — і раптом платформа просить сфотографувати паспорт, зробити селфі та підтвердити адресу проживання. Для людини, яка прийшла в крипту заради швидкості й анонімності, це виглядає дивно. Насправді це стандартні процедури KYC і AML, без яких жодна легальна платформа цифрових активів сьогодні не працює. Розберімося, що ці абревіатури означають простими словами, як compliance влаштований у блокчейн-індустрії та чого очікувати користувачу. На відміну від централізованих платформ, децентралізована біржа DEX працює без обов'язкової верифікації особи, бо не зберігає кошти користувачів.
- Що таке KYC і AML простими словами
- Чому криптоіндустрія взагалі підпадає під ці правила
- Як працює KYC на біржах: етапи верифікації
- Що робить AML після того, як ви пройшли верифікацію
- Travel Rule: чому біржі обмінюються даними про перекази
- А що з DeFi та некастодіальними гаманцями
- Типові ситуації, з якими стикається користувач
- Чим compliance у крипті відрізняється від банківського
- Поширені міфи про KYC і AML у крипті
- Як пройти верифікацію без зайвих проблем: практичний чекліст
- Часті запитання
- Чи можна торгувати на біржі без KYC
- Скільки часу платформа може тримати кошти під час перевірки
- Чи передає біржа мої дані податковій
- Що таке «підвищена перевірка» і кому вона загрожує
Що таке KYC і AML простими словами
KYC (Know Your Customer — «знай свого клієнта») — це процес ідентифікації та верифікації користувача. Платформа зобов’язана знати, хто саме користується її послугами: ім’я, дата народження, країна резидентства, документ, що посвідчує особу. Термін прийшов із традиційного банківського сектора, де перевірка клієнта існує десятиліттями.
AML (Anti-Money Laundering — протидія відмиванню коштів) — ширша система заходів, спрямованих на те, щоб запобігти легалізації доходів, отриманих злочинним шляхом, та фінансуванню тероризму (останній напрямок часто позначають окремою абревіатурою CFT). Якщо KYC відповідає на питання «хто цей користувач», то AML — на питання «звідки його кошти і куди вони рухаються».
На практиці KYC і AML нерозривно пов’язані: верифікація особи — лише перший крок великої compliance-програми, яка далі включає моніторинг транзакцій, оцінку ризиків, перевірку санкційних списків і звітування регуляторам. Тому в новинах і правилах бірж ці абревіатури майже завжди йдуть парою.
Чому криптоіндустрія взагалі підпадає під ці правила
Початкова ідея біткоїна передбачала обмін цінністю без посередників і без дозволів. Проблема в тому, що та сама властивість — можливість перевести мільйони доларів через кордон за кілька хвилин без банку — приваблює не лише інвесторів, а й тих, хто хоче приховати злочинні доходи: шахраїв, операторів ransomware-атак, торговців нелегальними товарами.
Міжнародні стандарти тут задає FATF (Financial Action Task Force — Група з розробки фінансових заходів боротьби з відмиванням грошей). Саме рекомендації FATF поширили вимоги AML на провайдерів послуг віртуальних активів (VASP): біржі, обмінники, кастодіальні гаманці, платформи виведення у фіат. Національні регулятори — у США, ЄС, Великій Британії, Сінгапурі та багатьох інших юрисдикціях — переносять ці рекомендації у своє законодавство, тож конкретні вимоги в різних країнах відрізняються в деталях, але суть однакова.
Для платформи наслідки порушення серйозні: штрафи, відкликання ліцензій, кримінальна відповідальність керівництва. Відомі випадки, коли великі біржі платили мільярдні штрафи саме за недбалість у AML-контролі. Тому compliance для них — не формальність, а умова існування бізнесу.
Як працює KYC на біржах: етапи верифікації
Централізовані біржі зазвичай будують верифікацію рівнями: чим більше лімітів і функцій потрібно користувачу, тим глибша перевірка. Типова схема виглядає так:
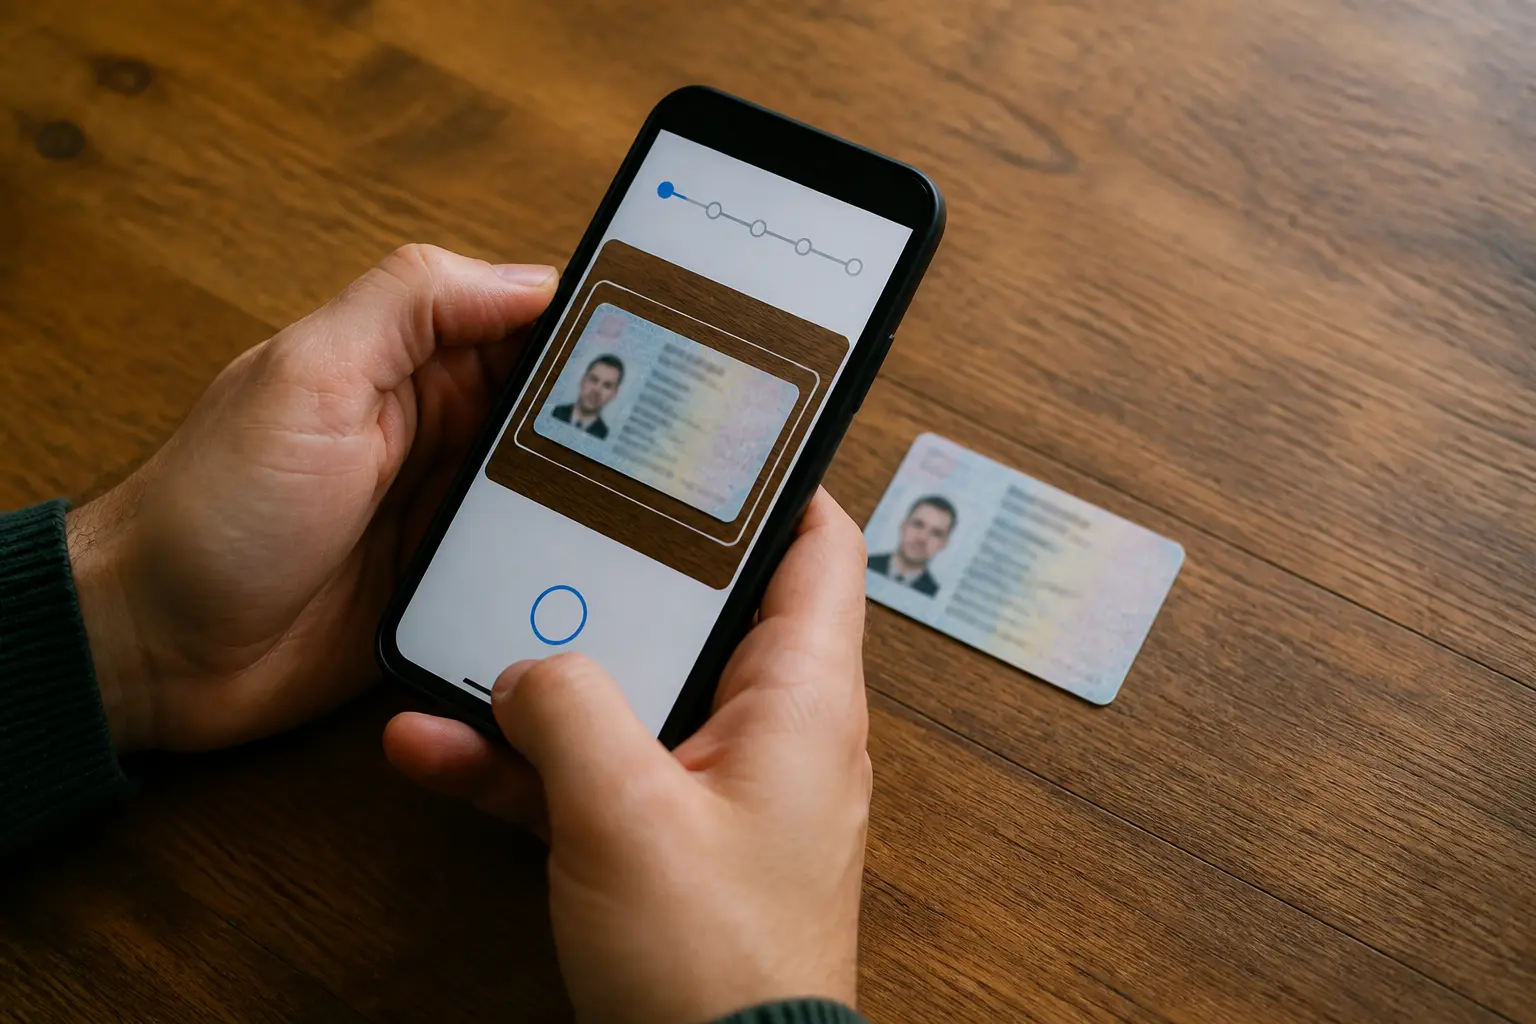
- Базова реєстрація. Email, пароль, іноді номер телефону. На цьому етапі можна розглядати інтерфейс, але повноцінна торгівля й виведення коштів зазвичай недоступні або суто обмежені.
- Верифікація особи. Фото документа (паспорт, ID-картка, посвідчення водія), селфі або коротке відео з поворотами голови для liveness-перевірки — підтвердження, що документ показує жива людина, а не фотографія з екрана. Автоматизовані системи зіставляють обличчя з фото в документі та перевіряють документ на ознаки підробки.
- Підтвердження адреси. Квитанція за комунальні послуги, банківська виписка або інший документ із вашим ім’ям і адресою, виданий не пізніше ніж три-шість місяців тому.
- Розширена перевірка (EDD). Для великих обсягів торгівлі, корпоративних акаунтів або користувачів із юрисдикцій підвищеного ризику платформа може запросити декларацію про доходи, документи про джерело коштів, структуру власності компанії.
Час перевірки варіюється від кількох хвилин (якщо все пройшов автомат) до кількох днів у разі ручного розгляду. Відмови найчастіше трапляються через нечіткі фото, прострочені документи, розбіжності в транслітерації імені або невідповідність країни проживання переліку обслуговуваних юрисдикцій.
Що робить AML після того, як ви пройшли верифікацію
Помилка багатьох користувачів — вважати, що після KYC перевірки завершилися. Насправді верифікація — лише вхідна точка. Далі працює постійний моніторинг.
Compliance-системи бірж аналізують поведінку акаунтів у реальному часі: нетипові суми, різкі зміни патернів торгівлі, швидкий прохід коштів «транзитом», безліч дрібних депозитів із подальшою консолідацією. Окремий блок — блокчейн-аналітика. Спеціалізовані сервіси відстежують походження монет: чи не пов’язані адреси, з яких надійшли кошти, із крадіжками, даркнет-майданчиками, міксерами чи санкційними особами. Кожному депозиту фактично присвоюється оцінка ризику.
Саме тому буває, що акаунт блокують не за дії самого користувача, а через «брудні» монети, які той отримав цілком законно — наприклад, як оплату послуг від незнайомого контрагента. Важлива практична теза: у псевдоанонімному блокчейні прозорість транзакцій означає, що історія кожної монети доступна для аналізу, і ця історія може вплинути на ваш акаунт на централізованій платформі.
Коли система фіксує підозрілу активність, типовий сценарій такий: тимчасове обмеження операцій, запит пояснень і документів про джерело коштів (Source of Funds), а в законодавчо передбачених випадках — повідомлення фінансової розвідки відповідної країни. Зауважте: платформа зазвичай не має права повідомляти клієнту про подану підозрілу транзакцію, тому відповіді сапорту в таких ситуаціях можуть звучати ухильно.
Travel Rule: чому біржі обмінюються даними про перекази
Одна з найвідчутніших для користувачів норм — так зване Travel Rule: при переказі криптоактивів між двома регульованими платформами понад встановлений поріг (у багатьох юрисдикціях орієнтир — 1000 доларів/євро) платформа відправника має передати платформі отримувача дані про обох учасників операції. Саме тому при виведенні коштів біржа іноді питає, чи належить адреса отримання вам, чи це інша людина, і на якій платформі вона обслуговується.
А що з DeFi та некастодіальними гаманцями
Тут починається зона, де багато хто плутається. Некастодіальний гаманець (MetaMask, Ledger, Trust Wallet тощо) — це програмне забезпечення, яке не зберігає ваші ключі і не контролює кошти. Проводити KYC для самого гаманця ніхто не може, бо немає посередника, який надає послугу. Те саме стосується смартконтрактів децентралізованих протоколів: код не може попросити паспорт.
Однак це не означає, що DeFi існує поза compliance-полем. По-перше, інтерфейси протоколів (сайти й застосунки, через які зручно взаємодіяти з контрактами) контролюються командами розробників, і деякі з них добровільно або під тиском регуляторів блокують санкційні адреси на рівні фронтенду. По-друге, точки входу й виходу — купівля крипти за фіат і зворотний обмін — майже завжди проходять через регульовані сервіси з повним KYC. По-третє, блокчейн-аналітика працює й у децентралізованому сегменті: адреси, пов’язані зі зломами протоколів, потрапляють до списків підвищеного ризику, і біржі реагують на депозити з них.
Регулятори різних країн активно дискутують, як поширити AML-вимоги на DeFi: чи вважати відповідальними розробників інтерфейсів, валідаторів, творців протоколів. Універсальної відповіді поки немає, і правила в цій сфері продовжують змінюватися — те, що дозволено сьогодні, завтра може бути врегульовано інакше у вашій юрисдикції.
Типові ситуації, з якими стикається користувач
Знання механіки compliance допомагає уникнути неприємних сюрпризів. Ось найпоширеніші сценарії:
- Запит на повторну верифікацію. Документи мають термін дії, правила платформ оновлюються, тому раз на рік-два біржа може попросити пройти KYC заново. Це нормально, а не ознака проблем.
- Замороження виведення після великого депозиту. Найімовірніше, спрацював автоматичний тригер ризик-системи. Підготуйте документи, що підтверджують джерело коштів: виписку про продаж активів, довідку про доходи, договір.
- Питання про адресу виведення. Платформа виконує Travel Rule або перевіряє, чи не є отримувач третьою особою — перекази «за дорученням» без пояснень є класичним червоним прапорцем для AML-систем.
- Відмова в обслуговуванні за громадянством. Платформи блокують резидентів санкційних країн або юрисдикцій, де вони не мають ліцензії. Обхід через VPN — пряме порушення умов сервісу і майже гарантована втрата доступу до коштів при виявленні.
Чим compliance у крипті відрізняється від банківського
Базова логіка однакова, але є кілька специфічних відмінностей, які корисно розуміти.
| Аспект | Банки | Криптоплатформи |
|---|---|---|
| Об’єкт моніторингу | Перекази між рахунками всередині закритої системи | Публічні блокчейн-транзакції, видимі будь-кому |
| Інструменти аналізу | Внутрішні транзакційні системи | Блокчейн-аналітика, скоринг адрес, кластеризація |
| Проблема «походження» | Джерело коштів за документами клієнта | Додатково — історія самих монет у ланцюжку |
| Швидкість операцій | Дні, можливе ручне втручання до зарахування | Хвилини, кошти часто вже в акаунті до завершення перевірки |
| Глобальність | Переважно національна система | Користувачі й ліквідність міжнародні за замовчуванням |
Головна відмінність — публічність блокчейну. Банк бачить лише те, що відбувається всередині його системи та кореспондентських рахунків. Криптоплатформа за допомогою аналітичних сервісів може простежити шлях коштів через десятки адрес і років історії. Це робить AML у цифрових активах водночас складнішим (обсяги даних величезні) і ефективнішим (сховати сліди в публічному реєстрі важче, ніж у ланцюжку офшорних рахунків).
Поширені міфи про KYC і AML у крипті
Навколо цієї теми накопичилося чимало хибних уявлень. Коротко розвінчаємо головні.
Перший міф: «KYC суперечить самій ідеї крипти, тому він тимчасовий». Насправді тренд протилежний — регулювання лише посилюється, і сервіси без верифікації втрачають доступ до банківської інфраструктури, платіжних карток і фіатних шлюзів.
Другий міф: «блокчейн анонімний, тому відмивання там неможливо відстежити». Більшість блокчейнів псевдоанонімні: імен немає, але весь ланцюжок транзакцій публічний назавжди. Як тільки адресу пов’язано з реальною особою (наприклад, через депозит на біржу з KYC), вся історія стає атрибутованою. Саме за такими ланцюжками правоохоронні органи регулярно знаходять організаторів злочинних схем, іноді через роки після подій.
Третій міф: «якщо монети пройшли через міксер, їхня історія стирається». Міксери — це, навпаки, найсильніший червоний прапорець: депозит з адреси, пов’язаної з міксером, майже гарантовано викличе розслідування, а в низці юрисдикцій самі міксери перебувають під санкціями.
Як пройти верифікацію без зайвих проблем: практичний чекліст
Якщо звести все до дій, кілька простих звичок заощадять вам тижні листування з підтримкою:
- Реєструйтеся на власні дані та з власних пристроїв; спільні акаунти й «номінальні» профілі — прямий шлях до блокування.
- Готуйте документи заздалегідь: чинний паспорт або ID, свіжу квитанцію чи виписку для адреси. Фотографуйте при хорошому освітленні, без бліків і обрізаних країв.
- Ім’я в акаунті, на банківській картці та в документах має збігатися, включно з транслітерацією.
- Зберігайте підтвердження великих операцій: договори, виписки, скріншоти угод — вони знадобляться, якщо платформа запитає джерело коштів.
- Уважно ставтеся до контрагентів у P2P-угодах: монети з сумнівною історією можуть створити проблеми вам, а не продавцю.
- Не використовуйте VPN для обходу регіональних обмежень — наслідки виявлення зазвичай гірші за саме обмеження.
- Якщо акаунт обмежили, відповідайте на запити платформи повно й одразу; затягування й часткові відповіді лише поглиблюють перевірку.
Окреме застереження стосується даних: документи для KYC надсилайте лише через офіційний застосунок або сайт платформи, перевіряючи домен. Фішингові клони бірж із фейковою «верифікацією» — поширений спосіб викрадення і документів, і коштів.
Часті запитання
Чи можна торгувати на біржі без KYC
На великих ліцензованих біржах — практично ні: максимум, що доступне без верифікації, це перегляд інтерфейсу. Деякі платформи дозволяють обмежені операції на базовому рівні, але ліміти там мінімальні, а вимоги постійно посилюються. Альтернатива — децентралізовані протоколи, однак там ви все одно зіткнетеся з KYC на вході чи виході у фіат.
Скільки часу платформа може тримати кошти під час перевірки
Точних універсальних строків немає: вони залежать від юрисдикції, складності випадку та правил конкретної платформи. Прості автоматичні перевірки закриваються за дні, розслідування з запитом документів можуть тривати тижнями. Умови сервісу зазвичай містять положення про такі випадки — їх варто читати до внесення великих сум.
Чи передає біржа мої дані податковій
Усе частіше — так. У низці країн уже діють або запроваджуються механізми автоматичного обміну інформацією про криптооперації (наприклад, стандарт CARF, розроблений ОЕСР). Крім того, податкові органи можуть запитувати дані у платформ у рамках окремих перевірок. Конкретні зобов’язання щодо декларування доходів від цифрових активів залежать від законодавства вашої країни — з цим питанням варто звернутися до податкового консультанта.
Що таке «підвищена перевірка» і кому вона загрожує
Enhanced Due Diligence застосовують до клієнтів із підвищеним ризик-профілем: політично значущих осіб, резидентів країн із слабким AML-режимом, користувачів із великими оборотами або нестандартними патернами операцій. Це не звинувачення, а стандартна процедура: платформі потрібно глибше розуміти походження коштів і мету операцій. Повний і чесний пакет документів — найшвидший спосіб її пройти.