- Чому державні облігації опинилися на блокчейні
- Tokenized treasuries простими словами: що всередині токена
- Як працює механізм: від облігації до токена і назад
- RWA і tokenization: де tokenized treasuries займають своє місце
- Зв’язок зі стейблкоїнами: різні функції та спільна інфраструктура
- Ключові платформи та приклади на ринку
- Технічна та правова інфраструктура: що тримає конструкцію
- Ризики та обмеження, про які варто знати заздалегідь
- Що перевірити перед використанням tokenized treasuries
- Що змінюється в ландшафті цифрових активів
Чому державні облігації опинилися на блокчейні
Користувачі стейблкоїнів зазвичай не отримують дохід від резервів емітента, хоча окремі платформи можуть пропонувати винагороди за власними правилами. Це підтримало попит на tokenized treasuries — токенізовані продукти, що дають економічну експозицію до короткострокових державних паперів США. Важлива деталь: токен може представляти частку фонду, боргову вимогу до емітента або інше договірне право, тому його не можна автоматично прирівнювати до прямого володіння казначейською облігацією.
Типова схема поєднує портфель короткострокових державних паперів або операцій репо, регульовану юридичну оболонку, кастодіана та запис прав у блокчейні. Дохід базових активів може відображатися у зростанні ціни токена, зміні його балансу або розподілах — після комісій і витрат. Стейблкоїни переважно створені для розрахунків, тоді як такі продукти орієнтовані на отримання дохідності; конкретні права завжди визначають документи емітента.
Сегмент розширюється разом із появою токенізованих фондів грошового ринку та боргових інструментів. Водночас спільної юридичної моделі немає. SEC розрізняє токенізацію самим емітентом і моделі сторонніх компаній; права власника та офіційний реєстр у цих конструкціях можуть відрізнятися.
Tokenized treasuries простими словами: що всередині токена
Найпростіший приклад — токен, що представляє частку фонду грошового ринку, який вкладає кошти в короткострокові державні папери США та репо. Але інший продукт може бути борговою вимогою до окремої компанії. Блокчейн фіксує або доповнює облік прав, проте сам значок у гаманці не пояснює, хто є власником базових активів і що станеться в разі неплатоспроможності емітента.
Смартконтракт може керувати випуском, переказами та погашенням токенів, але зв’язок із базовими активами створюють юридичні документи, кастодіальний облік і реєстр власників. Дохід не завжди розподіляється самим контрактом: у частині продуктів зростає розрахункова ціна частки.
Для перевірки конструкції потрібно встановити, що саме представляє токен: безпосередньо випущений у токенізованій формі цінний папір, частку фонду, забезпечену ноту чи вимогу до стороннього емітента. Також важливі юрисдикція, офіційний реєстр, обмеження переказу, порядок погашення і права у разі банкрутства. Законність та рівень захисту залежать від конкретної пропозиції й категорії інвестора.
Як працює механізм: від облігації до токена і назад
Конкретний процес залежить від продукту. Фонд або спеціальна компанія залучає кошти, купує дозволені активи та передає їх на зберігання кастодіану. Емітент або трансфер-агент веде офіційний реєстр прав, а токен відображає частку чи вимогу відповідно до умов випуску. Купівля паперів безпосередньо на аукціонах Мінфіну не є обов’язковою ознакою такої схеми.
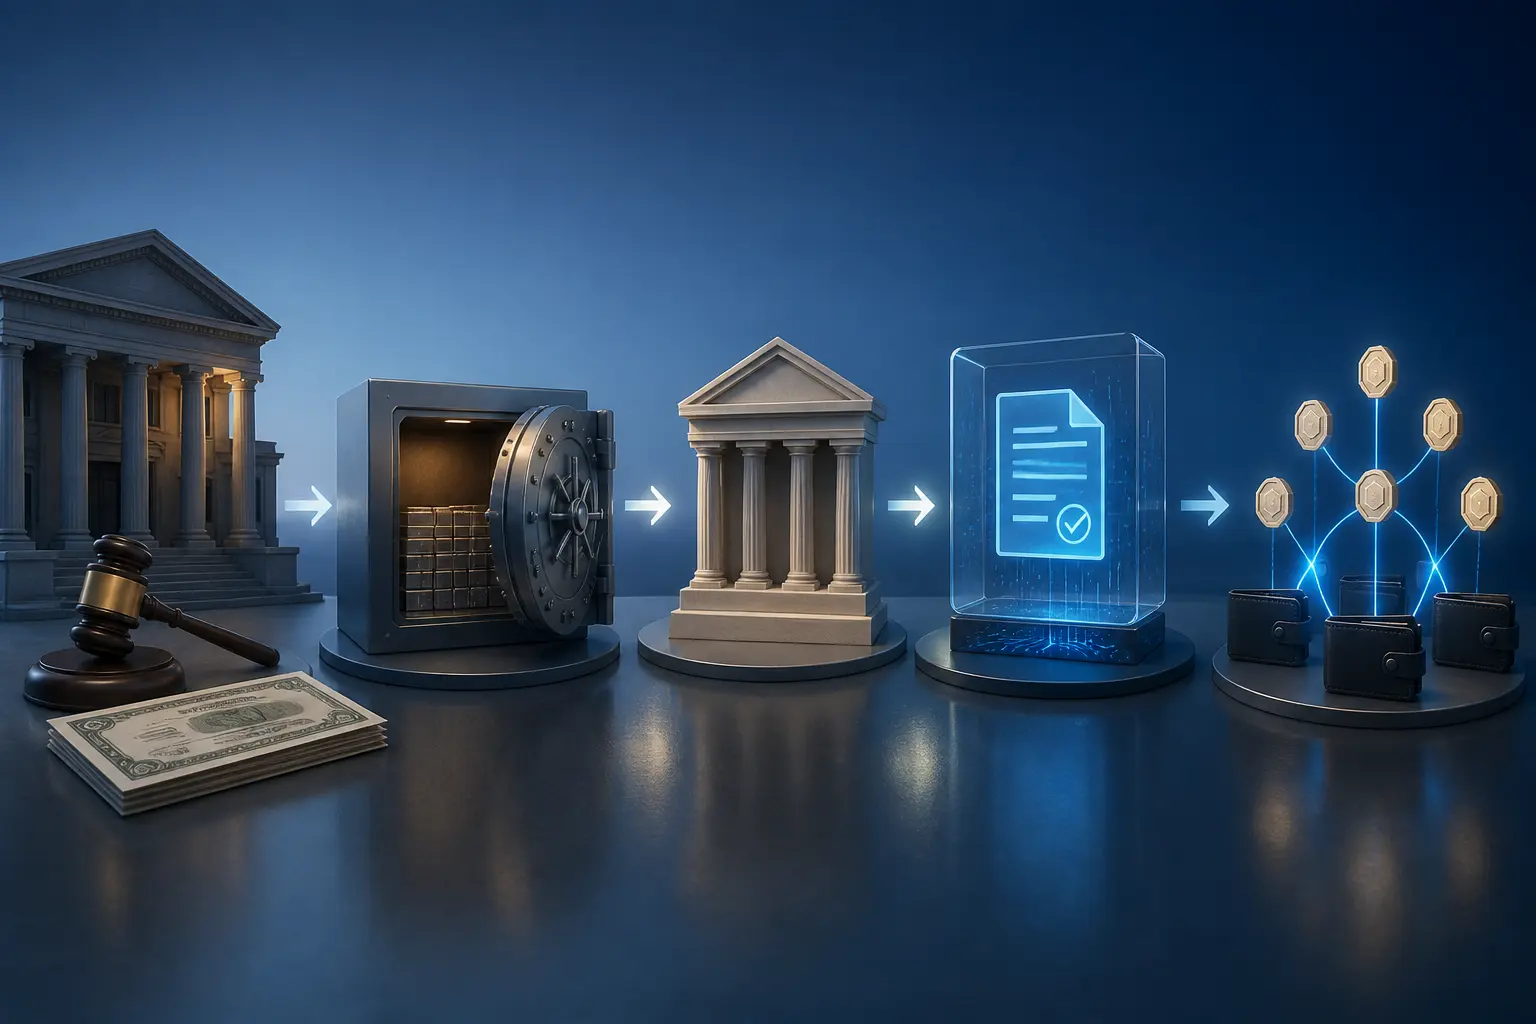
Далі емітент випускає токени в одній або кількох підтримуваних мережах. Перекази часто дозволені лише між верифікованими чи внесеними до білого списку адресами; вторинна торгівля та використання як застави доступні тільки там, де це передбачено правилами продукту й інтеграціями конкретної платформи. Отже, присутність токена в публічному блокчейні не означає вільний обіг без комплаєнс-обмежень.
Дохідність може відображатися по-різному: через ребейсинг, розподіли або поступове зростання розрахункової ціни токена. Це не вичерпний перелік, а податкові й технічні наслідки залежать від конструкції конкретного продукту.
Підписка та погашення зазвичай потребують KYC/AML-перевірки й виконання критеріїв допуску. Розрахунок найчастіше відбувається у фіатній валюті або стейблкоїні, а не передачею інвестору окремих казначейських паперів. Умови, строки, комісії та доступність вторинного ринку потрібно перевіряти в документах продукту.
RWA і tokenization: де tokenized treasuries займають своє місце
Токенізація реальних активів — RWA — охоплює ширше коло прав та інструментів, ніж державні облігації: фонди, боргові вимоги, товари й інші активи. Казначейські папери стали помітним напрямом завдяки стандартизованому базовому активу та попиту на короткострокові доларові інструменти.
Короткострокові державні папери США мають глибокий традиційний ринок і зрозумілий механізм формування дохідності. Це полегшує оцінку базового портфеля, але не усуває процентний, ліквіднісний, операційний та контрагентський ризики самого токенізованого продукту. Його доступність також залежить від правил конкретної юрисдикції.
У сегменті RWA такі продукти слугують мостом між традиційними активами та цифровою інфраструктурою: права й зберігання залишаються пов’язаними з фондами, кастодіанами та трансфер-агентами, а блокчейн додає програмований облік і перекази. Рівень доступності для криптокомпаній та приватних осіб визначають KYC, мінімальні суми й обмеження пропозиції.
Зв’язок зі стейблкоїнами: різні функції та спільна інфраструктура
Стейблкоїни й tokenized treasuries можуть використовувати ту саму розрахункову інфраструктуру, але виконують різні функції. Наприклад, резерв USDC включає готівку, короткострокові папери Казначейства США та одноденні зворотні репо, тоді як токенізований фонд надає право на економічний результат окремого портфеля відповідно до документів продукту.
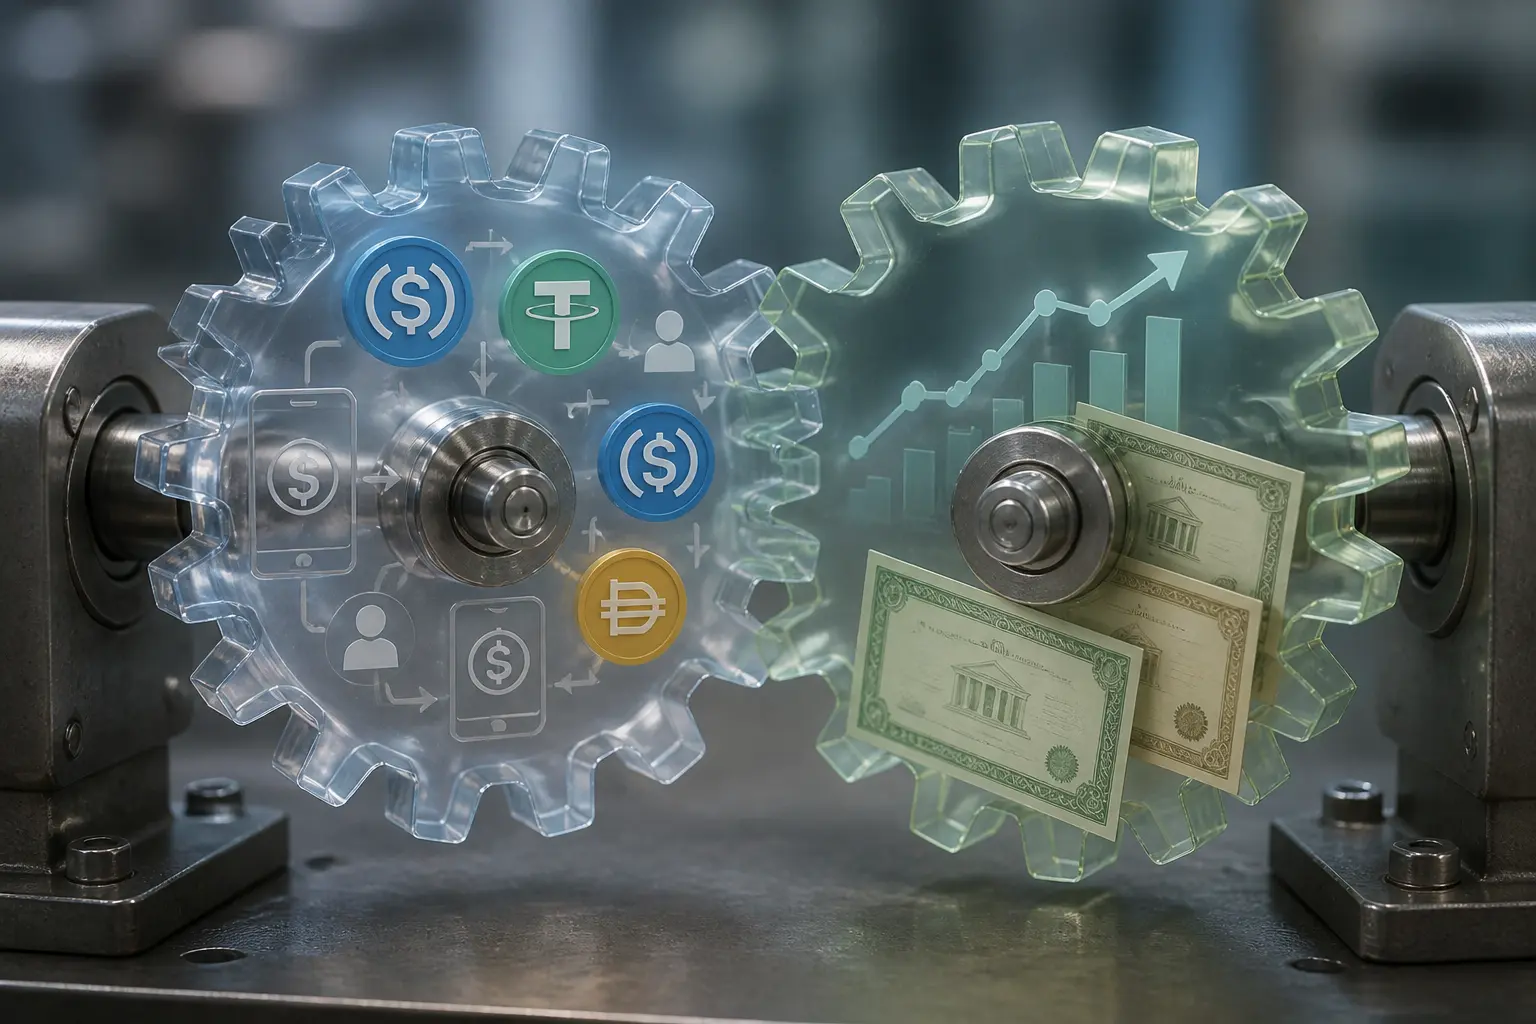
Власники звичайного USDC не мають договірного права на дохід резервного портфеля Circle. У токенізованому фонді або ноті дохідність базових активів може передаватися власнику через ціну чи розподіли після витрат, але це право та його розрахунок потрібно підтвердити в документах конкретного продукту.
Стейблкоїни ширше використовуються як засіб розрахунку, тоді як токенізовані фонди й ноти часто мають вужче коло допущених інвесторів, обмеження переказу та меншу вторинну ліквідність. Окремі платформи інтегрують обидва типи активів, наприклад дозволяють підписку або погашення токенізованого фонду в стейблкоїні.
Продукти, що поєднують стабільну розрахункову одиницю з дохідністю, можуть мати іншу правову природу, ніж класичний платіжний стейблкоїн. Їх не слід оцінювати лише за назвою: важливі активи, права власника, емітент і порядок погашення.
Ключові платформи та приклади на ринку
На ринку працюють керуючі активами, оператори токенізованих фондів і спеціалізовані платформи. Серед прикладів — Franklin Templeton з Franklin OnChain U.S. Government Money Fund, Circle як токен-адміністратор USYC та Ondo Finance з продуктами, що мають різні юридичні моделі й умови доступу. Назва бренду не замінює перевірку конкретного емітента та документів випуску.
Архітектури відрізняються. Franklin Templeton описує FOBXX як зареєстрований у США фонд, де одна частка представлена токеном BENJI, а трансфер-агент веде офіційний запис через власну систему, інтегровану з публічними блокчейнами. У Circle USYC кожен токен представляє частку Cayman Islands mutual fund, який інвестує в короткострокові державні папери та репо; продукт має обмеження допуску, зокрема доступний лише визначеним неамериканським інвесторам. Назва «tokenized treasuries» тому охоплює різні юридичні форми, а не один стандартний актив.
Вибір платформи варто оцінювати за кількома критеріями: регуляторний статус емітента та кастодіана, прозорість резервів та механізмів аудиту, ліквідність вторинного ринку, сумісність із цільовими DeFi-протоколами, а також структура комісій і податкові наслідки для конкретної юрисдикції. Не існує універсально найкращого рішення — оптимальний вибір залежить від розміру капіталу, горизонту інвестування та технічних потреб користувача.
Технічна та правова інфраструктура: що тримає конструкцію
Надійність tokenized treasuries залежить від трьох опор: безпечного зберігання базових активів, коректної роботи смарт-контрактів та відповідності вимогам регуляторів. Порушення будь-якої з цих ланок може призвести до втрати коштів або юридичної недійсності операцій.
Кастодіана, трансфер-агента й аудитора потрібно перевіряти за документами продукту: їхні ролі та ліцензії відрізняються. Аудит смартконтракту зменшує частину технічного ризику, але не підтверджує платоспроможність емітента чи юридичну захищеність власника. Регуляторні вимоги також залежать від країни, типу цінного папера та категорії інвестора.
Для інвесторів важливо розуміти, що володіння токеном не еквівалентне прямому володінню облігацією. Токен — це цифрове представлення права, яке визначається юридичними документами емітента. У разі банкрутства платформи, форс-мажору або регуляторного втругання процес відновлення активів може бути тривалим. Це не означає, що продукти небезпечні за визначенням, але вимагає ретельної due diligence замість довіри до маркетингових тверджень.
Ризики та обмеження, про які варто знати заздалегідь
До ризику базових державних паперів додаються ризики фонду або емітента, кастодіана, банківських і розрахункових партнерів, а також юридичної структури. Вартість короткострокових паперів і дохідність змінюються разом із ринковими ставками; назва продукту не означає гарантії капіталу чи державного страхування.
Технічні ризики включають помилки смартконтрактів, оракулів, мостів і мережі, а операційні — втрату ключів, зупинення переказів або погашення. Регуляторні й податкові наслідки залежать від країни інвестора та можуть впливати на доступ до продукту.
Вторинна ліквідність може бути значно нижчою, ніж у базових казначейських паперів. Під час стресу ціна токена може відхилятися від розрахункової вартості, а погашення — затримуватися або призупинятися за правилами фонду. Цей ризик важливий незалежно від запланованого строку володіння.
Що перевірити перед використанням tokenized treasuries
Такі інструменти інколи використовують для короткострокового розміщення ліквідності в ончейн-операціях, але вони не є еквівалентом банківського депозиту, стейблкоїна чи прямої казначейської облігації. Доступність, страхування, порядок погашення, податки та ризик посередників відрізняються.
Перед придбанням потрібно прочитати проспект або умови випуску, перевірити емітента, кастодіана, аудит, склад активів, комісії, мінімальну суму, право на погашення та обмеження для країни й типу інвестора. Маркетингове слово «treasury» саме по собі не гарантує прямого права на папери уряду США.
Окремо перевіряють податковий момент визнання доходу, необхідність KYC для підписки й погашення, ліміти операцій, підтримувані мережі та комісії. Використання кількох емітентів може зменшити концентрацію на одному контрагенті, але не усуває спільних ринкових і регуляторних ризиків та ускладнює облік.
Що змінюється в ландшафті цифрових активів
Поява tokenized treasuries показує, що блокчейн дедалі частіше використовують як додатковий шар обліку, переказу й розрахунків для регульованих фінансових продуктів. Потенційні переваги — програмованість та швидша операційна взаємодія — залежать від юридичної визначеності, надійного кастодіального ланцюга і роботи позаблокчейнової інфраструктури.
У таких продуктах блокчейн не скасовує фінансове регулювання: правила щодо цінних паперів, ідентифікації клієнтів, зберігання та розкриття інформації продовжують діяти. Тому точніше говорити про поєднання ончейн-інфраструктури з традиційними юридичними та операційними механізмами.
Практична новизна полягає у програмованому представленні прав і можливості інтегрувати регульований актив з цифровими розрахунками. Якість продукту визначає не сам блокчейн, а повний ланцюг: активи, емітент, офіційний реєстр, кастодіан, право на погашення, ліквідність і технічна безпека.