Вы регистрируетесь на криптобирже, вносите первый депозит — и вдруг платформа просит сфотографировать паспорт, сделать селфи и подтвердить адрес проживания. Для человека, который пришёл в крипту ради скорости и анонимности, это выглядит странно. На самом деле это стандартные процедуры KYC и AML, без которых ни одна легальная платформа цифровых активов сегодня не работает. Разберёмся, что эти аббревиатуры означают простыми словами, как compliance устроен в блокчейн-индустрии и чего ожидать пользователю.
- Что такое KYC и AML простыми словами
- Почему криптоиндустрия вообще подпадает под эти правила
- Как работает KYC на биржах: этапы верификации
- Что делает AML после того, как вы прошли верификацию
- Travel Rule: почему биржи обмениваются данными о переводах
- А что с DeFi и некастодиальными кошельками
- Типичные ситуации, с которыми сталкивается пользователь
- Чем compliance в крипте отличается от банковского
- Распространённые мифы о KYC и AML в крипте
- Как пройти верификацию без лишних проблем: практический чек-лист
- Частые вопросы
- Можно ли торговать на бирже без KYC
- Сколько времени платформа может удерживать средства во время проверки
- Передаёт ли биржа мои данные налоговой
- Что такое «повышенная проверка» и кому она грозит
Что такое KYC и AML простыми словами
KYC (Know Your Customer — «знай своего клиента») — это процесс идентификации и верификации пользователя. Платформа обязана знать, кто именно пользуется её услугами: имя, дата рождения, страна резидентства, документ, удостоверяющий личность. Термин пришёл из традиционного банковского сектора, где проверка клиента существует десятилетиями.
AML (Anti-Money Laundering — противодействие отмыванию денег) — более широкая система мер, направленных на предотвращение легализации доходов, полученных преступным путём, и финансирования терроризма (последнее направление часто обозначают отдельной аббревиатурой CFT). Если KYC отвечает на вопрос «кто этот пользователь», то AML — на вопрос «откуда его средства и куда они движутся».
На практике KYC и AML неразрывно связаны: верификация личности — лишь первый шаг большой compliance-программы, которая далее включает мониторинг транзакций, оценку рисков, проверку санкционных списков и отчётность регуляторам. Поэтому в новостях и правилах бирж эти аббревиатуры почти всегда идут парой.
Почему криптоиндустрия вообще подпадает под эти правила
Изначальная идея биткоина предполагала обмен ценностью без посредников и без разрешений. Проблема в том, что то же свойство — возможность перевести миллионы долларов через границу за несколько минут без банка — привлекает не только инвесторов, но и тех, кто хочет скрыть преступные доходы: мошенников, операторов ransomware-атак, торговцев нелегальными товарами.
Международные стандарты здесь задаёт FATF (Financial Action Task Force — Группа разработки финансовых мер борьбы с отмыванием денег). Именно рекомендации FATF распространили требования AML на поставщиков услуг виртуальных активов (VASP): биржи, обменники, кастодиальные кошельки, платформы вывода в фиат. Национальные регуляторы — в США, ЕС, Великобритании, Сингапуре и многих других юрисдикциях — переносят эти рекомендации в своё законодательство, поэтому конкретные требования в разных странах различаются в деталях, но суть одинакова.
Для платформы последствия нарушения серьёзны: штрафы, отзыв лицензий, уголовная ответственность руководства. Известны случаи, когда крупные биржи платили миллиардные штрафы именно за небрежность в AML-контроле. Поэтому compliance для них — не формальность, а условие существования бизнеса.
Как работает KYC на биржах: этапы верификации
Централизованные биржи обычно строят верификацию уровнями: чем больше лимитов и функций нужно пользователю, тем глубже проверка. Типичная схема выглядит так:
- Базовая регистрация. Email, пароль, иногда номер телефона. На этом этапе можно рассматривать интерфейс, но полноценная торговля и вывод средств обычно недоступны или строго ограничены.
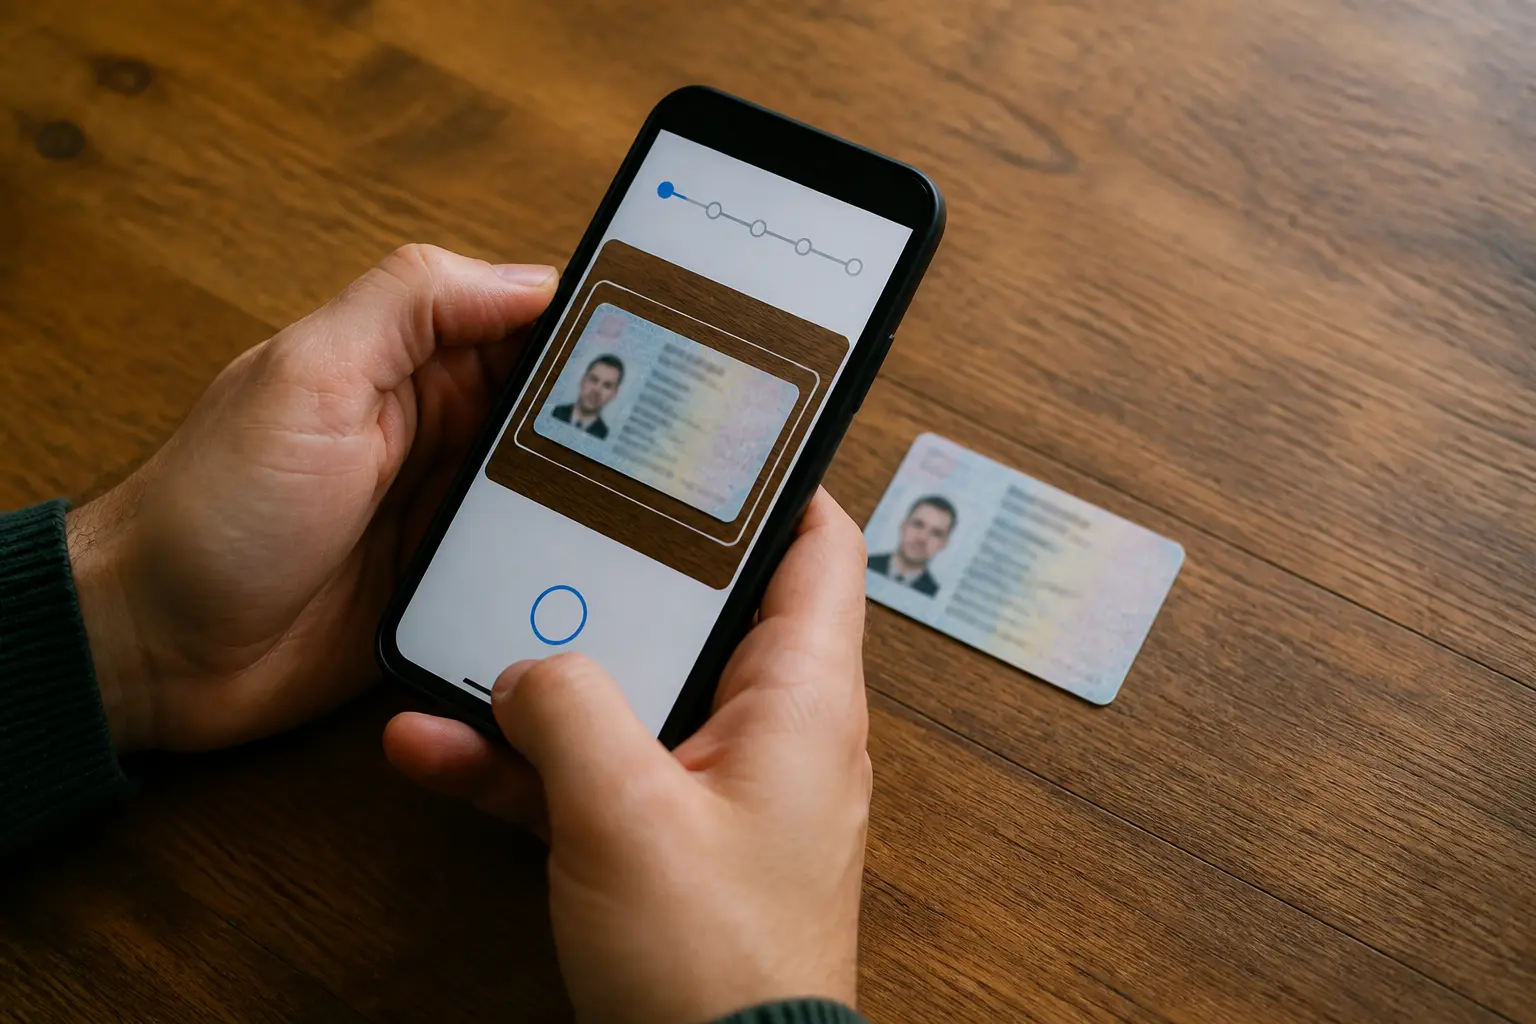
- Верификация личности. Фото документа (паспорт, ID-карта, водительское удостоверение), селфи или короткое видео с поворотами головы для liveness-проверки — подтверждения, что документ показывает живой человек, а не фотография с экрана. Автоматизированные системы сопоставляют лицо с фото в документе и проверяют документ на признаки подделки.
- Подтверждение адреса. Квитанция за коммунальные услуги, банковская выписка или другой документ с вашим именем и адресом, выданный не позднее чем три-шесть месяцев назад.
- Расширенная проверка (EDD). Для больших объёмов торговли, корпоративных аккаунтов или пользователей из юрисдикций повышенного риска платформа может запросить декларацию о доходах, документы об источнике средств, структуру собственности компании.
Время проверки варьируется от нескольких минут (если всё прошёл автомат) до нескольких дней при ручном рассмотрении. Отказы чаще всего случаются из-за нечётких фото, просроченных документов, расхождений в транслитерации имени или несоответствия страны проживания перечню обслуживаемых юрисдикций.
Что делает AML после того, как вы прошли верификацию
Ошибка многих пользователей — считать, что после KYC проверки завершились. На самом деле верификация — лишь входная точка. Далее работает постоянный мониторинг.
Compliance-системы бирж анализируют поведение аккаунтов в реальном времени: нетипичные суммы, резкие изменения паттернов торговли, быстрый проход средств «транзитом», множество мелких депозитов с последующей консолидацией. Отдельный блок — блокчейн-аналитика. Специализированные сервисы отслеживают происхождение монет: не связаны ли адреса, с которых поступили средства, с кражами, даркнет-площадками, миксерами или санкционными лицами. Каждому депозиту фактически присваивается оценка риска.
Риск-системы могут отмечать перевод из-за связи адреса с известными инцидентами, санкциями или сервисами повышенного риска. Такой сигнал не доказывает незаконность средств и должен оцениваться вместе с другими данными. Платформа может запросить объяснения и документы в соответствии со своими правилами и законодательством.
Когда система фиксирует подозрительную активность, типичный сценарий таков: временное ограничение операций, запрос объяснений и документов об источнике средств (Source of Funds), а в предусмотренных законом случаях — уведомление финансовой разведки соответствующей страны. Заметьте: платформа обычно не имеет права сообщать клиенту о поданной подозрительной транзакции, поэтому ответы саппорта в таких ситуациях могут звучать уклончиво.
Travel Rule: почему биржи обмениваются данными о переводах
Travel Rule требует, чтобы регулируемые поставщики услуг виртуальных активов получали, хранили и передавали определенные данные об отправителе и получателе. FATF задает международный стандарт, но конкретные пороги, состав данных и порядок работы с некастодиальными адресами устанавливает законодательство каждой юрисдикции. Поэтому сумму 1000 долларов или евро нельзя представлять как универсальный порог для всех стран. Актуальный принцип описан на странице FATF о виртуальных активах.
А что с DeFi и некастодиальными кошельками
Некастодиальный кошел хранит ключи на стороне пользователя, поэтому его программный код обычно не проводит проверку клиента. Однако компания, предоставляющая интерфейс, обмен, хранение или другую услугу, может подпадать под AML-требования в зависимости от фактического контроля и юрисдикции. Название «DeFi» само по себе не определяет правовой статус.
Однако это не означает, что DeFi существует вне compliance-поля. Во-первых, интерфейсы протоколов (сайты и приложения, через которые удобно взаимодействовать с контрактами) контролируются командами разработчиков, и некоторые из них добровольно или под давлением регуляторов блокируют санкционные адреса на уровне фронтенда. Во-вторых, точки входа и выхода — покупка крипты за фиат и обратный обмен — часто проходят через регулируемые сервисы, требования которых зависят от страны и продукта. В-третьих, блокчейн-аналитика работает и в децентрализованном сегменте: адреса, связанные со взломами протоколов, попадают в списки повышенного риска, и биржи реагируют на депозиты с них.
Регуляторы разных стран активно дискутируют, как распространить AML-требования на DeFi: считать ли ответственными разработчиков интерфейсов, валидаторов, создателей протоколов. Универсального ответа пока нет, и правила в этой сфере продолжают меняться — то, что разрешено сегодня, завтра может быть урегулировано иначе в вашей юрисдикции.
Типичные ситуации, с которыми сталкивается пользователь
Знание механики compliance помогает избежать неприятных сюрпризов. Вот самые распространённые сценарии:
- Запрос на повторную верификацию. Документы имеют срок действия, правила платформ обновляются, поэтому раз в год-два биржа может попросить пройти KYC заново. Это нормально, а не признак проблем.
- Заморозка вывода после крупного депозита. Скорее всего, сработал автоматический триггер риск-системы. Подготовьте документы, подтверждающие источник средств: выписку о продаже активов, справку о доходах, договор.
- Вопрос об адресе вывода. Платформа выполняет Travel Rule или проверяет, не является ли получатель третьим лицом — переводы «по поручению» без объяснений являются классическим красным флагом для AML-систем.
- Отказ в обслуживании по гражданству. Платформы блокируют резидентов санкционных стран или юрисдикций, где у них нет лицензии. Обход через VPN — прямое нарушение условий сервиса и почти гарантированная потеря доступа к средствам при обнаружении.
Чем compliance в крипте отличается от банковского
Базовая логика одинакова, но есть несколько специфических отличий, которые полезно понимать.
| Аспект | Банки | Криптоплатформы |
|---|---|---|
| Объект мониторинга | Переводы между счетами внутри закрытой системы | Публичные блокчейн-транзакции, видимые любому |
| Инструменты анализа | Внутренние транзакционные системы | Блокчейн-аналитика, скоринг адресов, кластеризация |
| Проблема «происхождения» | Источник средств по документам клиента | Дополнительно — история самих монет в цепочке |
| Скорость операций | Дни, возможно ручное вмешательство до зачисления | Минуты, средства часто уже на аккаунте до завершения проверки |
| Глобальность | Преимущественно национальная система | Пользователи и ликвидность международные по умолчанию |
Главное отличие — публичность блокчейна. Банк видит только то, что происходит внутри его системы и корреспондентских счетов. Криптоплатформа с помощью аналитических сервисов может проследить путь средств через десятки адресов и лет истории. Это делает AML в цифровых активах одновременно сложнее (объёмы данных огромны) и эффективнее (скрыть следы в публичном реестре труднее, чем в цепочке офшорных счетов).
Распространённые мифы о KYC и AML в крипте
Вокруг этой темы накопилось немало ложных представлений. Кратко развенчаем главные.
Первый миф: «KYC противоречит самой идее крипты, поэтому он временный». На самом деле тренд противоположный — регулирование только усиливается, и сервисы без верификации теряют доступ к банковской инфраструктуре, платёжным картам и фиатным шлюзам.
Второй миф: «блокчейн анонимен, поэтому отмывание там невозможно отследить». Большинство блокчейнов псевдоанонимны: имён нет, но вся цепочка транзакций публична навсегда. Как только адрес связан с реальным лицом (например, через депозит на биржу с KYC), вся история становится атрибутированной. Именно по таким цепочкам правоохранительные органы регулярно находят организаторов преступных схем, иногда через годы после событий.
Третий миф: «если монеты прошли через миксер, их история стирается». Миксеры — это, наоборот, сильнейший красный флаг: депозит с адреса, связанного с миксером, почти гарантированно вызовет расследование, а в ряде юрисдикций сами миксеры находятся под санкциями.
Как пройти верификацию без лишних проблем: практический чек-лист
Если свести всё к действиям, несколько простых привычек сэкономят вам недели переписки с поддержкой:
- Регистрируйтесь на свои данные и со своих устройств; общие аккаунты и «номинальные» профили — прямой путь к блокировке.
- Готовьте документы заранее: действующий паспорт или ID, свежую квитанцию или выписку для адреса. Фотографируйте при хорошем освещении, без бликов и обрезанных краёв.
- Имя в аккаунте, на банковской карте и в документах должно совпадать, включая транслитерацию.
- Сохраняйте подтверждения крупных операций: договоры, выписки, скриншоты сделок — они понадобятся, если платформа спросит источник средств.
- Внимательно относитесь к контрагентам в P2P-сделках: монеты с сомнительной историей могут создать проблемы вам, а не продавцу.
- Не используйте VPN для обхода региональных ограничений — последствия обнаружения обычно хуже самого ограничения.
- Если аккаунт ограничили, отвечайте на запросы платформы полно и сразу; затягивание и частичные ответы лишь углубляют проверку.
Отдельное предостережение касается данных: документы для KYC отправляйте только через официальное приложение или сайт платформы, проверяя домен. Фишинговые клоны бирж с фейковой «верификацией» — распространённый способ кражи и документов, и средств.
Частые вопросы
Можно ли торговать на бирже без KYC
На крупных лицензированных биржах — практически нет: максимум, что доступно без верификации, это просмотр интерфейса. Некоторые платформы разрешают ограниченные операции на базовом уровне, но лимиты там минимальны, а требования постоянно ужесточаются. Альтернатива — децентрализованные протоколы, однако там вы всё равно столкнётесь с KYC на входе или выходе в фиат.
Сколько времени платформа может удерживать средства во время проверки
Точных универсальных сроков нет: они зависят от юрисдикции, сложности случая и правил конкретной платформы. Простые автоматические проверки закрываются за дни, расследования с запросом документов могут длиться неделями. Условия сервиса обычно содержат положения о таких случаях — их стоит читать до внесения крупных сумм.
Передаёт ли биржа мои данные налоговой
Всё чаще — да. В ряде стран уже действуют или вводятся механизмы автоматического обмена информацией о криптооперациях (например, стандарт CARF, разработанный ОЭСР). Кроме того, налоговые органы могут запрашивать данные у платформ в рамках отдельных проверок. Конкретные обязательства по декларированию доходов от цифровых активов зависят от законодательства вашей страны — с этим вопросом стоит обратиться к налоговому консультанту.
Что такое «повышенная проверка» и кому она грозит
Enhanced Due Diligence применяют к клиентам с повышенным риск-профилем: политически значимым лицам, резидентам стран со слабым AML-режимом, пользователям с большими оборотами или нестандартными паттернами операций. Это не обвинение, а стандартная процедура: платформе нужно глубже понимать происхождение средств и цель операций. Полный и честный пакет документов — самый быстрый способ её пройти.