Платёжная система — это участники, правила и техническая инфраструктура, которые обеспечивают выполнение платёжных операций. Прикладывая карту к терминалу, вы видите лишь короткое подтверждение. Оно не всегда означает, что продавец уже получил деньги: одобрение операции и окончательный расчёт — разные этапы.
- Платёжная система простыми словами
- Как работает платёжная система: путь одной транзакции
- Кто участвует в работе системы
- Основные виды и смежные понятия
- По территории действия
- По способу окончательного расчёта
- Карты, кошельки, SWIFT и SEPA
- Платёжная система и финансовая инфраструктура
- Почему скорость платежей важна для бизнеса
- Как сравнивать платёжные услуги для бизнеса
- Ошибки и риски
- Что меняется в платёжных технологиях
- Частые вопросы
- Нужна ли карта для перевода?
- Какая система самая безопасная?
- Где проверить участника платёжного рынка?
Платёжная система простыми словами
Банк или другой поставщик платёжных услуг обслуживает клиента, а платёжная система даёт её участникам согласованный способ обмениваться платёжными данными и выполнять операции. Приложение, карта, оператор системы и сама система — связанные, но разные понятия.
Для покупателя это возможность оплатить товар или перевести средства, для бизнеса — принимать оплату и сопоставлять поступления с заказами. Доступность зависит от участия учреждений в соответствующей системе, поддерживаемых инструментов, валют и правил. Ни одна система не гарантирует приём любой карты или отсутствие сбоев.
Как работает платёжная система: путь одной транзакции
Рассмотрим упрощённый пример карточной покупки с онлайн-авторизацией. В других схемах состав участников и порядок обработки могут отличаться.
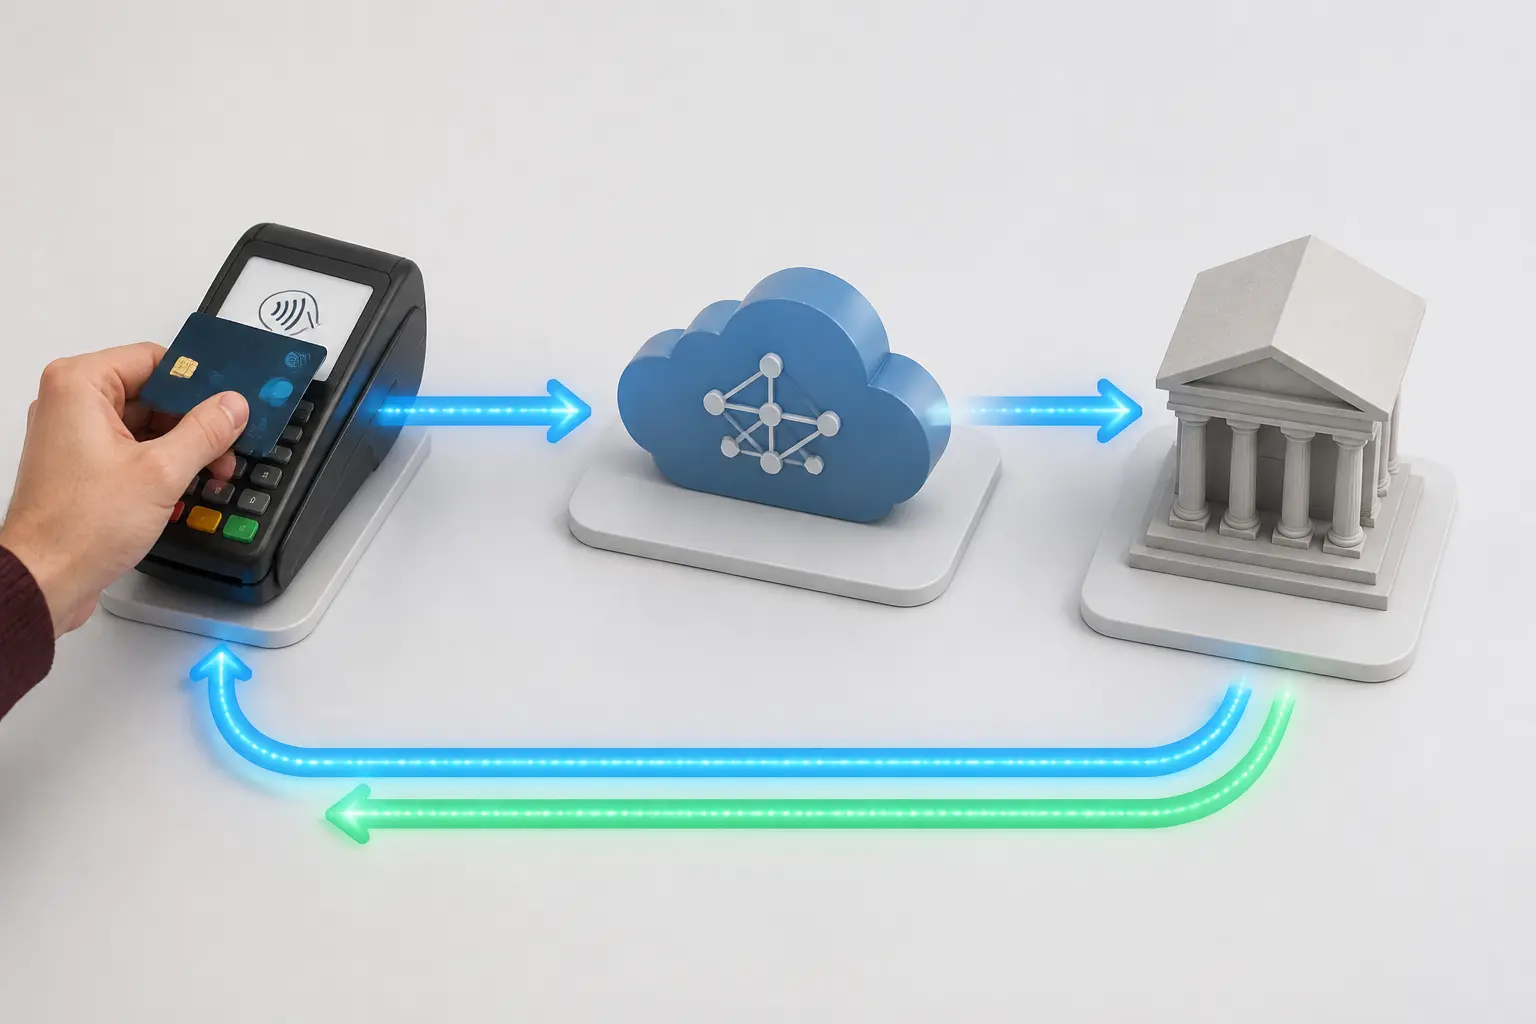
- Запрос. Терминал передаёт данные операции через эквайера и процессинговую инфраструктуру эмитенту карты.
- Авторизация. Эмитент проверяет возможность проведения операции: доступные средства или кредит, ограничения и признаки риска. В ответ поступает одобрение или отказ.
- Резервирование. После одобрения сумма может стать недоступной для других покупок. Такой резерв ещё не равнозначен окончательному списанию.
- Клиринг. Участники передают и сверяют данные, определяют обязательства по операциям.
- Расчёт. Обязательства погашают переводом средств. Зачисление продавцу происходит по условиям его договора с поставщиком услуг.
Авторизация обычно быстрая, но универсального срока окончательного расчёта для всех операций нет. Различие между клирингом и расчётом объясняет EPC. Статус в приложении и выписку следует читать с учётом правил конкретного банка.
Биометрическая проверка на телефоне — отдельный процесс. Например, в Apple Pay пользователь подтверждает действие на устройстве, а банк проверяет платёжные данные, в том числе динамический защитный код. Утверждение, что банк сравнивает ваш отпечаток пальца во время такой покупки, некорректно.
Кто участвует в работе системы
- Плательщик и получатель — стороны платежа.
- Эмитент выпускает карту; эквайер обеспечивает приём платежей продавцом. Это разные роли, которые иногда выполняет одно учреждение.
- Оператор системы организует её работу и устанавливает правила; он не равнозначен всей системе.
- Процессинговые и другие технологические операторы обрабатывают данные. Часть функций можно выполнять собственными средствами или поручать отдельным поставщикам.
Поставщиками платёжных услуг могут быть не только банки. В Украине регуляторными полномочиями на платёжном рынке обладает НБУ; одновременно он является оператором СЭП. Регулирование рынка и выполнение конкретной клиентской операции — разные задачи.
Основные виды и смежные понятия
По территории действия
Visa и Mastercard — примеры международных карточных систем, ПРОСТІР — украинской национальной системы. География приёма и тариф зависят от конкретного продукта и договоров. Сам по себе перевод между счетами одного банка ещё не означает существования отдельной платёжной системы.
По способу окончательного расчёта
При валовом расчёте обязательства исполняют отдельно, без взаимозачёта. RTGS — валовой расчёт в реальном времени. При нетто-расчёте погашают итоговые позиции после взаимозачёта. Отложенный нетто-расчёт между учреждениями не обязательно означает медленное зачисление клиенту: Банк международных расчётов описывает обе модели для быстрых платежей.
Карты, кошельки, SWIFT и SEPA
Название «цифровой кошелёк» может обозначать разные продукты. Оплата добавленной картой через Apple Pay или Google Wallet не означает, что её средства перенесены на отдельный баланс Apple или Google. Кошельки электронных денег с собственным учётом остатка — другая модель.
SWIFT прежде всего обеспечивает защищённый обмен финансовыми сообщениями. В обычном международном банковском переводе учреждения используют эти сообщения, а зачисление выполняют банки. Это не карточная система наподобие Visa. SEPA и платёжные схемы EPC также не являются одной технической сетью: SEPA — единая зона платежей в евро, а схемы определяют согласованные правила выполнения операций.
Платёжная система и финансовая инфраструктура
Финансовая система шире: она охватывает банки, рынки, страхование и другие институты. Безналичный платёж изменяет записи на счетах, а не перемещает купюры между учреждениями. При операциях с ценными бумагами денежный расчёт и передача прав на бумаги требуют согласования, но это не один и тот же процесс.
Почему скорость платежей важна для бизнеса
Задержка поступления может затруднить оплату поставщикам или сверку заказов. Поэтому бизнесу важны доступность сервиса, понятный статус операции и предсказуемый срок зачисления. Сбой платёжной инфраструктуры сам по себе не доказывает потери остатка на счёте.
Как сравнивать платёжные услуги для бизнеса
- Интернет-магазин: страны клиентов и регистрации бизнеса, доступные валюты, интеграция, возвраты и полная стоимость обработки.
- Магазин или кафе: поддерживаемые карты, терминал или другой способ приёма, его стоимость, связь, техническая поддержка и срок выплаты.
- Работа с иностранными заказчиками: допустимость коммерческих поступлений, реквизиты, документы, конвертация и комиссии всех участников перевода.
Популярность бренда не подтверждает доступности его услуг для конкретного бизнеса в Украине. Сравнивать следует действующие условия договоров, а не только рекламируемый процент комиссии.
Ошибки и риски
Оспаривание карточной операции, или chargeback, не гарантирует автоматического возврата денег. Основания, сроки и доказательства имеют значение; продавец может представить свой ответ. Расходы и ответственность определяют правила и договор, а не универсальный «штраф за каждое оспаривание».
Отказ могут вызвать лимиты, неверные данные, проверки безопасности, правовые ограничения или технический сбой. Сохраните подтверждение и выясните статус у поставщика услуг перед повторной попыткой. Резерв и окончательное списание не следует автоматически считать двумя оплатами.
Токенизация и дополнительное подтверждение уменьшают отдельные риски, но не устраняют фишинг. Проверяйте получателя и сумму, не передавайте посторонним PIN, CVV/CVC и одноразовые коды, пользуйтесь уведомлениями об операциях. О подозрительном платеже нужно оперативно сообщить своему поставщику услуг.
Что меняется в платёжных технологиях
По информации НБУ, СЭП-4 работает круглосуточно с 1 апреля 2023 года, а мгновенные переводы между счетами в течение 10 секунд внедрены в версии 4.1 с 1 декабря 2024 года. Доступность конкретного сервиса и его лимиты проверяют у поставщика услуг.
Открытый банкинг позволяет авторизованным сторонним поставщикам с согласия пользователя получать информацию о счёте или инициировать платёж через специальные интерфейсы. Это не неограниченный доступ к деньгам и не гарантия более низкой комиссии.
Цифровые деньги центрального банка (CBDC) — отдельная концепция. Их не следует отождествлять с биткоином или обычным карточным счётом. По состоянию на 17 сентября 2026 года цифровой евро ещё готовят к возможному выпуску: ЕЦБ сообщает о будущем пилоте и отдельном решении об эмиссии после принятия соответствующего законодательства. Технология CBDC не обязательно основана на блокчейне.
Частые вопросы
Нужна ли карта для перевода?
Не всегда: перевод со счёта по IBAN может выполняться без карты. Номер телефона заменяет реквизиты лишь там, где сервис поддерживает его привязку к счёту.
Какая система самая безопасная?
Универсального рейтинга нет. Оценивают защиту конкретного сервиса, порядок подтверждения операций, реагирование на мошенничество и рассмотрение жалоб. Международный или национальный статус сам по себе не определяет уровня безопасности.
Где проверить участника платёжного рынка?
Для Украины начните с официальной страницы авторизации и реестров НБУ. Сопоставляйте юридическое лицо, его роль и разрешённые услуги. Иностранная лицензия сама по себе не подтверждает право предоставлять любые услуги в Украине.