- Почему государственные облигации оказались на блокчейне
- Tokenized treasuries простыми словами: что внутри токена
- Как работает механизм: от облигации к токену и обратно
- RWA и tokenization: где tokenized treasuries занимают свое место
- Связь со стейблкоинами: разные функции и общая инфраструктура
- Ключевые платформы и примеры на рынке
- Техническая и правовая инфраструктура: что держит конструкцию
- Риски и ограничения, о которых стоит знать заранее
- Что проверить перед использованием tokenized treasuries
- Что меняется в ландшафте цифровых активов
Почему государственные облигации оказались на блокчейне
Пользователи стейблкоинов обычно не получают доход от резервов эмитента, хотя отдельные платформы могут предлагать вознаграждения по собственным правилам. Это поддержало спрос на tokenized treasuries — токенизированные продукты, дающие экономическую экспозицию к краткосрочным государственным бумагам США. Важная деталь: токен может представлять долю фонда, долговое требование к эмитенту или другое договорное право, поэтому его нельзя автоматически приравнивать к прямому владению казначейской облигацией.
Типичная схема объединяет портфель краткосрочных государственных бумаг или операций репо, регулируемую юридическую оболочку, кастодиана и запись прав в блокчейне. Доход базовых активов может отражаться в росте цены токена, изменении его баланса или распределениях — после комиссий и расходов. Стейблкоины преимущественно созданы для расчетов, а такие продукты ориентированы на получение доходности; конкретные права всегда определяют документы эмитента.
Сегмент расширяется вместе с появлением токенизированных фондов денежного рынка и долговых инструментов. Единой юридической модели при этом нет. SEC различает токенизацию самим эмитентом и модели сторонних компаний; права владельца и официальный реестр в этих конструкциях могут отличаться.
Tokenized treasuries простыми словами: что внутри токена
Самый простой пример — токен, представляющий долю фонда денежного рынка, который вкладывает средства в краткосрочные государственные бумаги США и репо. Но другой продукт может быть долговым требованием к отдельной компании. Блокчейн фиксирует или дополняет учет прав, однако сам значок в кошельке не объясняет, кто владеет базовыми активами и что произойдет при неплатежеспособности эмитента.
Смарт-контракт может управлять выпуском, переводами и погашением токенов, но связь с базовыми активами создают юридические документы, кастодиальный учет и реестр владельцев. Доход не всегда распределяется самим контрактом: в части продуктов растет расчетная цена доли.
Для проверки конструкции нужно установить, что именно представляет токен: непосредственно выпущенную в токенизированной форме ценную бумагу, долю фонда, обеспеченную ноту или требование к стороннему эмитенту. Также важны юрисдикция, официальный реестр, ограничения перевода, порядок погашения и права при банкротстве. Законность и уровень защиты зависят от конкретного предложения и категории инвестора.
Как работает механизм: от облигации к токену и обратно
Конкретный процесс зависит от продукта. Фонд или специальная компания привлекает средства, покупает разрешенные активы и передает их на хранение кастодиану. Эмитент или трансфер-агент ведет официальный реестр прав, а токен отражает долю либо требование согласно условиям выпуска. Покупка бумаг непосредственно на аукционах Минфина не является обязательным признаком такой схемы.
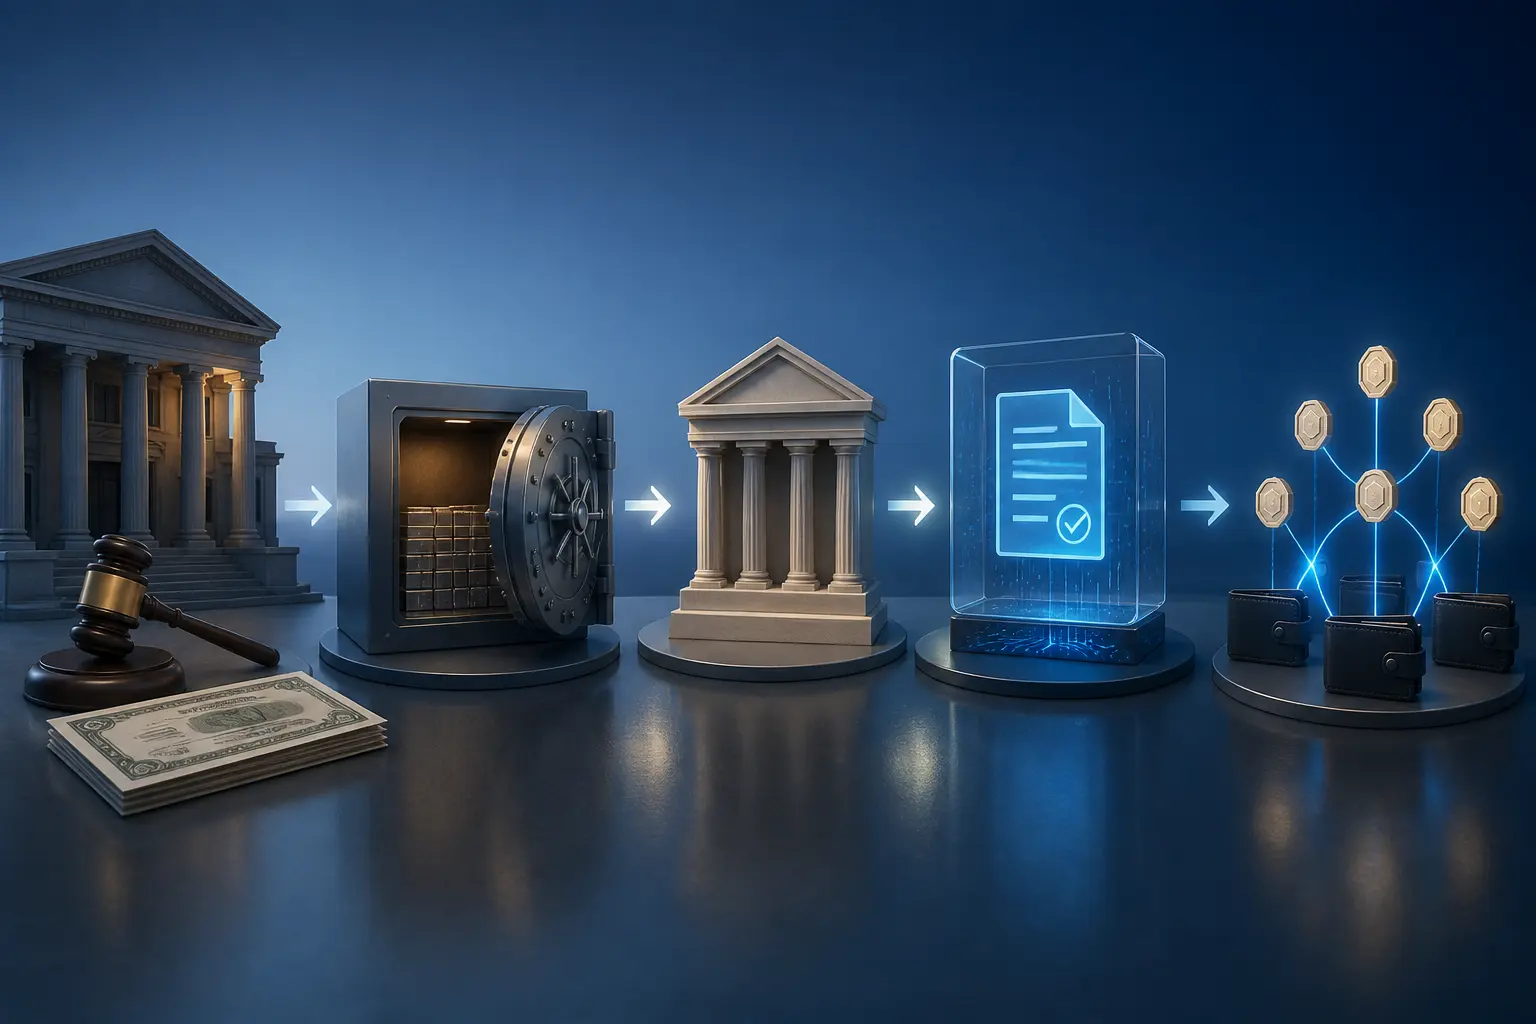
Затем эмитент выпускает токены в одной или нескольких поддерживаемых сетях. Переводы часто разрешены только между верифицированными или внесенными в белый список адресами; вторичная торговля и использование как залога доступны лишь там, где это предусмотрено правилами продукта и интеграциями конкретной платформы. Поэтому присутствие токена в публичном блокчейне не означает свободный оборот без комплаенс-ограничений.
Доходность может отражаться по-разному: через ребейсинг, распределения или постепенный рост расчетной цены токена. Это не исчерпывающий перечень, а налоговые и технические последствия зависят от конструкции конкретного продукта.
Подписка и погашение обычно требуют KYC/AML-проверки и выполнения критериев допуска. Расчет чаще всего происходит в фиатной валюте или стейблкоине, а не передачей инвестору отдельных казначейских бумаг. Условия, сроки, комиссии и доступность вторичного рынка нужно проверять в документах продукта.
RWA и tokenization: где tokenized treasuries занимают свое место
Токенизация реальных активов — RWA — охватывает более широкий круг прав и инструментов, чем государственные облигации: фонды, долговые требования, товары и другие активы. Казначейские бумаги стали заметным направлением благодаря стандартизированному базовому активу и спросу на краткосрочные долларовые инструменты.
Краткосрочные государственные бумаги США имеют глубокий традиционный рынок и понятный механизм формирования доходности. Это упрощает оценку базового портфеля, но не устраняет процентный, ликвидностный, операционный и контрагентский риски самого токенизированного продукта. Его доступность также зависит от правил конкретной юрисдикции.
В сегменте RWA такие продукты служат мостом между традиционными активами и цифровой инфраструктурой: права и хранение остаются связанными с фондами, кастодианами и трансфер-агентами, а блокчейн добавляет программируемый учет и переводы. Доступность для криптокомпаний и частных лиц определяют KYC, минимальные суммы и ограничения предложения.
Связь со стейблкоинами: разные функции и общая инфраструктура
Стейблкоины и tokenized treasuries могут использовать одну расчетную инфраструктуру, но выполняют разные функции. Например, резерв USDC включает наличные средства, краткосрочные бумаги Казначейства США и однодневные обратные репо, тогда как токенизированный фонд дает право на экономический результат отдельного портфеля согласно документам продукта.
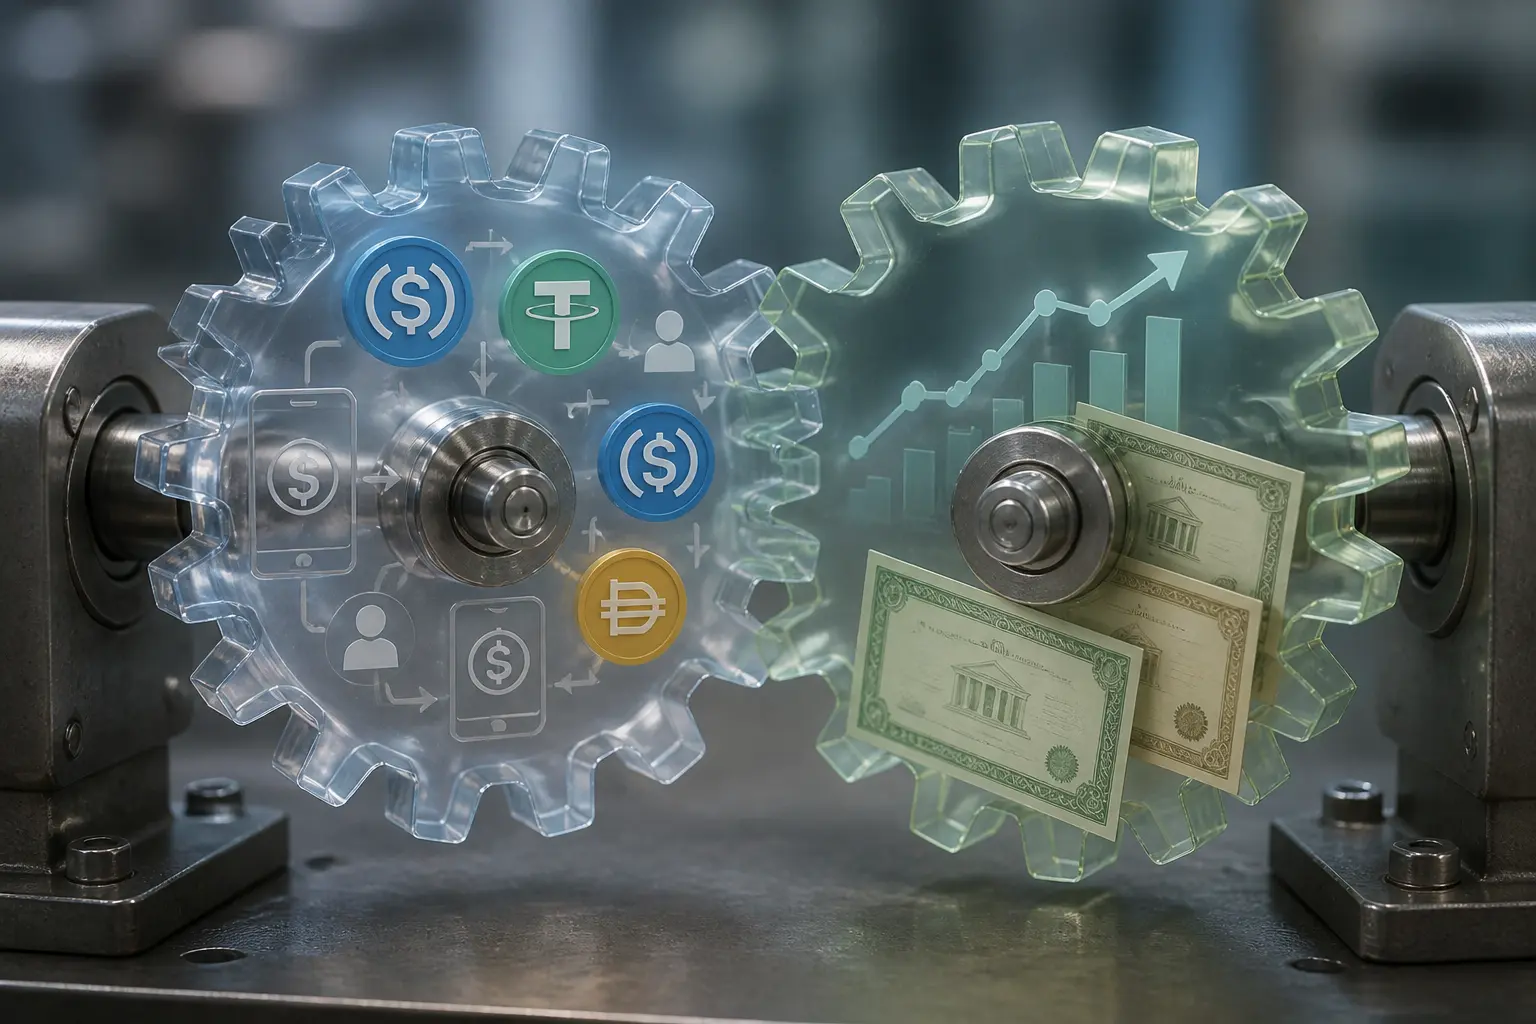
Владельцы обычного USDC не имеют договорного права на доход резервного портфеля Circle. В токенизированном фонде или ноте доходность базовых активов может передаваться владельцу через цену или распределения после расходов, но это право и его расчет нужно подтвердить в документах конкретного продукта.
Стейблкоины шире используются как средство расчета, тогда как токенизированные фонды и ноты часто имеют более узкий круг допущенных инвесторов, ограничения перевода и меньшую вторичную ликвидность. Отдельные платформы интегрируют оба типа активов, например позволяют подписку или погашение токенизированного фонда в стейблкоине.
Продукты, сочетающие стабильную расчетную единицу с доходностью, могут иметь другую правовую природу, чем классический платежный стейблкоин. Их нельзя оценивать только по названию: важны активы, права владельца, эмитент и порядок погашения.
Ключевые платформы и примеры на рынке
На рынке работают управляющие активами, операторы токенизированных фондов и специализированные платформы. Среди примеров — Franklin Templeton с Franklin OnChain U.S. Government Money Fund, Circle как токен-администратор USYC и Ondo Finance с продуктами, имеющими разные юридические модели и условия доступа. Название бренда не заменяет проверку конкретного эмитента и документов выпуска.
Архитектуры различаются. Franklin Templeton описывает FOBXX как зарегистрированный в США фонд, где одна доля представлена токеном BENJI, а трансфер-агент ведет официальную запись через собственную систему, интегрированную с публичными блокчейнами. У Circle USYC каждый токен представляет долю Cayman Islands mutual fund, инвестирующего в краткосрочные государственные бумаги и репо; продукт имеет ограничения допуска, в частности доступен лишь определенным неамериканским инвесторам. Название «tokenized treasuries» поэтому охватывает разные юридические формы, а не один стандартный актив.
Выбор платформы стоит оценивать по нескольким критериям: регуляторный статус эмитента и кастодиана, прозрачность резервов и механизмов аудита, ликвидность вторичного рынка, совместимость с целевыми DeFi-протоколами, а также структура комиссий и налоговые последствия для конкретной юрисдикции. Не существует универсально лучшего решения — оптимальный выбор зависит от размера капитала, горизонта инвестирования и технических потребностей пользователя.
Техническая и правовая инфраструктура: что держит конструкцию
Надежность tokenized treasuries зависит от трех опор: безопасного хранения базовых активов, корректной работы смарт-контрактов и соответствия требованиям регуляторов. Нарушение любого из этих звеньев может привести к потере средств или юридической недействительности операций.
Кастодиана, трансфер-агента и аудитора нужно проверять по документам продукта: их роли и лицензии различаются. Аудит смарт-контракта уменьшает часть технического риска, но не подтверждает платежеспособность эмитента или юридическую защищенность владельца. Регуляторные требования также зависят от страны, типа ценной бумаги и категории инвестора.
Для инвесторов важно понимать, что владение токеном не эквивалентно прямому владению облигацией. Токен — это цифровое представление права, которое определяется юридическими документами эмитента. В случае банкротства платформы, форс-мажора или регуляторного вмешательства процесс восстановления активов может быть длительным. Это не означает, что продукты опасны по определению, но требует тщательной due diligence вместо доверия к маркетинговым утверждениям.
Риски и ограничения, о которых стоит знать заранее
К риску базовых государственных бумаг добавляются риски фонда или эмитента, кастодиана, банковских и расчетных партнеров, а также юридической структуры. Стоимость краткосрочных бумаг и доходность меняются вместе с рыночными ставками; название продукта не означает гарантии капитала или государственного страхования.
Технические риски включают ошибки смарт-контрактов, оракулов, мостов и сети, а операционные — утрату ключей, приостановку переводов или погашения. Регуляторные и налоговые последствия зависят от страны инвестора и могут влиять на доступ к продукту.
Вторичная ликвидность может быть значительно ниже, чем у базовых казначейских бумаг. Во время стресса цена токена может отклоняться от расчетной стоимости, а погашение — задерживаться или приостанавливаться по правилам фонда. Этот риск важен независимо от планируемого срока владения.
Что проверить перед использованием tokenized treasuries
Такие инструменты иногда используют для краткосрочного размещения ликвидности в ончейн-операциях, но они не эквивалентны банковскому депозиту, стейблкоину или прямой казначейской облигации. Доступность, страхование, порядок погашения, налоги и риск посредников различаются.
Перед приобретением нужно прочитать проспект или условия выпуска, проверить эмитента, кастодиана, аудит, состав активов, комиссии, минимальную сумму, право на погашение и ограничения для страны и типа инвестора. Маркетинговое слово «treasury» само по себе не гарантирует прямого права на бумаги правительства США.
Отдельно проверяют налоговый момент признания дохода, необходимость KYC для подписки и погашения, лимиты операций, поддерживаемые сети и комиссии. Использование нескольких эмитентов может уменьшить концентрацию на одном контрагенте, но не устраняет общие рыночные и регуляторные риски и усложняет учет.
Что меняется в ландшафте цифровых активов
Появление tokenized treasuries показывает, что блокчейн все чаще используют как дополнительный слой учета, перевода и расчетов для регулируемых финансовых продуктов. Потенциальные преимущества — программируемость и более быстрая операционная совместимость — зависят от юридической определенности, надежной кастодиальной цепочки и работы внеблокчейновой инфраструктуры.
В таких продуктах блокчейн не отменяет финансовое регулирование: правила о ценных бумагах, идентификации клиентов, хранении и раскрытии информации продолжают действовать. Поэтому точнее говорить о сочетании ончейн-инфраструктуры с традиционными юридическими и операционными механизмами.
Практическая новизна состоит в программируемом представлении прав и возможности интегрировать регулируемый актив с цифровыми расчетами. Качество продукта определяет не сам блокчейн, а полная цепочка: активы, эмитент, официальный реестр, кастодиан, право на погашение, ликвидность и техническая безопасность.