Коли планування IT-бюджетів на 2026 рік стартувало, багато фінансових директорів вперше зіткнулися з новою ситуацією: найбільшим рядком у кошторисі більше не ліцензії чи люди, а інфраструктура для штучного інтелекту. Квітневий прогноз Gartner на 2026 рік показує швидке зростання глобальних IT-витрат, у якому особливо виділяються системи дата-центрів, програмне забезпечення та хмарна інфраструктура. У цій статті розберемо, що саме означають ці цифри, які сегменти ринку виграють, які втрачають і як із прогнозів аналітиків витягти практичну користь для власної технологічної стратегії. Ширший контекст цих змін охоплює технології та інновації: AI, хмари, чипи і те, як вони переплітаються між собою.
- Що таке IT-витрати 2026 простими словами
- Дані і рейтинги технологій: що показує статистика
- Як працює AI-інфраструктура і чому вона так коштує
- Чому ринок змінює структуру, а не просто росте
- Рейтинг за показником: хто отримує найбільшу вигоду
- Ризики, про які прогнози зазвичай мовчать
- Що це означає для бізнесу: практичні висновки
- Де брати відкриті дані для власного аналізу
- Часті запитання про IT-витрати 2026
- Чи справді глобальні IT-витрати у 2026 році зростуть рекордно?
- Чим IT-витрати відрізняються від капітальних витрат на дата-центри?
- Чи означає бум AI-інфраструктури, що кожній компанії потрібні власні GPU?
- Що станеться з ринком, якщо AI-інвестиції не окупляться?
Що таке IT-витрати 2026 простими словами
Глобальні IT-витрати — це сумарна оцінка того, скільки компанії, державні установи та споживачі всього світу витратять на інформаційні технології протягом року. У цей показник входять п’ять класичних сегментів: системи центрів обробки даних (сервери, сховища, мережеве обладнання), програмне забезпечення, пристрої (ПК, смартфони, планшети), IT-сервіси та комунікаційні послуги.
Якщо пояснити ще простіше: уявіть, що всі організації планети склали докупи свої технологічні бюджети. За прогнозом Gartner від 22 квітня 2026 року, світові IT-витрати у 2026 році становитимуть близько 6,32 трлн доларів, що на 13,5% більше за оцінку 2025 року. Це прогноз, який агентство може переглянути в наступних кварталах.
Ключовий нюанс, який часто губиться в заголовках: це не органічне зростання «всього одразу». Структура ринку дещо перекошена. Інвестиції концентруються у вузькому колі компаній, які будують обчислювальні потужності для штучного інтелекту, тоді як інші сегменти ростуть повільно або стагнують.
Дані і рейтинги технологій: що показує статистика
Рейтинги сегментів IT-ринку за темпами зростання у 2026 році виглядають нетипово. Якщо ще кілька років тому лідерами були програмне забезпечення та IT-сервіси, то тепер перше місце впевнено займає інфраструктурна складова.
| Сегмент | Очікувана динаміка у 2026 | Головний драйвер |
|---|---|---|
| Системи дата-центрів | +55,8%; близько $788 млрд | Сервери, пам’ять і прискорювачі для AI |
| Програмне забезпечення | +15,1%; близько $1,44 трлн | AI-функції в корпоративних застосунках |
| IT-сервіси | +9,0%; близько $1,87 трлн | Інтеграція штучного інтелекту в процеси |
| Пристрої | +8,2%; близько $856 млрд | Ціни на пам’ять і цикли заміни |
| Комунікаційні послуги | +4,8%; близько $1,36 трлн | Зрілий ринок без нових драйверів |
Зауважте: конкретні відсотки у прогнозах аналітичних агентств регулярно переглядаються протягом року, тож розумніше орієнтуватися на порядок величин і структуру, а не на десяті частки відсотка. Але сама ієрархія стабільна вже кілька кварталів поспіль: системи дата-центрів у квітневому прогнозі зростають найшвидше, але всі п’ять сегментів мають позитивну динаміку.
Важливий факт, який змінює спосіб читання цих рейтингів: значна частина витрат на дата-центри — це капітальні інвестиції вузької групи гіперскейлерів і хмарних провайдерів, а не масові закупівлі корпоративним сектором. Це означає, що «середній» бізнес може не відчувати буму взагалі, хоча статистика малює бурхливе зростання. Порівнювати масштаби такого попиту зручно через найбільші дата-центрові ринки світу та їхню потужність.
Як працює AI-інфраструктура і чому вона так коштує
AI infrastructure — це комплекс обчислювальних ресурсів, необхідних для навчання та роботи моделей штучного інтелекту: графічні прискорювачі (GPU), спеціалізовані чипи, високошвидкісні мережі всередині дата-центру, системи зберігання великих масивів даних, а також енергетична й холодильна інфраструктура.
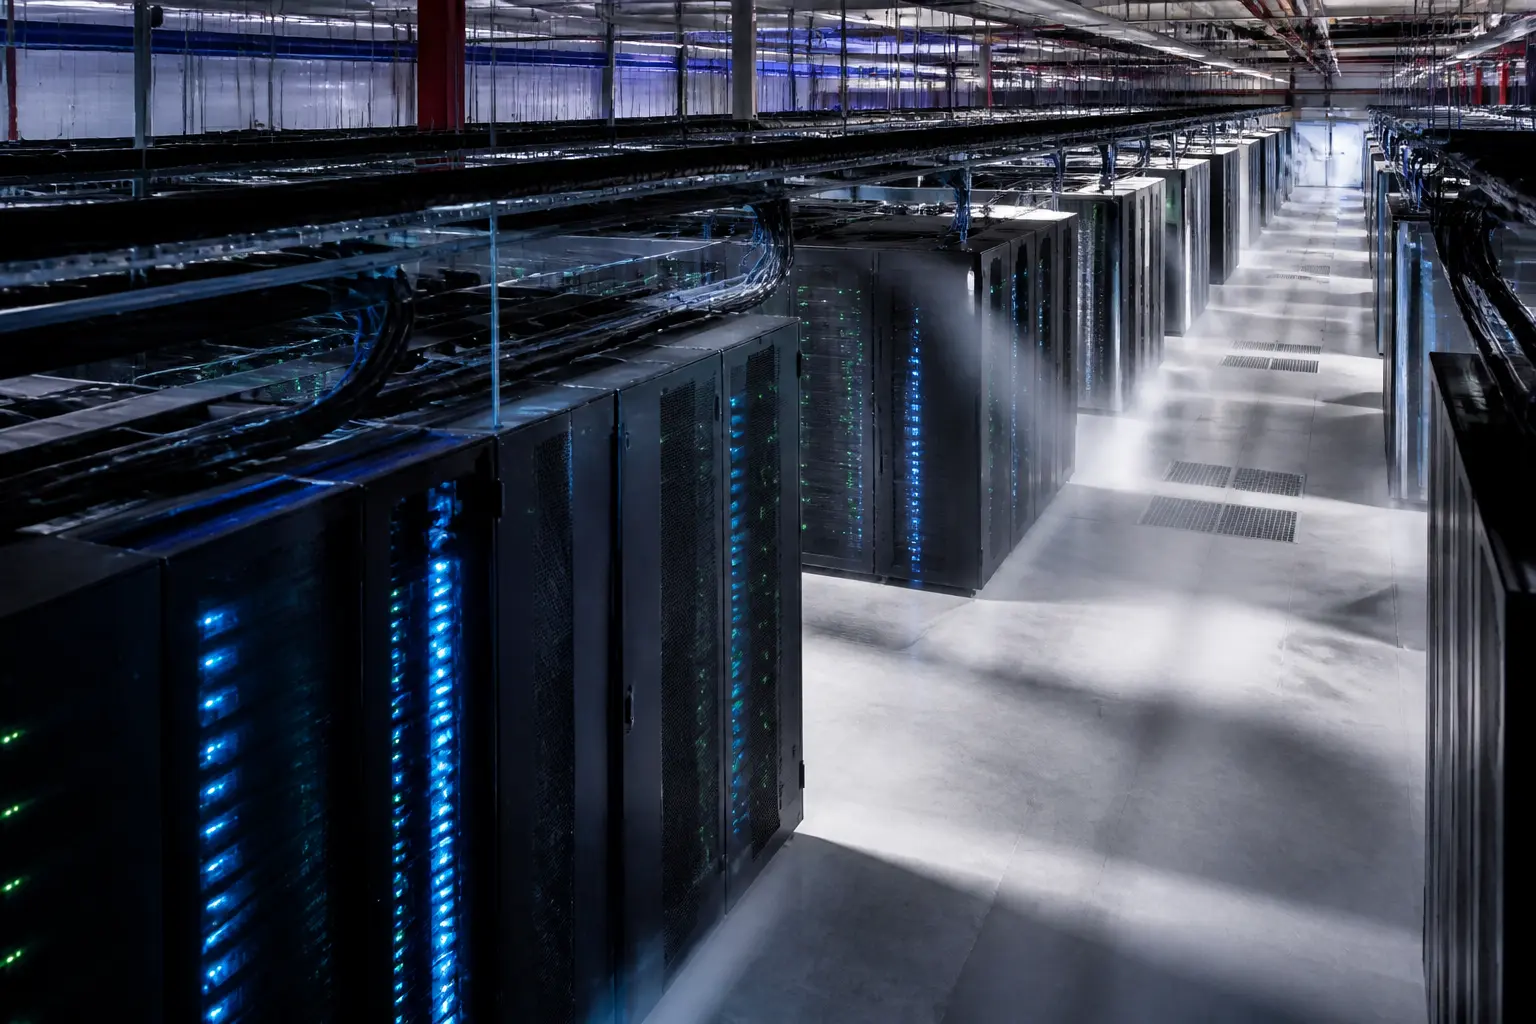
Механіка проста, але масштаб вражає. Навчання однієї великої моделі вимагає тисяч прискорювачів, які працюють узгоджено тижнями. Кожен такий прискорювач коштує в десятки разів дорожче за класичний серверний процесор, споживає значно більше енергії та потребує складного охолодження. Коли попит на AI-сервіси зростає, провайдерам доводиться будувати нові дата-центри фактично «під заводську потужність» — з власними підстанціями, а іноді й із домовленостями про виділене електропостачання.
Тому інвестиційний цикл виглядає так:
- Хмарні провайдери та AI-лабораторії прогнозують попит на обчислення.
- Замовляють прискорювачі та обладнання з великим терміном поставки.
- Будують або розширюють дата-центри, вирішуючи питання енергії та охолодження.
- Продають обчислювальну потужність підприємствам і розробникам як сервіс.
- Кінцеві компанії вбудовують AI-функції у власні продукти та процеси.
Саме через цей ланцюжок статистика глобальних IT-витрат 2026 виглядає такою концентрованою: великі гроші рухаються на першому та другому кроках, а до кінцевого користувача ефект доходить із затримкою в один-два роки.
Чому ринок змінює структуру, а не просто росте
Попередні технологічні буму — персональні комп’ютери, інтернет, мобільні пристрої, хмари — підіймали широкі сегменти ринку одночасно. AI-хвиля працює інакше, і ось чому.
По-перше, з’явився ефект витіснення. Обмежений бюджет компанії перерозподіляється: гроші, які могли б піти на оновлення парку ноутбуків або нові ліцензії, йдуть на пілоти з генеративним штучним інтелектом та хмарні обчислення. Саме тому сегмент пристроїв у рейтингах зростання виглядає слабко попри загальний бум.
По-друге, змінюється модель споживання. Замість того щоб купувати сервери у власний дата-центр, більшість компаній орендує AI-потужність у хмарі. Це зміщує витрати з категорії капітальних в операційні та робить бізнес залежним від цінової політики кількох провайдерів.
По-третє, вартість входу в інфраструктурний бізнес стала заборонно високою. Побудова сучасного AI-дата-центру вимагає мільярдів доларів, доступу до енергії та дефіцитних чипів. Результат — консолідація: обчислювальні потужності концентруються в руках кількох гравців, а решта ринку стає їхніми клієнтами.
Окремий аспект — географія. Інвестиції концентруються там, де є дешева енергія, сприятливе регулювання та політична воля, тому карта нових дата-центрів помітно відрізняється від карти класичних IT-хабів минулого десятиліття.
Рейтинг за показником: хто отримує найбільшу вигоду
Якщо скласти умовний рейтинг бенефіціарів AI-буму за масштабом ефекту, картина буде такою:
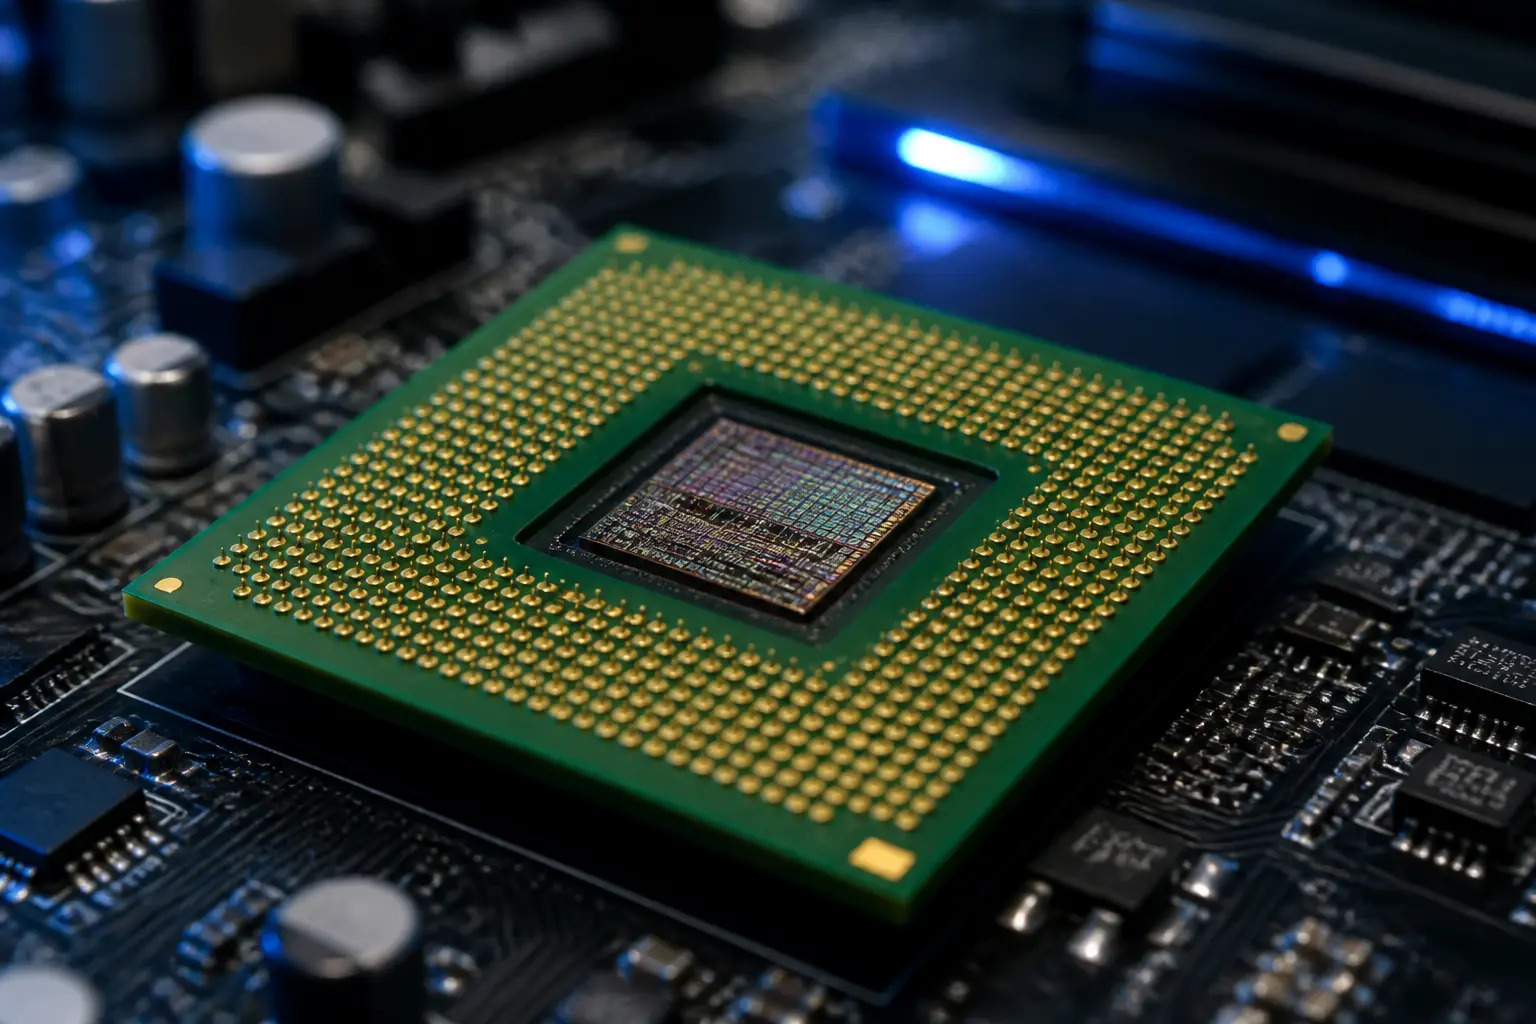
- Виробники прискорювачів і напівпровідників — фактично «продавці лопат під час золотої лихоманки»; їхня виручка та маржа ростуть найшвидше.
- Гіперскейлери та хмарні провайдери — масштабують виручку від AI-сервісів, але несуть рекордні капітальні витрати й ризики перевиробництва потужностей.
- Виробники серверів, мережевого обладнання та систем охолодження — стабільний попит із багаторічними контрактами.
- Енергетичні компанії та оператори дата-центрів — несподівані переможці, адже електроенергія стала вузьким місцем усієї індустрії.
- Розробники корпоративного ПЗ — виграють у середньостроковій перспективі, вбудовуючи AI-функції у вже встановлені продукти.
На протилежному боці рейтингу — сегменти, які фінансуються за залишковим принципом: класичні пристрої, частина традиційних IT-сервісів, локальна інфраструктура малого бізнесу. Їхня стагнація на тлі загального буму — пряме наслідок перерозподілу бюджетів.
Ризики, про які прогнози зазвичай мовчать
Зведені таблиці зростання створюють враження лінійності, але реальність ризикованіша. Аналітики з різних агентств уже кілька разів переглядали прогнози в обидва боки, і причини цих переглядів показові самі по собі.
Головний ризик — розрив між інвестиціями та реальною віддачею. Значна частина корпоративних AI-проєктів досі перебуває на стадії пілотів і не демонструє вимірюваного повернення інвестицій. Якщо в 2026–2027 роках бізнес не переведе експерименти у прибуткові продукти, попит на обчислення може виявитися меншим за побудовані потужності — і ринок отримає хвилю затоварювання.
Другий ризик — ланцюжки поставок і енергетика. Дефіцит чипів, обмеження на експорт технологій, черги на підключення до електромереж у ключових регіонах — усе це здатне як загальмувати зростання, так і різко підняти ціни.
Третій — регуляторний. Правила щодо даних, штучного інтелекту та локалізації обчислень у різних юрисдикціях різняться й змінюються, що впливає на те, де і як будуються дата-центри та які сервіси можна продавати корпоративним клієнтам.
Що це означає для бізнесу: практичні висновки
Глобальна статистика сама по собі не приймає рішень, але дає правильну систему координат. Кілька практичних наслідків для компаній, які планують технологічні бюджети на 2026 рік:
- Плануйте AI-витрати як операційні, а не разові. Оренда хмарних обчислень і підписки на AI-сервіси стануть постійним рядком бюджету — закладіть його у багаторічне планування.
- Фіксуйте метрики віддачі до старту пілотів. Без вимірюваної бізнес-метрики AI-проєкт у 2026 році матиме ті самі проблеми з захистом бюджету, що й «цифрова трансформація» п’ять років тому.
- Слідкуйте за ціновою політикою провайдерів. Концентрація ринку означає, що вартість хмарних AI-потужностей визначатимуть кілька компаній — диверсифікація провайдерів і контрактна гнучкість стануть перевагою.
- Не відкладайте інвестиції в дані. Якість, структура та доступність корпоративних даних обмежують користь від штучного інтелекту сильніше, ніж обчислювальна потужність.
- Рахуйте приховані витрати: інтеграцію, навчання персоналу, безпеку та комплаєнс. У багатьох проєктах вони перевищують вартість самих AI-сервісів.
Стислий підсумок, який варто тримати в голові: 2026 рік — це рік, коли штучний інтелект остаточно перетворився з експериментальної технології на інфраструктурну. Компанії, які ставляться до цього як до чергової хвилі моди, ризикують переплатити за пізнє приєднання; ті, що інвестують без метрик, ризикують повторити долю невдалих трансформаційних програм минулого.
Де брати відкриті дані для власного аналізу
Опиратися на один прогноз — погана практика. Для власної перевірки цифр існує кілька типів джерел, які доповнюють одне одного.
Регулярні квартальні прогнози публікують аналітичні агентства — насамперед Gartner, а також IDC та інші дослідницькі компанії. Їхні пресрелізи безкоштовні й містять ключові оцінки за сегментами, хоча повні звіти платні. Другий тип джерел — квартальна звітність публічних компаній: капітальні витрати хмарних провайдерів і виробників чипів — це найчесніші «відкриті дані» про реальний стан AI-інвестицій, бо вони перевіряються аудитом. Третій тип — статистика галузевих асоціацій напівпровідникової індустрії та дані про енергоспоживання дата-центрів від енергетичних агентств.
Практичне правило: якщо прогноз агентства, звітність компаній і галузева статистика вказують в один бік, сигнал надійний. Якщо розходяться — довіряйте аудованим цифрам, а не екстраполяціям.
Часті запитання про IT-витрати 2026
Чи справді глобальні IT-витрати у 2026 році зростуть рекордно?
Так, поточні прогнози вказують на найвищі темпи зростання за багато років і сукупний обсяг понад 6 трильйонів доларів. Але важливо пам’ятати: прогнози переглядаються щокварталу, а значна частина зростання — це інвестиції вузької групи компаній в AI-інфраструктуру, а не рівномірний підйом усього ринку.
Чим IT-витрати відрізняються від капітальних витрат на дата-центри?
IT-витрати — ширша категорія: вона включає софт, сервіси, пристрої та комунікації. Капітальні витрати на дата-центри — лише частина цього обсягу, але саме вона у 2026 році росте найшвидше і задає тон усій статистиці.
Чи означає бум AI-інфраструктури, що кожній компанії потрібні власні GPU?
Ні. Для переважної більшості організацій раціональніша модель — оренда потужностей у хмарі та використання готових AI-сервісів. Власна інфраструктура виправдана лише за дуже специфічних умов: величезні стабільні навантаження, жорсткі вимоги до даних або регуляторні обмеження.
Що станеться з ринком, якщо AI-інвестиції не окупляться?
Найімовірніший сценарій — не обвал, а переоцінка: сповільнення нових будівельництв, падіння цін на оренду обчислень і консолідація гравців. Для кінцевих споживачів це може бути навіть вигідно — дефіцитні сьогодні потужності стануть доступнішими та дешевшими.