Когда планирование IT-бюджетов на 2026 год стартовало, многие финансовые директора впервые столкнулись с новой ситуацией: крупнейшей строкой в смете больше не лицензии или люди, а инфраструктура для искусственного интеллекта. Апрельский прогноз Gartner на 2026 год показывает быстрый рост глобальных IT-расходов, в котором особенно выделяются системы дата-центров, программное обеспечение и облачная инфраструктура. В этой статье разберем, что именно означают эти цифры, какие сегменты рынка выигрывают, какие проигрывают и как из прогнозов аналитиков извлечь практическую пользу для собственной технологической стратегии.
- Что такое IT-расходы 2026 простыми словами
- Данные и рейтинги технологий: что показывает статистика
- Как работает AI-инфраструктура и почему она так дорого стоит
- Почему рынок меняет структуру, а не просто растет
- Рейтинг по показателю: кто получает наибольшую выгоду
- Риски, о которых прогнозы обычно молчат
- Что это означает для бизнеса: практические выводы
- Где брать открытые данные для собственного анализа
- Частые вопросы об IT-расходах 2026
- Действительно ли глобальные IT-расходы в 2026 году вырастут рекордно?
- Чем IT-расходы отличаются от капитальных расходов на дата-центры?
- Означает ли бум AI-инфраструктуры, что каждой компании нужны собственные GPU?
- Что произойдет с рынком, если AI-инвестиции не окупятся?
Что такое IT-расходы 2026 простыми словами
Глобальные IT-расходы — это суммарная оценка того, сколько компании, государственные учреждения и потребители во всем мире потратят на информационные технологии в течение года. В этот показатель входят пять классических сегментов: системы центров обработки данных (серверы, хранилища, сетевое оборудование), программное обеспечение, устройства (ПК, смартфоны, планшеты), IT-сервисы и коммуникационные услуги.
Если объяснить еще проще: представьте, что все организации планеты сложили вместе свои технологические бюджеты. По прогнозу Gartner от 22 апреля 2026 года, мировые IT-расходы в 2026 году составят около 6,32 трлн долларов, что на 13,5% больше оценки 2025 года. Это прогноз, который агентство может пересмотреть в следующих кварталах.
Ключевой нюанс, который часто теряется в заголовках: это не органический рост «всего сразу». Структура рынка несколько перекошена. Инвестиции концентрируются в узком кругу компаний, которые строят вычислительные мощности для искусственного интеллекта, тогда как другие сегменты растут медленно или стагнируют.
Данные и рейтинги технологий: что показывает статистика
Рейтинги сегментов IT-рынка по темпам роста в 2026 году выглядят нетипично. Если еще несколько лет назад лидерами были программное обеспечение и IT-сервисы, то теперь первое место уверенно занимает инфраструктурная составляющая.
| Сегмент | Ожидаемая динамика в 2026 | Главный драйвер |
|---|---|---|
| Системы дата-центров | +55,8%; около $788 млрд | Серверы, память и ускорители для AI |
| Программное обеспечение | +15,1%; около $1,44 трлн | AI-функции в корпоративных приложениях |
| IT-сервисы | +9,0%; около $1,87 трлн | Интеграция искусственного интеллекта в процессы |
| Устройства | +8,2%; около $856 млрд | Цены на память и циклы замены |
| Коммуникационные услуги | +4,8%; около $1,36 трлн | Зрелый рынок без новых драйверов |
Заметьте: конкретные проценты в прогнозах аналитических агентств регулярно пересматриваются в течение года, поэтому разумнее ориентироваться на порядок величин и структуру, а не на десятые доли процента. Но сама иерархия стабильна уже несколько кварталов подряд: системы дата-центров в апрельском прогнозе растут быстрее всего, но все пять сегментов имеют положительную динамику.
Важный факт, который меняет способ чтения этих рейтингов: значительная часть расходов на дата-центры — это капитальные инвестиции узкой группы гиперскейлеров и облачных провайдеров, а не массовые закупки корпоративным сектором. Это означает, что «средний» бизнес может не ощущать бума вообще, хотя статистика рисует бурный рост.
Как работает AI-инфраструктура и почему она так дорого стоит
AI infrastructure — это комплекс вычислительных ресурсов, необходимых для обучения и работы моделей искусственного интеллекта: графические ускорители (GPU), специализированные чипы, высокоскоростные сети внутри дата-центра, системы хранения больших массивов данных, а также энергетическая и холодильная инфраструктура.
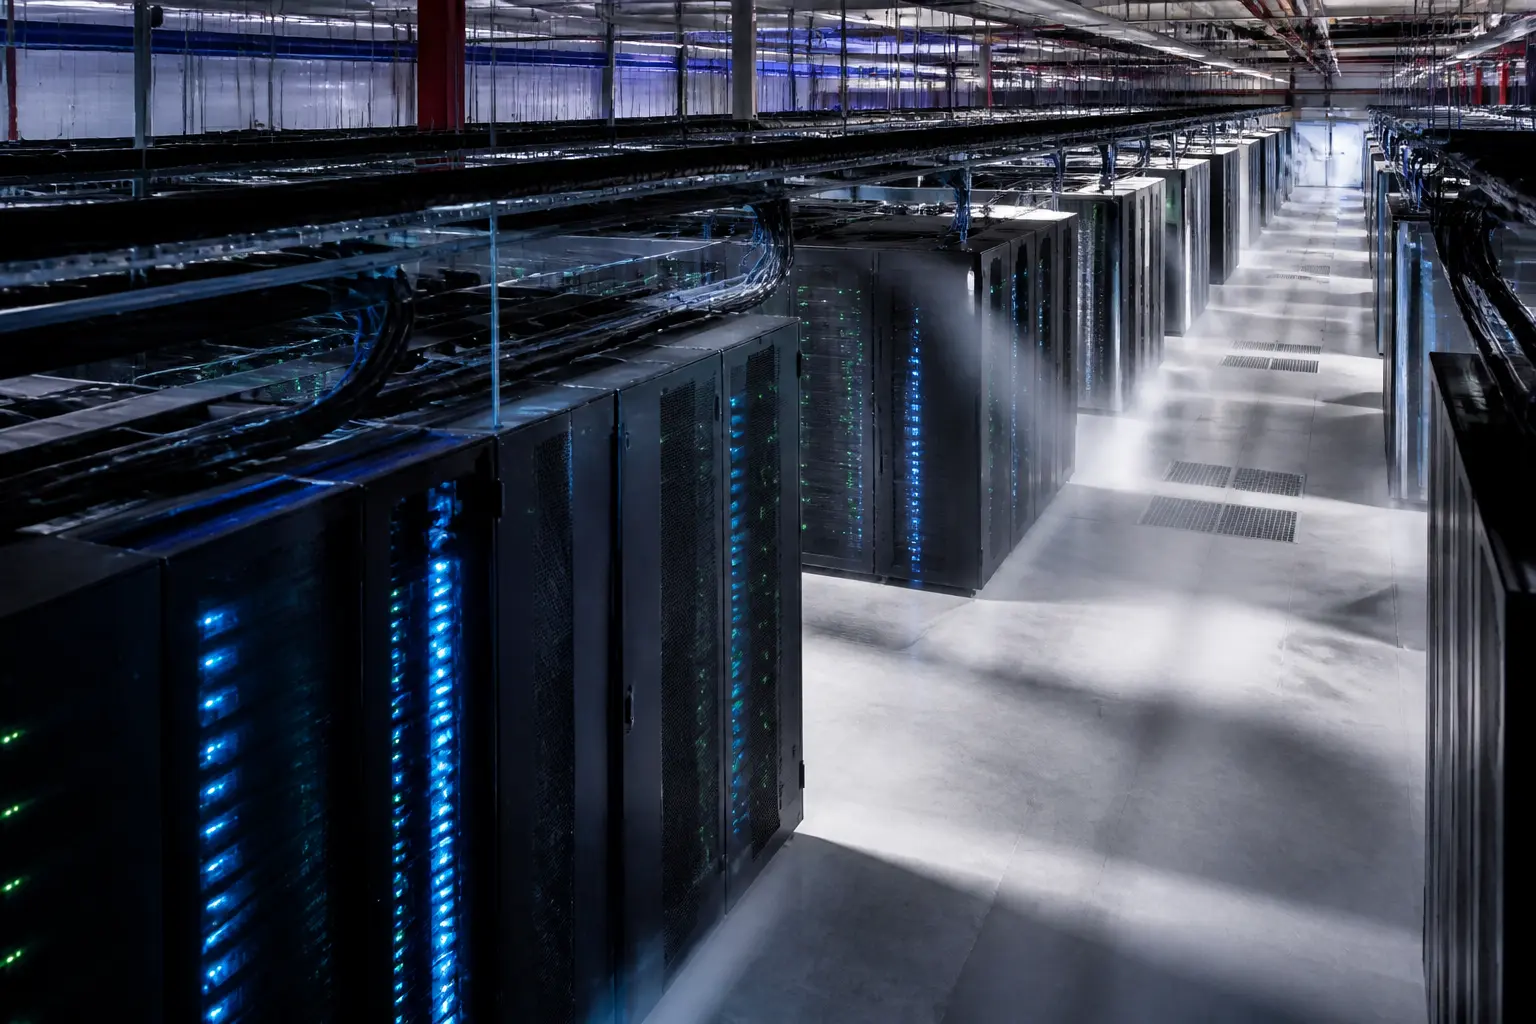
Механика проста, но масштаб впечатляет. Обучение одной большой модели требует тысяч ускорителей, работающих согласованно неделями. Каждый такой ускоритель стоит в десятки раз дороже классического серверного процессора, потребляет значительно больше энергии и требует сложного охлаждения. Когда спрос на AI-сервисы растет, провайдерам приходится строить новые дата-центры фактически «под заводскую мощность» — с собственными подстанциями, а иногда и с договоренностями о выделенном электроснабжении.
Поэтому инвестиционный цикл выглядит так:
- Облачные провайдеры и AI-лаборатории прогнозируют спрос на вычисления.
- Заказывают ускорители и оборудование с большим сроком поставки.
- Строят или расширяют дата-центры, решая вопросы энергии и охлаждения.
- Продают вычислительную мощность предприятиям и разработчикам как сервис.
- Конечные компании встраивают AI-функции в собственные продукты и процессы.
Именно из-за этой цепочки статистика глобальных IT-расходов 2026 выглядит такой концентрированной: большие деньги движутся на первом и втором шагах, а до конечного пользователя эффект доходит с задержкой в один-два года.
Почему рынок меняет структуру, а не просто растет
Предыдущие технологические бумы — персональные компьютеры, интернет, мобильные устройства, облака — поднимали широкие сегменты рынка одновременно. AI-волна работает иначе, и вот почему.
Во-первых, появился эффект вытеснения. Ограниченный бюджет компании перераспределяется: деньги, которые могли бы пойти на обновление парка ноутбуков или новые лицензии, идут на пилоты с генеративным искусственным интеллектом и облачные вычисления. Именно поэтому сегмент устройств в рейтингах роста выглядит слабо, несмотря на общий бум.
Во-вторых, меняется модель потребления. Вместо того чтобы покупать серверы в собственный дата-центр, большинство компаний арендует AI-мощность в облаке. Это смещает расходы из категории капитальных в операционные и делает бизнес зависимым от ценовой политики нескольких провайдеров.
В-третьих, стоимость входа в инфраструктурный бизнес стала запретительно высокой. Постройка современного AI-дата-центра требует миллиардов долларов, доступа к энергии и дефицитных чипов. Результат — консолидация: вычислительные мощности концентрируются в руках нескольких игроков, а остальной рынок становится их клиентами.
Отдельный аспект — география. Инвестиции концентрируются там, где есть дешевая энергия, благоприятное регулирование и политическая воля, поэтому карта новых дата-центров заметно отличается от карты классических IT-хабов прошлого десятилетия.
Рейтинг по показателю: кто получает наибольшую выгоду
Если составить условный рейтинг бенефициаров AI-бума по масштабу эффекта, картина будет такой:
- Производители ускорителей и полупроводников — фактически «продавцы лопат во время золотой лихорадки»; их выручка и маржа растут быстрее всего.
- Гиперскейлеры и облачные провайдеры — масштабируют выручку от AI-сервисов, но несут рекордные капитальные расходы и риски перепроизводства мощностей.
- Производители серверов, сетевого оборудования и систем охлаждения — стабильный спрос с многолетними контрактами.
- Энергетические компании и операторы дата-центров — неожиданные победители, ведь электроэнергия стала узким местом всей индустрии.
- Разработчики корпоративного ПО — выигрывают в среднесрочной перспективе, встраивая AI-функции в уже установленные продукты.
На противоположной стороне рейтинга — сегменты, которые финансируются по остаточному принципу: классические устройства, часть традиционных IT-сервисов, локальная инфраструктура малого бизнеса. Их стагнация на фоне общего бума — прямое следствие перераспределения бюджетов.
Риски, о которых прогнозы обычно молчат
Сводные таблицы роста создают впечатление линейности, но реальность рискованнее. Аналитики из разных агентств уже несколько раз пересматривали прогнозы в обе стороны, и причины этих пересмотров показательны сами по себе.
Главный риск — разрыв между инвестициями и реальной отдачей. Значительная часть корпоративных AI-проектов до сих пор находится на стадии пилотов и не демонстрирует измеримого возврата инвестиций. Если в 2026–2027 годах бизнес не переведет эксперименты в прибыльные продукты, спрос на вычисления может оказаться меньше построенных мощностей — и рынок получит волну затоваривания.
Второй риск — цепочки поставок и энергетика. Дефицит чипов, ограничения на экспорт технологий, очереди на подключение к электросетям в ключевых регионах — все это способно как затормозить рост, так и резко поднять цены.
Третий — регуляторный. Правила относительно данных, искусственного интеллекта и локализации вычислений в разных юрисдикциях различаются и меняются, что влияет на то, где и как строятся дата-центры и какие сервисы можно продавать корпоративным клиентам.
Что это означает для бизнеса: практические выводы
Глобальная статистика сама по себе не принимает решений, но дает правильную систему координат. Несколько практических следствий для компаний, планирующих технологические бюджеты на 2026 год:
- Планируйте AI-расходы как операционные, а не разовые. Аренда облачных вычислений и подписки на AI-сервисы станут постоянной строкой бюджета — заложите ее в многолетнее планирование.
- Фиксируйте метрики отдачи до старта пилотов. Без измеримой бизнес-метрики AI-проект в 2026 году будет иметь те же проблемы с защитой бюджета, что и «цифровая трансформация» пять лет назад.
- Следите за ценовой политикой провайдеров. Концентрация рынка означает, что стоимость облачных AI-мощностей будут определять несколько компаний — диверсификация провайдеров и контрактная гибкость станут преимуществом.
- Не откладывайте инвестиции в данные. Качество, структура и доступность корпоративных данных ограничивают пользу от искусственного интеллекта сильнее, чем вычислительная мощность.
- Считайте скрытые расходы: интеграцию, обучение персонала, безопасность и комплаенс. Во многих проектах они превышают стоимость самих AI-сервисов.
Краткий итог, который стоит держать в голове: 2026 год — это год, когда искусственный интеллект окончательно превратился из экспериментальной технологии в инфраструктурную. Компании, которые относятся к этому как к очередной волне моды, рискуют переплатить за позднее присоединение; те, кто инвестирует без метрик, рискуют повторить судьбу неудачных трансформационных программ прошлого.
Где брать открытые данные для собственного анализа
Опираться на один прогноз — плохая практика. Для собственной проверки цифр существует несколько типов источников, которые дополняют друг друга.
Регулярные квартальные прогнозы публикуют аналитические агентства — прежде всего Gartner, а также IDC и другие исследовательские компании. Их пресс-релизы бесплатны и содержат ключевые оценки по сегментам, хотя полные отчеты платные. Второй тип источников — квартальная отчетность публичных компаний: капитальные расходы облачных провайдеров и производителей чипов — это самые честные «открытые данные» о реальном состоянии AI-инвестиций, потому что они проверяются аудитом. Третий тип — статистика отраслевых ассоциаций полупроводниковой индустрии и данные об энергопотреблении дата-центров от энергетических агентств.
Практическое правило: если прогноз агентства, отчетность компаний и отраслевая статистика указывают в одну сторону, сигнал надежен. Если расходятся — доверяйте аудированным цифрам, а не экстраполяциям.
Частые вопросы об IT-расходах 2026
Действительно ли глобальные IT-расходы в 2026 году вырастут рекордно?
Да, текущие прогнозы указывают на самые высокие темпы роста за многие годы и совокупный объем более 6 триллионов долларов. Но важно помнить: прогнозы пересматриваются ежеквартально, а значительная часть роста — это инвестиции узкой группы компаний в AI-инфраструктуру, а не равномерный подъем всего рынка.
Чем IT-расходы отличаются от капитальных расходов на дата-центры?
IT-расходы — более широкая категория: она включает софт, сервисы, устройства и коммуникации. Капитальные расходы на дата-центры — лишь часть этого объема, но именно она в 2026 году растет быстрее всего и задает тон всей статистике.
Означает ли бум AI-инфраструктуры, что каждой компании нужны собственные GPU?
Нет. Для подавляющего большинства организаций более рациональная модель — аренда мощностей в облаке и использование готовых AI-сервисов. Собственная инфраструктура оправдана лишь при очень специфических условиях: огромные стабильные нагрузки, жесткие требования к данным или регуляторные ограничения.
Что произойдет с рынком, если AI-инвестиции не окупятся?
Наиболее вероятный сценарий — не обвал, а переоценка: замедление новых строительств, падение цен на аренду вычислений и консолидация игроков. Для конечных потребителей это может быть даже выгодно — дефицитные сегодня мощности станут доступнее и дешевле.