Два человека получают одинаковую зарплату — скажем, по 25 тысяч гривен. Один живёт в собственной квартире в небольшом городе, второй арендует жильё в областном центре. В конце месяца у первого остаются деньги на сбережения, а второй едва сводит бюджет. Разница не в доходах и не в привычках тратить, а в стоимости жизни — в том, сколько на самом деле стоит нормально существовать в конкретном месте.
- Что такое стоимость жизни простыми словами
- Из каких расходов складывается стоимость жизни
- Какие факторы влияют на стоимость жизни
- Цены на жильё и арендный рынок
- Зарплаты и рынок труда
- Инфляция и макроэкономические условия
- Логистика, налоги и локальные условия
- Как стоимость жизни связана с зарплатой и инфляцией
- Примеры стоимости жизни на практике
- Чем стоимость жизни отличается от прожиточного минимума
- Как ориентировочно оценить собственную стоимость жизни
- Типичные ошибки при оценке стоимости жизни
- Краткие ответы на частые вопросы
- Одинакова ли стоимость жизни для всех?
- Как стоимость жизни связана с инфляцией?
- Почему в разных странах стоимость жизни так отличается?
- Можно ли снизить стоимость жизни?
- Как использовать это понятие для собственных решений
Что такое стоимость жизни простыми словами
Стоимость жизни — это сумма денег, которая нужна человеку или домохозяйству, чтобы покрывать базовые повседневные потребности: жильё, еду, транспорт, одежду, медицину, связь и другие регулярные расходы. Если объяснить этот термин простыми словами, то это «цена» привычного для вас образа жизни в конкретном городе или стране.
Понятие применяется на двух уровнях. На личном уровне — это ваши реальные ежемесячные расходы на всё необходимое. На макроэкономическом уровне — это обобщённый показатель, который экономисты рассчитывают для городов, регионов и стран, чтобы сравнивать, где жить дороже, а где дешевле. Именно поэтому стоимость жизни относится к базовым экономическим понятиям наряду с инфляцией, доходом и покупательной способностью.
Важно не путать стоимость жизни с уровнем жизни. Стоимость показывает, сколько стоит поддерживать определённый стандарт, а уровень жизни описывает, насколько хорошо человек фактически живёт: качество жилья, питания, доступ к медицине и образованию. Два города могут иметь схожий уровень жизни при очень разной стоимости — и наоборот.
Из каких расходов складывается стоимость жизни
Чтобы понять, как работает этот показатель, полезно разложить его на составляющие. В большинстве домохозяйств структура расходов выглядит примерно одинаково, хотя пропорции сильно отличаются.
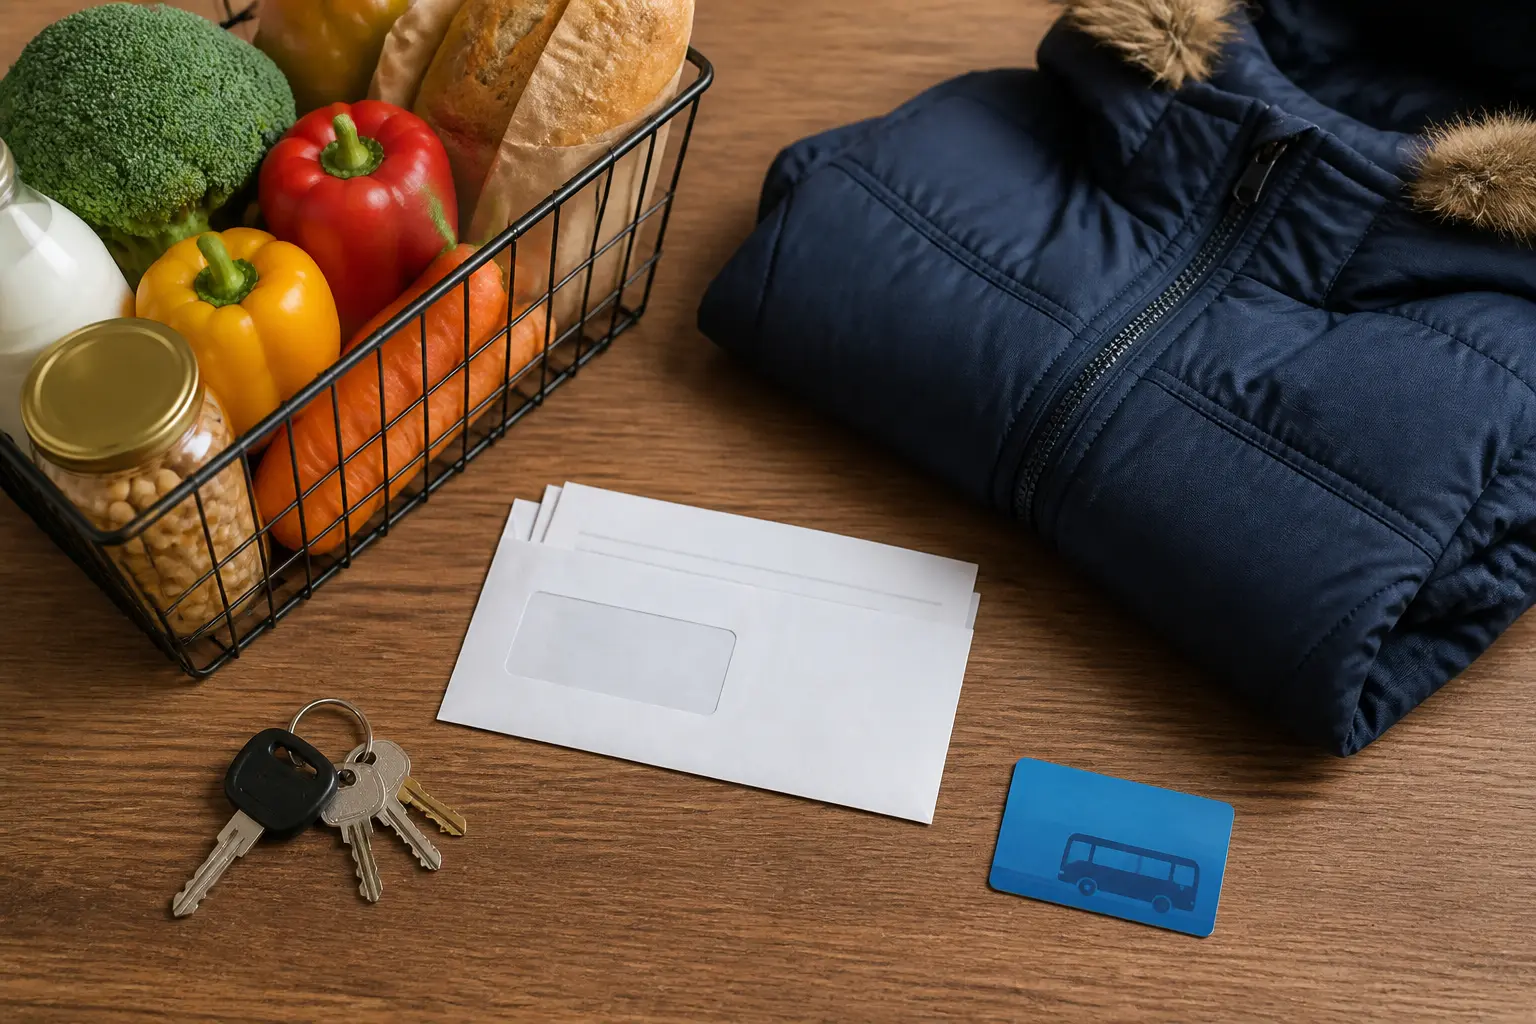
- Жильё: арендная плата или платежи по ипотеке, коммунальные услуги, ремонт и обслуживание. Обычно это самая большая статья — в крупных городах она может забирать треть и более бюджета.
- Питание: продукты домой и питание вне дома.
- Транспорт: проезд в общественном транспорте или содержание автомобиля — топливо, страховка, обслуживание.
- Здоровье: лекарства, консультации врачей, обследования, страховые платежи.
- Одежда и обувь, товары для дома и гигиены.
- Связь и цифровые услуги: мобильный интернет, домашний интернет, подписки.
- Образование и дети: обучение, кружки, детский сад, если есть дети.
- Досуг и прочее: спорт, развлечения, поездки, подарки.
Именно набор и цена этих категорий в конкретном месте и формируют стоимость жизни. В столице дороже жильё, но может быть дешевле общественный транспорт. В малом городе аренда низкая, зато некоторые товары или услуги из-за более слабой конкуренции стоят столько же или дороже.
Какие факторы влияют на стоимость жизни
Стоимость жизни не появляется из ниоткуда — она результат нескольких сил, которые действуют одновременно.
Цены на жильё и арендный рынок
Спрос на жильё в городах с большим количеством рабочих мест толкает арендную плату вверх, а вместе с ней — и общую стоимость жизни. Именно жильё чаще всего объясняет разницу между «дорогим» и «дешёвым» городом: цены на молоко или хлеб различаются на десятки процентов, а аренда — в разы.
Зарплаты и рынок труда
Там, где выше доходы, продавцы и арендодатели могут назначать более высокие цены — и делают это. Поэтому высокие зарплаты в большом городе частично «съедаются» более дорогой жизнью. Это классическое взаимодействие труда и домохозяйств: доходы семей формируют спрос, спрос влияет на цены, а цены определяют, сколько на самом деле стоит каждая заработанная гривна.
Инфляция и макроэкономические условия
Инфляция — это рост общего уровня цен в стране. Когда она высокая, стоимость жизни растёт даже в той же квартире с теми же привычками: те же продукты, проезд и коммуналка стоят больше, чем год назад. Курс валют также играет роль, потому что значительная часть товаров импортируется или зависит от импортных составляющих.
Логистика, налоги и локальные условия
Удалённость региона от производителей, стоимость топлива, местные налоги, климат (отопление или кондиционирование) — всё это закладывается в цены. Поэтому даже в пределах одной страны стоимость жизни может отличаться на десятки процентов.
Как стоимость жизни связана с зарплатой и инфляцией
Здесь возникает одно из самых полезных экономических понятий для повседневной жизни — разница между номинальной и реальной зарплатой.
Номинальная зарплата — это сумма в гривнах в вашем расчётном листе. Реальная зарплата — это то, что эти деньги могут купить с учётом цен. Если зарплату повысили на 10%, а цены за год выросли на 15%, то номинально вы зарабатываете больше, а реально — меньше. Ваша стоимость жизни выросла быстрее, чем доход.
Тот же принцип работает при сравнении городов и стран. Зарплата в 30 тысяч в городе, где базовые расходы составляют 22 тысячи, даёт меньше свободы, чем 22 тысяч там, где на жизнь достаточно 14. Эта разница показывает, какой запас остается после расходов, тогда как покупательная способность описывает, сколько товаров и услуг можно приобрести на доход. Поэтому при оценке работы в другом городе стоит сравнивать и цены, и налоги, и ожидаемые расходы, а не только номинальную зарплату.
На государственном уровне эта связь работает и в другую сторону: минимальные зарплаты, пенсии и социальные выплаты часто индексируются с учётом роста потребительских цен, чтобы доходы граждан не отставали от стоимости жизни слишком сильно.
Примеры стоимости жизни на практике
Абстрактное определение становится понятным на конкретных ситуациях. Вот несколько типичных примеров того, как проявляется стоимость жизни.
Пример 1. Один человек в разных городах. Аренда комнаты или квартиры, проезд и продукты в большом областном центре стоят, предположим, 18 тысяч гривен в месяц, а в малом городе тот же набор потребностей закрывается за 11 тысяч. Разница в 7 тысяч ежемесячно — это и есть разница в стоимости жизни. За год она составляет 84 тысяч: при неизменном доходе переезд в более дешевое место увеличивает сумму, остающуюся после расходов; это экономия, а не фактическое повышение зарплаты.
Пример 2. Удалённая работа. Специалист работает на компанию из столицы, получает столичную зарплату, но живёт в городке с низкой арендой. Его номинальный доход тот же, а стоимость жизни ниже — поэтому реальный доход и возможность сберегать заметно выше. Это одно из возможных финансовых преимуществ удалённой работы, если работодатель не корректирует оплату по месту проживания.
Пример 3. Семья против одного человека. Семья с двумя детьми имеет большие расходы на жильё, еду, одежду и образование, но часть расходов — квартира, интернет, коммуналка — делится на всех. Стоимость жизни на одного члена семьи в совместном домохозяйстве обычно ниже, чем у человека, который живёт один. Экономисты называют это эффектом масштаба домохозяйства.
Пример 4. Рост цен за год. Человек не изменил ничего: та же квартира, тот же магазин, тот же маршрут. Но аренда подорожала, коммуналка и продукты выросли в цене — и ежемесячные расходы поднялись на несколько тысяч. Стоимость его жизни выросла без каких-либо изменений в образе жизни. Это инфляционная составляющая стоимости жизни.
Чем стоимость жизни отличается от прожиточного минимума
Эти понятия часто путают, хотя они описывают разные вещи. Прожиточный минимум — это официально установленная государством расчётная сумма, которая должна покрывать минимальные потребности человека, и к которой привязаны социальные выплаты. Стоимость жизни — это реальная цена фактического, а не минимального образа жизни, и она обычно заметно выше прожиточного минимума.
| Критерий | Прожиточный минимум | Стоимость жизни |
|---|---|---|
| Кто определяет | Государство, нормативно | Рынок и фактические расходы |
| Что показывает | Минимум для выживания | Цену привычного уровня жизни |
| Зачем нужен | Расчёт соцвыплат | Планирование бюджета, сравнение городов |
| Зависит ли от человека | Не от человека, но зависит от установленной государством категории | Да, индивидуальная для каждого |
Понимание этой разницы помогает трезво оценивать бюджет: если ваши доходы «выше прожиточного минимума», это ещё не означает, что они покрывают реальную стоимость жизни в вашем городе.
Как ориентировочно оценить собственную стоимость жизни
Для личных решений — переезда, смены работы, планирования сбережений — не нужны сложные экономические модели. Достаточно честного подсчёта.
- Выпишите все обязательные расходы за последние три месяца: жильё, коммуналка, продукты, транспорт, лекарства, связь.
- Добавьте нерегулярные, но неизбежные расходы — одежду, ремонт техники, подарки, медицинские услуги — и разделите годовую сумму на 12.
- Добавьте расходы на досуг и всё, без чего жизнь кажется вам неприемлемой. Это ваш реальный, а не «минимальный» уровень.
- Сравните полученную сумму с доходом. Разница — ваше финансовое пространство: именно из неё формируются сбережения.
Три месяца берутся не случайно: один месяц может быть нетипичным из-за праздников, отпуска или неожиданной поломки. Среднее за несколько месяцев даёт гораздо более честную картину.
Для сравнения городов существуют открытые базы данных, где пользователи вносят цены на типичные товары и услуги, например Numbeo. Такие сервисы полезны для первичной ориентации, но стоит помнить: данные там усреднённые и могут отставать от реальных цен, поэтому перед переездом лучше проверить стоимость аренды и продуктов в конкретном городе самостоятельно.
Типичные ошибки при оценке стоимости жизни
- Считать только крупные расходы. Аренда и продукты обычно учитываются, а мелкие регулярные платежи — подписки, кофе, транспортные мелочи — нет, хотя вместе они дают ощутимую сумму.
- Игнорировать нерегулярные расходы. Стоматолог раз в год или зимняя обувь не случаются ежемесячно, но относятся к стоимости жизни.
- Сравнивать зарплаты без поправки на цены. Предложение «на 5 тысяч больше» в более дорогом городе может фактически означать уменьшение дохода.
- Считать стоимость жизни постоянной. Она меняется каждый год из-за инфляции, даже если ваш образ жизни не изменился, — поэтому бюджет стоит пересматривать регулярно.
- Путать стоимость жизни с роскошью. Это не о дорогой жизни, а о базовой цене того уровня, который вы считаете нормальным.
Краткие ответы на частые вопросы
Одинакова ли стоимость жизни для всех?
Нет. Она зависит от места проживания, состава семьи, наличия собственного жилья, состояния здоровья и личных стандартов. Две семьи в одном доме могут иметь заметно разную стоимость жизни.
Как стоимость жизни связана с инфляцией?
Инфляция — это изменение общего уровня цен, а стоимость жизни — сумма ваших конкретных расходов. Высокая инфляция обычно повышает стоимость жизни, но не обязательно одинаково для всех: если вы не пользуетесь автомобилем, подорожание топлива затронет вас меньше, чем усреднённый показатель.
Почему в разных странах стоимость жизни так отличается?
Из-за разницы в зарплатах, ценах на жильё, налогах, курсе валют и уровне развития рынков. Поэтому прямое сравнение доходов между странами без учёта местных цен почти ничего не говорит о реальном благосостоянии.
Можно ли снизить стоимость жизни?
Да, тремя основными путями: уменьшить самую большую статью расходов (обычно жильё — переезд, совместная аренда, рефинансирование), сменить место проживания на более дешёвое или пересмотреть стандарты потребления. Наибольший эффект часто даёт пересмотр самой крупной статьи расходов, но решение зависит от стоимости переезда, условий кредита и потребностей домохозяйства.
Как использовать это понятие для собственных решений
Вся эта теория сводится к одной практической привычке: любое финансовое решение — новая работа, переезд, аренда, кредит — оценивайте не по абсолютным цифрам дохода, а по разнице между доходом и стоимостью жизни в новых условиях. Именно эта разница, а не сумма в договоре, определяет, насколько свободно вы будете чувствовать себя с деньгами.
Простой алгоритм: посчитайте свою текущую стоимость жизни по среднему за три месяца, посчитайте её же для нового варианта (города, квартиры, работы), сравните остатки после обязательных расходов — и только тогда принимайте решение. Такой расчёт требует актуальных данных и помогает избежать ошибки: «более высокой» зарплаты, при которой жить становится тяжелее.