Коли великий японський банк обслуговує і приватних клієнтів, і транснаціональні корпорації, ці напрями мають різні продукти, ризики та канали продажу. Sumitomo Mitsui Financial Group (SMFG) координує їх у межах одного холдингу поряд із глобальним бізнесом, ринковими операціями, цінними паперами, платежами та управлінням активами. Така структура диверсифікує доходи, але не усуває конкуренції за капітал і ресурси всередині групи.
- Що таке Sumitomo Mitsui Financial Group простими словами
- Історія Sumitomo Mitsui Financial Group
- Як працює бізнес-модель: два крила одного холдингу
- Роздрібний банкінг: стабільність і масштаб
- Корпоративний та інвестиційний банкінг: глобальна експансія
- Чому поєднання retail і corporate працює саме в Японії
- Приклади того, як SMFG поєднує напрями на практиці
- Ризики та обмеження моделі
- Що варто знати про Sumitomo Mitsui Financial Group: ключові факти
- Як використовувати цю інформацію практично
- Часті запитання
- Чи є Sumitomo Mitsui Financial Group державним банком?
- Чим SMFG відрізняється від Mitsubishi UFJ та Mizuho?
- Чи може іноземець відкрити рахунок у SMBC?
- Практичний висновок
Що таке Sumitomo Mitsui Financial Group простими словами
Sumitomo Mitsui Financial Group — холдингова компанія, головним банківським активом якої є Sumitomo Mitsui Banking Corporation (SMBC), створена 2001 року шляхом об’єднання Sakura Bank і Sumitomo Bank. Історичні попередники банку сягають XIX століття. До групи також входять компанії у сферах цінних паперів, платежів, споживчого фінансування, трастового банкінгу та управління активами.
Для пересічного клієнта назва може звучати складно, але суть проста: це банківська екосистема, яка обслуговує і фізичних осіб, і великий бізнес. Роздрібний напрям охоплює депозити, іпотеку, кредитні картки й цифрові платежі, а корпоративний — кредитування компаній, торгове фінансування, M&A-консультування та операції на ринках капіталу.
Поєднання роздрібних, корпоративних та інших фінансових напрямів є типовим для великих універсальних банківських груп. Воно дає кілька джерел доходу й можливості для спільного обслуговування клієнтів, але результат залежить від кредитного ризику, вартості фондування, ринкових умов і якості управління капіталом.
Історія Sumitomo Mitsui Financial Group
Коріння групи сягає двох окремих фінансових традицій. Банк Sumitomo виник у 1895 році як банківський підрозділ дому Sumitomo, а Mitsui Bank був заснований ще 1876 року. Обидва належали до найвпливовіших промислово-фінансових конгломератів Японії — дзайбацу.
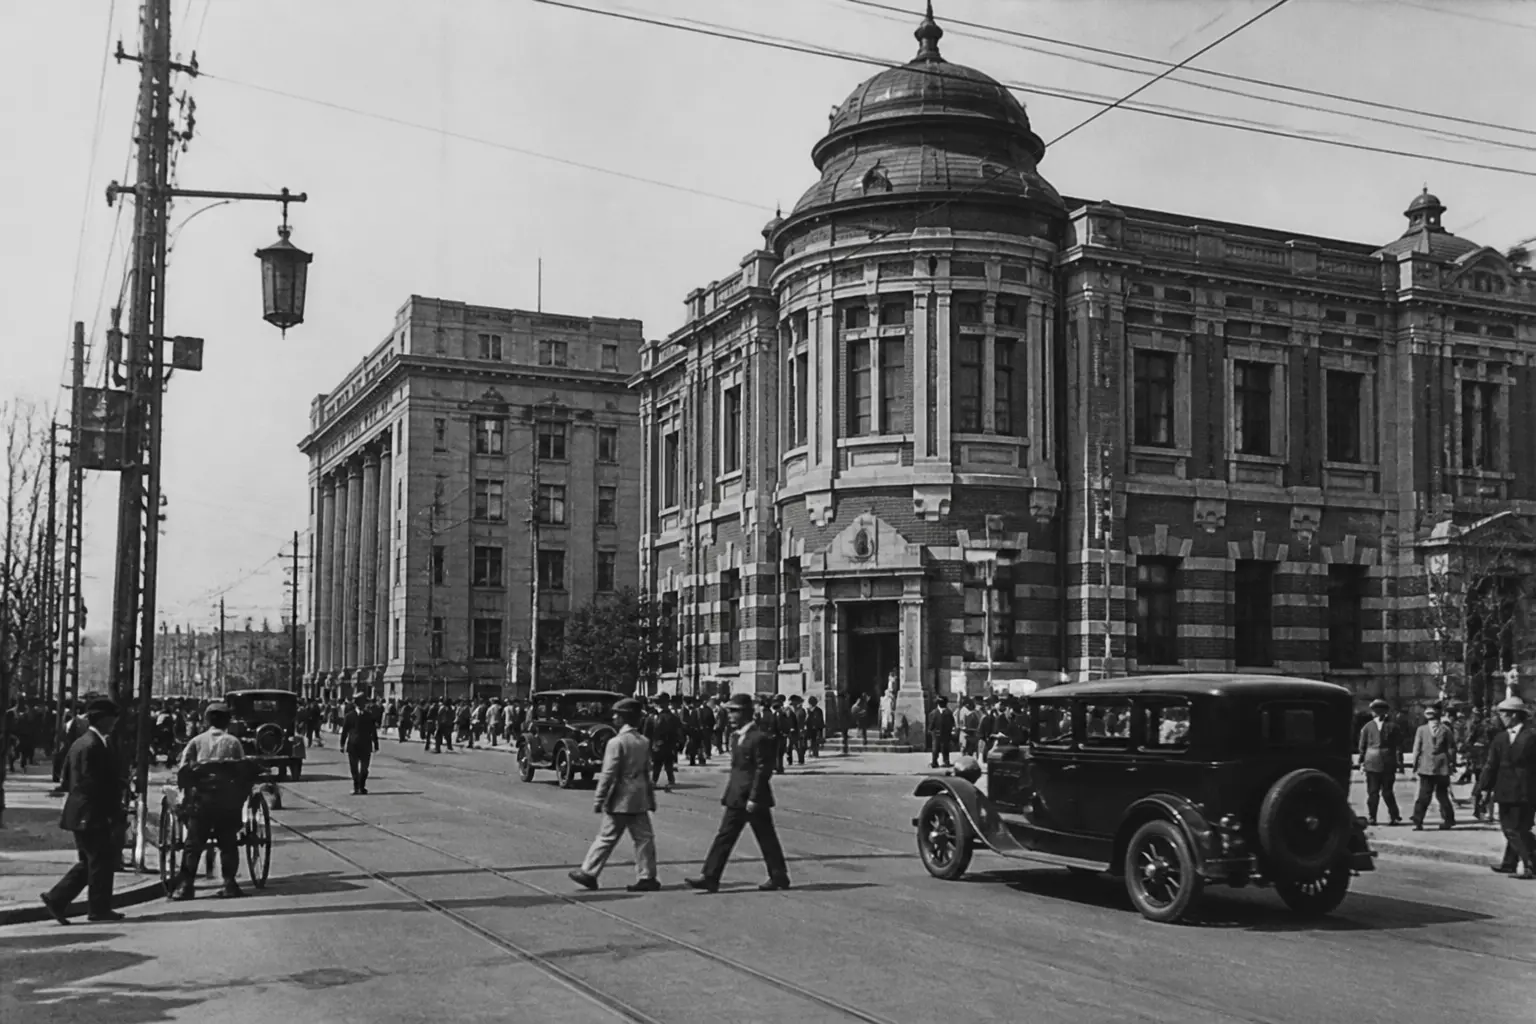
Після Другої світової війни дзайбацу були розформовані, але банки збереглися як незалежні установи. У 2001 році Sumitomo Bank і Sakura Bank (правонаступник Mitsui Bank) об’єдналися, створивши Sumitomo Mitsui Banking Corporation. Наступного року була заснована холдингова компанія Sumitomo Mitsui Financial Group, яка згодом вийшла на Токійську фондову біржу.
Надалі група розширювалася через придбання, створення дочірніх компаній та частки у фінансових установах. Серед помітних кроків — приєднання Nikko Cordial Securities у 2009 році, перетворення Promise на дочірню компанію у 2012-му та інвестиції в азійські банки й небанківські компанії. Масштаб і склад портфеля змінюються, тому актуальну структуру слід перевіряти у річному звіті SMBC Group.
Як працює бізнес-модель: два крила одного холдингу
SMFG звітує за окремими бізнес-підрозділами, зокрема Retail, Wholesale, Global і Global Markets. Роздрібний напрям залучає депозити та отримує процентні й комісійні доходи; корпоративні й глобальні підрозділи працюють із кредитуванням, платежами, ринками капіталу та консультуванням. Управління ліквідністю й капіталом відбувається на рівні банку та групи, тому не варто описувати кожен корпоративний кредит як пряме використання конкретного роздрібного депозиту.
У роздрібному сегменті група пропонує рахунки, депозити, іпотеку, картки, платежі та управління добробутом. Цифрові канали змінюють роль відділень і спосіб обслуговування, однак вплив на кількість клієнтів та витрати потрібно оцінювати за звітними даними, а не вважати автоматичним. Для порівняння варто згадати історію розвитку DBS Bank, який теж пройшов шлях цифрової трансформації роздрібного бізнесу.
Корпоративний напрям обслуговує великі японські та іноземні компанії. Тут основні послуги — синдиковані кредити, проєктне фінансування, торговельні акредитиви, валютні операції та консультування зі злиттів і поглинань. Окремо варто виділити міжнародний бізнес, який приносить значну частину прибутку групи.
Важливий елемент моделі — перехресні продажі. Клієнт, який відкрив зарплатний рахунок у роздрібному банку, може отримати кредитну картку, іпотеку або інвестиційний продукт. Компанія, яка кредитується в SMBC, може скористатися лізингом, казначейськими послугами або виходом на ринок капіталу через дочірні структури.
Роздрібний банкінг: стабільність і масштаб
Депозити домогосподарств і малого бізнесу є важливим джерелом фондування, але їхня вартість і стабільність змінюються разом зі ставками та поведінкою клієнтів. Група також використовує ринкове фондування й управляє ліквідністю за регуляторними нормативами, тому не є незалежною від міжбанківських і капітальних ринків.
Роздрібний напрям активно розвиває цифрові канали, зокрема комплекс сервісів Olive. Доступні функції, умови відкриття рахунку та інвестиційні продукти залежать від країни, статусу клієнта й конкретної компанії групи.
Платіжний бізнес веде, зокрема, дочірня Sumitomo Mitsui Card, яка випускає картки та надає еквайрингові й інші платіжні сервіси. Її не слід називати «платіжною системою» без уточнення: компанія працює з міжнародними картковими мережами та власною інфраструктурою, а комісійний дохід залежить від обсягів і витрат бізнесу.
Корпоративний та інвестиційний банкінг: глобальна експансія
Корпоративний банкінг SMFG виходить далеко за межі Японії. Група має сильні позиції в Азії, США та Європі, обслуговуючи як японські компанії за кордоном, так і місцевих корпоративних клієнтів. Це дозволяє диверсифікувати доходи й зменшити залежність від внутрішнього ринку.
Особливу роль відіграє проєктне фінансування. SMBC бере участь у великих інфраструктурних проєктах — від електростанцій до транспортних мереж. Такі угоди вимагають глибокої галузевої експертизи та довгострокового планування, що є конкурентною перевагою групи.
Інвестиційний банкінг включає андеррайтинг облігацій, організацію IPO, консультування з M&A та управління активами. Тут SMFG конкурує не лише з іншими японськими банками, а й з глобальними гравцями. Втім, група свідомо обирає ніші, де може запропонувати унікальну комбінацію локального знання та міжнародної мережі.
Чому поєднання retail і corporate працює саме в Японії
Японські великі банківські групи історично поєднують депозитний бізнес із кредитуванням компаній, але структура фінансування економіки змінюється. Розвиток ринків капіталу, старіння населення, зміна ставок і цифрова конкуренція впливають і на роздрібний, і на корпоративний сегменти. Тому переваги моделі потрібно оцінювати за актуальною звітністю, а не лише через загальні риси японської економіки.
SMFG розвиває процентні й комісійні напрями — депозити та кредити, платежі, управління активами, цінні папери й страхові продукти. Тривалий період низьких ставок тиснув на банківську маржу, а підвищення ставок змінює одночасно дохідність активів, вартість депозитів і ринкові ризики.
Водночас модель має й ризики. Демографічне старіння зменшує попит на роздрібні кредити, а міжнародна експансія наражає групу на валютні та регуляторні ризики. Тому SMFG постійно шукає баланс між зростанням і стабільністю.
Приклади того, як SMFG поєднує напрями на практиці
Умовний приклад інтегрованого обслуговування — японська компанія, що виходить на ринок Південно-Східної Азії. Банк може запропонувати кредитування, торгове фінансування, валютні операції та локальну платіжну інфраструктуру, якщо відповідні послуги доступні через підрозділи або партнерів групи в цій країні.
Для малого бізнесу група поєднує рахунки, платежі, кредитування та цифрові сервіси, але можливість повністю дистанційного оформлення залежить від продукту, перевірки клієнта й юрисдикції. Сам факт належності компаній до одного холдингу не означає повної інтеграції всіх систем.
Управління активами, брокерські, трастові та казначейські послуги надають різні компанії й підрозділи SMBC Group. Спільний бренд і клієнтські зв’язки можуть підтримувати перехресні пропозиції, однак їхній ефект на витрати та якість обслуговування потрібно підтверджувати показниками.
Ризики та обмеження моделі
Серед ключових ризиків — зміна відсоткових ставок, кредитний і ринковий ризик, старіння населення, конкуренція цифрових платформ та кіберзагрози. Міжнародний бізнес диверсифікує джерела доходу, але додає валютні, країнові й регуляторні ризики.
Ще один важливий аспект — регуляторні вимоги. Японські банки підпорядковуються суворим нормам достатності капіталу та ліквідності. Це обмежує можливості агресивного зростання, але водночас знижує системні ризики.
Поєднання retail і corporate — частина ширшої структури SMBC Group, а не гарантія стійкості. Для оцінки інвестиції чи партнерства потрібно дивитися на прибутковість кожного підрозділу, якість активів, капітал, ліквідність, структуру фондування та операційні ризики.
Що варто знати про Sumitomo Mitsui Financial Group: ключові факти
Для швидкого розуміння масштабу та структури групи корисно звести основні факти в таблицю:
| Показник | Значення |
|---|---|
| Заснування холдингу | 2002 рік |
| Головний банк | Sumitomo Mitsui Banking Corporation |
| Основні сегменти | Роздрібний, корпоративний, інвестиційний, міжнародний |
| Географія | Японія, Азія, США, Європа |
| Ключові дочірні та афілійовані компанії | SMBC Nikko Securities, SMBC Trust Bank, Sumitomo Mitsui Finance and Leasing |
Ці факти підкреслюють головну особливість групи: вона не є вузькоспеціалізованим банком, а радше фінансовою платформою, що об’єднує різні види діяльності під одним холдингом.
Як використовувати цю інформацію практично
Якщо ви аналізуєте японський фінансовий сектор, зверніть увагу на те, як SMFG розподіляє ресурси між роздрібним і корпоративним напрямами. Це дає розуміння стійкості бізнесу в різних економічних умовах.
Для підприємців, які планують вихід на японський ринок або співпрацю з японськими партнерами, корисно знати, що SMBC пропонує комплексні рішення — від відкриття рахунку до торгового фінансування. Наявність єдиного банку-партнера може спростити операції.
Інвесторам варто оцінювати групу не лише за фінансовими показниками, а й за здатністю адаптуватися до демографічних і технологічних змін. Диверсифікація доходів і міжнародна присутність є важливими факторами довгострокової стабільності.
Часті запитання
Чи є Sumitomo Mitsui Financial Group державним банком?
Ні, це приватна холдингова компанія, акції якої торгуються на Токійській фондовій біржі. Держава не є контрольним акціонером.
Чим SMFG відрізняється від Mitsubishi UFJ та Mizuho?
MUFG, SMFG і Mizuho мають універсальні банківські моделі, але відрізняються масштабом, географією, клієнтською базою та структурою дочірніх компаній. Порівнювати їх слід за єдиний звітний період і конкретними показниками; загальне твердження про «сильніші позиції» SMFG без такої метрики некоректне.
Чи може іноземець відкрити рахунок у SMBC?
Можливість відкрити рахунок залежить від країни, резидентства, статусу перебування, адреси, мети рахунку й процедур ідентифікації. Наявність іноземного громадянства сама по собі не дає універсальної відповіді, тому умови потрібно перевіряти в конкретному банку та юрисдикції.
Практичний висновок
SMFG показує, як великий фінансовий холдинг поєднує роздрібний, корпоративний, глобальний і ринковий бізнес. Спільна інфраструктура й взаємодія компаній можуть розширювати пропозицію для клієнтів, але водночас ускладнюють управління капіталом, ризиками та даними. Для практичного аналізу важливо користуватися актуальною сегментною звітністю SMBC Group, а не зводити модель лише до перерозподілу роздрібних депозитів у корпоративні кредити.