Когда крупный японский банк обслуживает и частных клиентов, и транснациональные корпорации, эти направления имеют разные продукты, риски и каналы продаж. Sumitomo Mitsui Financial Group (SMFG) координирует их в рамках одного холдинга наряду с глобальным бизнесом, рыночными операциями, ценными бумагами, платежами и управлением активами. Такая структура диверсифицирует доходы, но не устраняет конкуренцию за капитал и ресурсы внутри группы.
- Что такое Sumitomo Mitsui Financial Group простыми словами
- История Sumitomo Mitsui Financial Group
- Как работает бизнес-модель: два крыла одного холдинга
- Розничный банкинг: стабильность и масштаб
- Корпоративный и инвестиционный банкинг: глобальная экспансия
- Почему сочетание retail и corporate работает именно в Японии
- Примеры того, как SMFG сочетает направления на практике
- Риски и ограничения модели
- Что стоит знать о Sumitomo Mitsui Financial Group: ключевые факты
- Как использовать эту информацию практически
- Частые вопросы
- Является ли Sumitomo Mitsui Financial Group государственным банком?
- Чем SMFG отличается от Mitsubishi UFJ и Mizuho?
- Может ли иностранец открыть счет в SMBC?
- Практический вывод
Что такое Sumitomo Mitsui Financial Group простыми словами
Sumitomo Mitsui Financial Group — холдинговая компания, главным банковским активом которой является Sumitomo Mitsui Banking Corporation (SMBC), созданная в 2001 году путём объединения Sakura Bank и Sumitomo Bank. Исторические предшественники банка восходят к XIX веку. В группу также входят компании в сферах ценных бумаг, платежей, потребительского финансирования, трастового банкинга и управления активами.
Для рядового клиента название может звучать сложно, но суть проста: это банковская экосистема, которая обслуживает и физических лиц, и крупный бизнес. Розничное направление охватывает депозиты, ипотеку, кредитные карты и цифровые платежи, а корпоративное — кредитование компаний, торговое финансирование, M&A-консультирование и операции на рынках капитала.
Сочетание розничных, корпоративных и других финансовых направлений типично для крупных универсальных банковских групп. Оно даёт несколько источников дохода и возможности для совместного обслуживания клиентов, но результат зависит от кредитного риска, стоимости фондирования, рыночных условий и качества управления капиталом.
История Sumitomo Mitsui Financial Group
Корни группы восходят к двум отдельным финансовым традициям. Банк Sumitomo возник в 1895 году как банковское подразделение дома Sumitomo, а Mitsui Bank был основан еще 1876 года. Оба принадлежали к самым влиятельным промышленно-финансовым конгломератам Японии — дзайбацу.
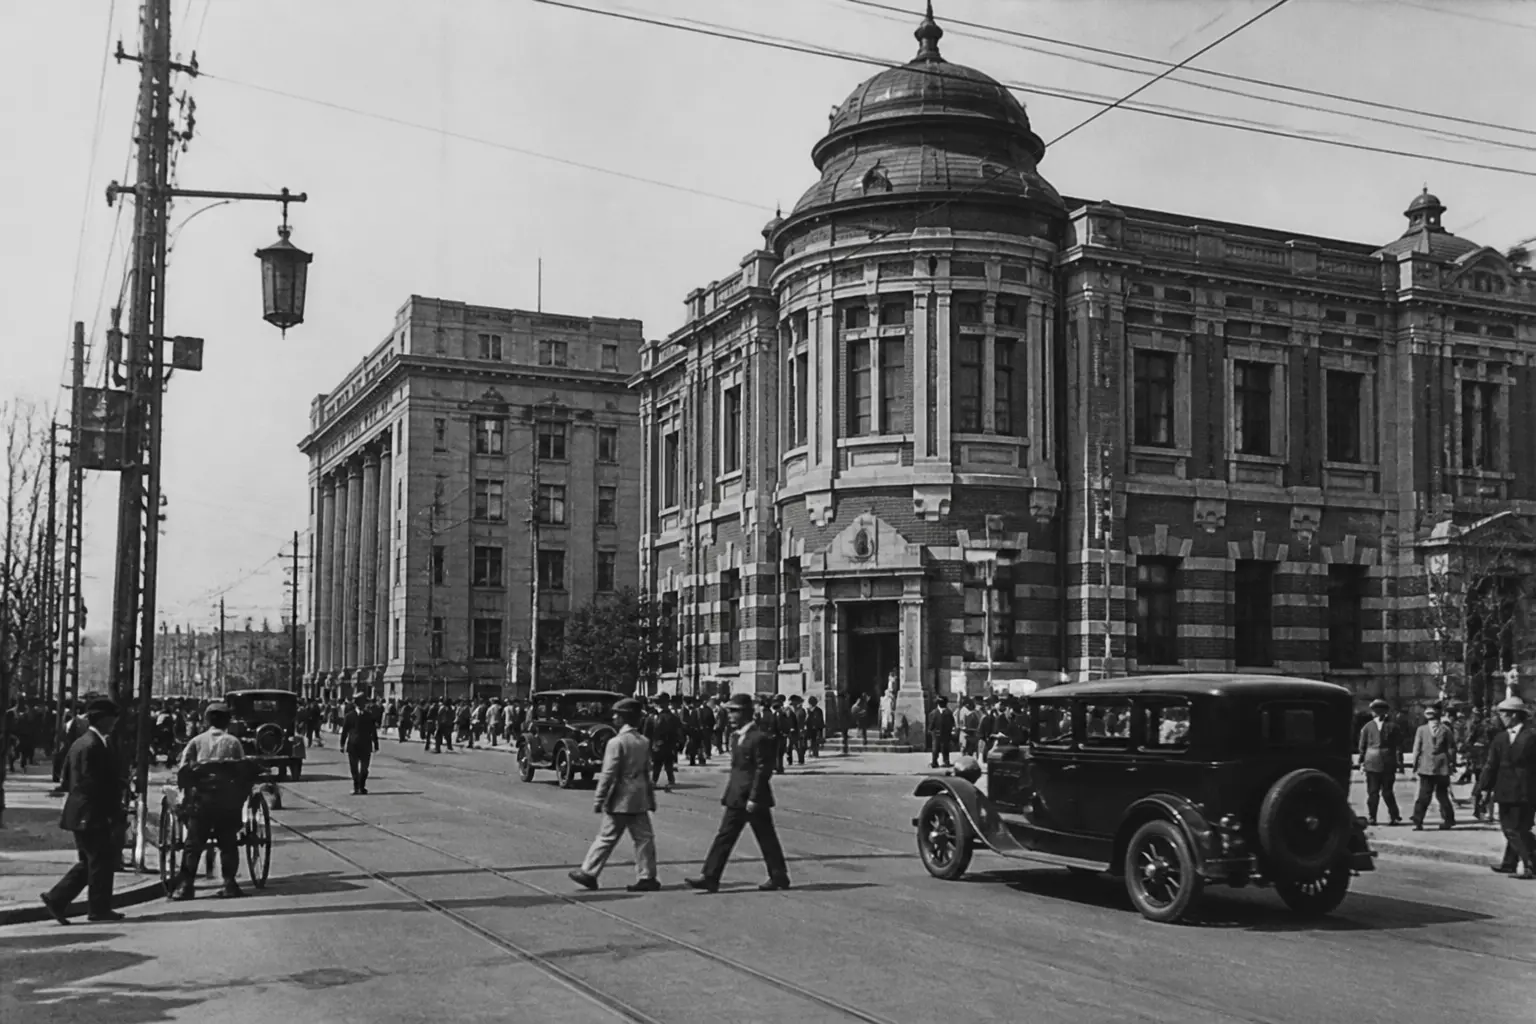
После Второй мировой войны дзайбацу были расформированы, но банки сохранились как независимые учреждения. В 2001 году Sumitomo Bank и Sakura Bank (правопреемник Mitsui Bank) объединились, создав Sumitomo Mitsui Banking Corporation. В следующем году была основана холдинговая компания Sumitomo Mitsui Financial Group, которая впоследствии вышла на Токийскую фондовую биржу.
В дальнейшем группа расширялась через приобретения, создание дочерних компаний и доли в финансовых учреждениях. Среди заметных шагов — присоединение Nikko Cordial Securities в 2009 году, превращение Promise в дочернюю компанию в 2012-м и инвестиции в азиатские банки и небанковские компании. Масштаб и состав портфеля меняются, поэтому актуальную структуру следует проверять в годовом отчёте SMBC Group.
Как работает бизнес-модель: два крыла одного холдинга
SMFG отчитывается по отдельным бизнес-подразделениям, включая Retail, Wholesale, Global и Global Markets. Розничное направление привлекает депозиты и получает процентные и комиссионные доходы; корпоративные и глобальные подразделения работают с кредитованием, платежами, рынками капитала и консультированием. Управление ликвидностью и капиталом происходит на уровне банка и группы, поэтому не стоит описывать каждый корпоративный кредит как прямое использование конкретного розничного депозита.
В розничном сегменте группа предлагает счета, депозиты, ипотеку, карты, платежи и управление благосостоянием. Цифровые каналы меняют роль отделений и способ обслуживания, однако влияние на число клиентов и расходы нужно оценивать по отчётным данным, а не считать автоматическим.
Корпоративное направление обслуживает крупные японские и иностранные компании. Здесь основные услуги — синдицированные кредиты, проектное финансирование, торговые аккредитивы, валютные операции и консультирование по слияниям и поглощениям. Отдельно стоит выделить международный бизнес, который приносит значительную часть прибыли группы.
Важный элемент модели — перекрестные продажи. Клиент, открывший зарплатный счет в розничном банке, может получить кредитную карту, ипотеку или инвестиционный продукт. Компания, которая кредитуется в SMBC, может воспользоваться лизингом, казначейскими услугами или выходом на рынок капитала через дочерние структуры.
Розничный банкинг: стабильность и масштаб
Депозиты домохозяйств и малого бизнеса являются важным источником фондирования, но их стоимость и стабильность меняются вместе со ставками и поведением клиентов. Группа также использует рыночное фондирование и управляет ликвидностью по регуляторным нормативам, поэтому не является независимой от межбанковских рынков и рынков капитала.
Розничное направление активно развивает цифровые каналы, включая комплекс сервисов Olive. Доступные функции, условия открытия счёта и инвестиционные продукты зависят от страны, статуса клиента и конкретной компании группы.
Платёжный бизнес ведёт, в частности, дочерняя Sumitomo Mitsui Card, которая выпускает карты и предоставляет эквайринговые и другие платёжные сервисы. Её не следует называть «платёжной системой» без уточнения: компания работает с международными карточными сетями и собственной инфраструктурой, а комиссионный доход зависит от объёмов и расходов бизнеса.
Корпоративный и инвестиционный банкинг: глобальная экспансия
Корпоративный банкинг SMFG выходит далеко за пределы Японии. Группа имеет сильные позиции в Азии, США и Европе, обслуживая как японские компании за рубежом, так и местных корпоративных клиентов. Это позволяет диверсифицировать доходы и уменьшить зависимость от внутреннего рынка.
Особую роль играет проектное финансирование. SMBC участвует в крупных инфраструктурных проектах — от электростанций до транспортных сетей. Такие сделки требуют глубокой отраслевой экспертизы и долгосрочного планирования, что является конкурентным преимуществом группы.
Инвестиционный банкинг включает андеррайтинг облигаций, организацию IPO, консультирование по M&A и управление активами. Здесь SMFG конкурирует не только с другими японскими банками, но и с глобальными игроками. Впрочем, группа сознательно выбирает ниши, где может предложить уникальную комбинацию локального знания и международной сети.
Почему сочетание retail и corporate работает именно в Японии
Японские крупные банковские группы исторически сочетают депозитный бизнес с кредитованием компаний, но структура финансирования экономики меняется. Развитие рынков капитала, старение населения, изменение ставок и цифровая конкуренция влияют и на розничный, и на корпоративный сегменты. Поэтому преимущества модели нужно оценивать по актуальной отчётности, а не только через общие черты японской экономики.
SMFG развивает процентные и комиссионные направления — депозиты и кредиты, платежи, управление активами, ценные бумаги и страховые продукты. Длительный период низких ставок давил на банковскую маржу, а повышение ставок меняет одновременно доходность активов, стоимость депозитов и рыночные риски.
В то же время модель имеет и риски. Демографическое старение уменьшает спрос на розничные кредиты, а международная экспансия подвергает группу валютным и регуляторным рискам. Поэтому SMFG постоянно ищет баланс между ростом и стабильностью.
Примеры того, как SMFG сочетает направления на практике
Условный пример интегрированного обслуживания — японская компания, выходящая на рынок Юго-Восточной Азии. Банк может предложить кредитование, торговое финансирование, валютные операции и локальную платёжную инфраструктуру, если соответствующие услуги доступны через подразделения или партнёров группы в этой стране.
Для малого бизнеса группа сочетает счета, платежи, кредитование и цифровые сервисы, но возможность полностью дистанционного оформления зависит от продукта, проверки клиента и юрисдикции. Сам факт принадлежности компаний к одному холдингу не означает полной интеграции всех систем.
Управление активами, брокерские, трастовые и казначейские услуги предоставляют разные компании и подразделения SMBC Group. Общий бренд и клиентские связи могут поддерживать перекрёстные предложения, однако их влияние на расходы и качество обслуживания нужно подтверждать показателями.
Риски и ограничения модели
Среди ключевых рисков — изменение процентных ставок, кредитный и рыночный риск, старение населения, конкуренция цифровых платформ и киберугрозы. Международный бизнес диверсифицирует источники дохода, но добавляет валютные, страновые и регуляторные риски.
Еще один важный аспект — регуляторные требования. Японские банки подчиняются строгим нормам достаточности капитала и ликвидности. Это ограничивает возможности агрессивного роста, но в то же время снижает системные риски.
Сочетание retail и corporate — часть более широкой структуры SMBC Group, а не гарантия устойчивости. Для оценки инвестиции или партнёрства нужно смотреть на прибыльность каждого подразделения, качество активов, капитал, ликвидность, структуру фондирования и операционные риски.
Что стоит знать о Sumitomo Mitsui Financial Group: ключевые факты
Для быстрого понимания масштаба и структуры группы полезно свести основные факты в таблицу:
| Показатель | Значение |
|---|---|
| Основание холдинга | 2002 год |
| Главный банк | Sumitomo Mitsui Banking Corporation |
| Основные сегменты | Розничный, корпоративный, инвестиционный, международный |
| География | Япония, Азия, США, Европа |
| Ключевые дочерние и аффилированные компании | SMBC Nikko Securities, SMBC Trust Bank, Sumitomo Mitsui Finance and Leasing |
Эти факты подчеркивают главную особенность группы: она не является узкоспециализированным банком, а скорее финансовой платформой, объединяющей разные виды деятельности под одним холдингом.
Как использовать эту информацию практически
Если вы анализируете японский финансовый сектор, обратите внимание на то, как SMFG распределяет ресурсы между розничным и корпоративным направлениями. Это дает понимание устойчивости бизнеса в разных экономических условиях.
Для предпринимателей, планирующих выход на японский рынок или сотрудничество с японскими партнерами, полезно знать, что SMBC предлагает комплексные решения — от открытия счета до торгового финансирования. Наличие единого банка-партнера может упростить операции.
Инвесторам стоит оценивать группу не только по финансовым показателям, но и по способности адаптироваться к демографическим и технологическим изменениям. Диверсификация доходов и международное присутствие являются важными факторами долгосрочной стабильности.
Частые вопросы
Является ли Sumitomo Mitsui Financial Group государственным банком?
Нет, это частная холдинговая компания, акции которой торгуются на Токийской фондовой бирже. Государство не является контрольным акционером.
Чем SMFG отличается от Mitsubishi UFJ и Mizuho?
MUFG, SMFG и Mizuho имеют универсальные банковские модели, но отличаются масштабом, географией, клиентской базой и структурой дочерних компаний. Сравнивать их следует за единый отчётный период и по конкретным показателям; общее утверждение о «более сильных позициях» SMFG без такой метрики некорректно.
Может ли иностранец открыть счет в SMBC?
Возможность открыть счёт зависит от страны, резидентства, статуса пребывания, адреса, цели счёта и процедур идентификации. Наличие иностранного гражданства само по себе не даёт универсального ответа, поэтому условия нужно проверять в конкретном банке и юрисдикции.
Практический вывод
SMFG показывает, как крупный финансовый холдинг сочетает розничный, корпоративный, глобальный и рыночный бизнес. Общая инфраструктура и взаимодействие компаний могут расширять предложение для клиентов, но одновременно усложняют управление капиталом, рисками и данными. Для практического анализа важно пользоваться актуальной сегментной отчётностью SMBC Group, а не сводить модель только к перераспределению розничных депозитов в корпоративные кредиты.