Представьте, что широкий фондовый рынок неоднократно меняется на 5%, а определённая акция в среднем движется в том же направлении примерно на 7,5%. Такая повторяющаяся чувствительность соответствует бете около 1,5. Один месяц сам по себе бету не определяет: коэффициент оценивают по ряду исторических доходностей актива и выбранного индекса.
Это одно из базовых экономических понятий в мире инвестиций, которое помогает оценить риск, не углубляясь в сложные математические модели. Разберём термин простыми словами, с примерами и цифрами, а также разберёмся, где бета действительно полезна, а где может ввести в заблуждение. Новичкам, которые хотят разобраться в базовых финансовых терминах, полезно сначала усвоить деньги и экономические понятия.
- Что такое бета простыми словами
- Как бета работает: формула без лишней математики
- Как читать значение бета
- Бета примеры: как это выглядит на реальных компаниях
- Технологическая компания с бетой 1,4
- Коммунальное предприятие с бетой 0,4
- Цикличные производители
- Золото и отрицательная бета
- Чем бета отличается от других показателей риска
- Как использовать бета при формировании портфеля
- Ограничения бета и типичные ошибки
- Короткий алгоритм для практики
- Частые вопросы
- Какая бета считается хорошей
- Может ли бета быть отрицательной
- Меняется ли бета со временем
- Чем бета ETF отличается от бета акции
Что такое бета простыми словами
Бета — это коэффициент чувствительности доходности актива к движениям выбранного рыночного ориентира. Она учитывает не только изменчивость актива, но и то, насколько его движения связаны с индексом. Бета самого ориентира равна единице, а результат для акции зависит от индекса, периода и частоты данных.
Простыми словами, бета описывает рыночную чувствительность акции. Значение выше единицы означает более сильную среднюю реакцию на движения индекса, между нулём и единицей — более слабую, а отрицательное значение — исторически противоположную связь. Это статистическая оценка, а не неизменная черта компании.
Важно сразу зафиксировать, чего бета не измеряет. Она ничего не говорит о качестве бизнеса, прибыльности компании и отчётности, её долгах или перспективах роста. Две компании с одинаковой бетой могут быть и процветающим лидером, и бизнесом на грани банкротства. Коэффициент описывает лишь характер колебаний цены, а не фундаментальную ценность. В частности, бета не отражает такой фундаментальный показатель, как выручка простыми словами: что это как считать и компании.
Как бета работает: формула без лишней математики
Формально бета рассчитывается как ковариация доходности актива с доходностью рынка, делённая на дисперсию доходности рынка. На практике это делается с помощью регрессионного анализа: берут исторические доходности акции и индекса за определённый период (часто недельные данные за два года или месячные за пять лет) и проверяют, насколько систематически акция повторяет движения индекса.
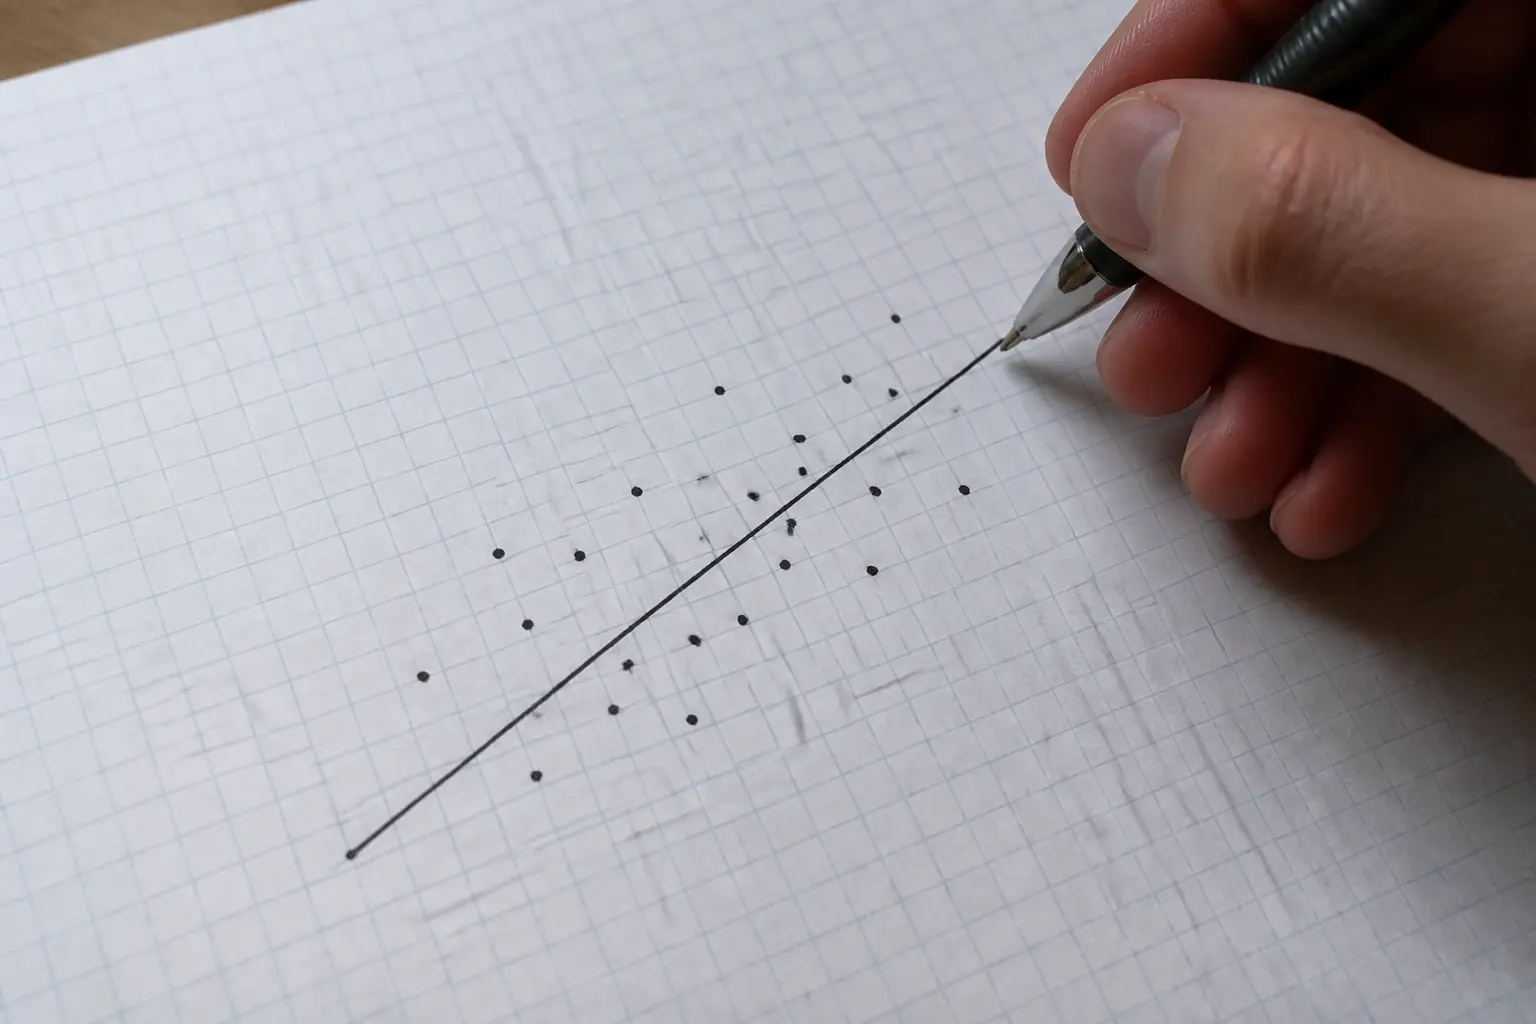
Пример поможет понять логику. Скажем, мы наблюдаем за условной акцией в течение десяти недель. В те недели, когда индекс рос на 2%, акция в среднем росла на 3%. Когда индекс падал на 2%, акция падала на 3%. Связь стабильна, акция усиливает движения рынка примерно в полтора раза — значит, её бета равна 1,5.
Ещё один важный нюанс касается деталей расчёта. Значение бета зависит от того, какой индекс взят за базу, какой период истории использован и какой частоты данные. Именно поэтому на разных финансовых порталах для одной и той же акции можно увидеть немного разные цифры — это не ошибка, а следствие разных методик.
Как читать значение бета
Чтобы быстро ориентироваться в показателе, удобно держать в голове простую шкалу интерпретации.
| Значение бета | Что это означает | Типичные примеры |
|---|---|---|
| Больше 1 (например, 1,5) | Актив движется в ту же сторону, что и рынок, но резче | Технологические компании, производители полупроводников, авиакомпании |
| Равно 1 | Актив движется синхронно с рынком | Индексные фонды на широкий рынок |
| От 0 до 1 (например, 0,4) | Актив спокойнее рынка, колеблется слабее | Коммунальные предприятия, производители товаров первой необходимости |
| Около 0 | Движение актива почти не связано с рынком | Отдельные денежные инструменты, стратегии с низкой корреляцией |
| Отрицательная (например, -0,3) | Актив движется противоположно рынку | Некоторые компании по добыче золота, отдельные защитные инструменты |
В упрощённой интерпретации модели движение рынка на 10% связано со средним движением около 15% для акции с бетой 1,5 и около 5% для акции с бетой 0,5. Фактический результат отдельного дня или месяца может существенно отличаться из-за новостей компании и случайных колебаний.
Отдельно стоит сказать об отрицательной бете. Это не означает, что актив плохой — это означает, что он исторически дешевел, когда рынок рос, и дорожал, когда рынок падал. Такие инструменты ценны для портфеля именно благодаря этому «зеркальному» поведению, ведь они сглаживают общие колебания.
Бета примеры: как это выглядит на реальных компаниях
Абстрактные цифры работают лучше, когда привязать их к понятным бизнесам. Возьмём несколько типичных ситуаций с реальных рынков. Чтобы оценить, насколько акция переоценена или недооценена, инвесторы часто используют что такое мультипликатор: простое объяснение с примерами.
Технологическая компания с бетой 1,4
Акции компаний с нестабильной прибылью или высокой зависимостью от ставок нередко имеют бету выше единицы, но универсального диапазона для «молодой технологической компании» нет. Значение нужно проверять по конкретной бумаге, индексу и методике расчёта.
Коммунальное предприятие с бетой 0,4
Регулируемые электроэнергетические или водоснабжающие компании часто имеют бету ниже рыночной из-за относительно стабильного спроса. Однако долг, регулирование, цены на топливо и конкретная структура бизнеса могут существенно изменить показатель, поэтому отраслевой ярлык не заменяет расчёта.
Цикличные производители
Автомобилестроение, строительство, авиаперевозки — это цикличные отрасли. Их бета часто выше единицы, потому что спрос на дорогие товары и услуги стремительно падает в рецессии и так же стремительно восстанавливается в период роста. Вид компании и отчётность здесь могут быть вполне достойными, но высокая бета останется, ведь она отражает чувствительность бизнеса к экономическому циклу, а не его качество.
Золото и отрицательная бета
Отрицательную бету могут иметь отдельные хеджирующие стратегии или инструменты, доходность которых намеренно обратна индексу. Золото или акции золотодобывающих компаний не гарантируют отрицательной беты: их связь с фондовым рынком меняется в зависимости от периода, валюты и затрат производителей.
Чем бета отличается от других показателей риска
Новички часто путают бету с волатильностью как таковой, то есть со стандартным отклонением доходности. Разница принципиальна. Стандартное отклонение показывает, насколько сильно колеблется актив сам по себе. Бета показывает, насколько эти колебания связаны с рынком.
Возможна ситуация, когда акция очень нестабильна, но её бета низкая: колебания вызваны внутренними событиями компании — сменой руководства, судебными исками, результатами клинических исследований, — а не движениями рынка. Такой риск называют несистематическим, и его можно уменьшить диверсификацией. А вот риск, который измеряет бета, — систематический, рыночный: от него не спрятаться, купив больше акций того же рынка.
Бета также лежит в основе модели оценки капитальных активов CAPM, где ожидаемая доходность акции рассчитывается как безрисковая ставка плюс бета, умноженная на рыночную премию за риск. Иными словами, чем выше бета, тем большей доходности теоретически должен требовать инвестор как компенсацию за более высокий риск. Это теоретическая модель с известными ограничениями, но она хорошо иллюстрирует роль коэффициента в макроэкономике финансовых рынков.
Как использовать бета при формировании портфеля
Практическое применение бета сводится к нескольким простым сценариям.
- Оценка рыночной чувствительности портфеля. Если бета всех позиций рассчитана относительно одного индекса по совместимой методике, её можно взвесить по долям портфеля. Результат показывает чувствительность к этому индексу, но не весь риск портфеля.
- Подбор активов под свой профиль. Консерватору, который плохо переносит просадки, логично держать преимущественно бумаги с бетой ниже единицы. Инвестор с длинным горизонтом и высокой стрессоустойчивостью может позволить себе более агрессивную часть портфеля.
- Корректировка под рыночную фазу. Некоторые инвесторы меняют среднюю бету портфеля в зависимости от ожиданий, но это попытка тайминга рынка: ошибочный прогноз может увеличить убытки, а высокая бета не гарантирует более высокой доходности.
- Поиск диверсификаторов. Активы с низкой или отрицательной бетой добавляют в портфель не ради доходности, а ради сглаживания колебаний.
Где искать сам показатель: бета публикуется на большинстве финансовых порталов и в аналитических терминалах рядом с котировками акции, обычно в разделе ключевых статистических данных. Отдельно стоит проверять, за какой период она рассчитана — об этом почти всегда указано в примечаниях.
Ограничения бета и типичные ошибки
Коэффициент полезен, но механическое доверие к нему приводит к ошибкам. Вот самые распространённые.
- Предположение, что прошлое повторится. Бета считается на исторических данных. Если бизнес компании изменился — например, она вошла в новые рынки, нарастила долг или потеряла ключевой контракт, — прошлая бета может не отражать будущее поведение.
- Игнорирование несистематического риска. Низкая бета не означает безопасность. Компания может двигаться спокойно относительно рынка и при этом резко упасть из-за собственного скандала или регуляторного решения.
- Сравнение бета из разных источников без проверки методики. Разный период расчёта даёт разные числа, и прямое сравнение некорректно.
- Применение к молодым компаниям. Для акций с короткой историей торгов бета статистически ненадёжна: слишком мало данных для стабильной оценки.
- Ожидание точного прогноза. Бета 1,5 не означает, что при движении рынка на 10% акция гарантированно изменится на 15%. Это средняя тенденция за много наблюдений, а не закон для каждого отдельного дня.
Отдельная оговорка касается малых рынков. На рынках с низкой ликвидностью и узким индексом бета может показывать ложные значения просто потому, что ориентир плохо отражает экономику. В таких случаях показатель стоит читать с большой осторожностью.
Короткий алгоритм для практики
Чтобы бета работала на вас, а не вводила в заблуждение, достаточно соблюдать последовательность из нескольких шагов. Сначала определите свой допустимый уровень колебаний: насколько глубокую временную просадку портфеля вы готовы выдержать, не продавая в панике. Затем посмотрите бету уже имеющихся позиций и посчитайте взвешенную бету портфеля. Если она выше вашего комфортного уровня, добавьте более спокойных активов — акции с бетой ниже единицы или инструменты с низкой корреляцией к рынку. Если ниже и вы сознательно готовы к большему риску ради потенциально более высокой доходности, рассмотрите добавление более динамичных бумаг. И периодически пересматривайте цифры, ведь бета со временем меняется вместе с бизнесом компаний.
Помните главное: бета — это измеритель чувствительности к рынку, а не оценка качества инвестиции. Он отвечает на вопрос «насколько доходность чувствительна к движениям выбранного рынка», но не отвечает на вопрос «стоит ли это покупать». Последний вопрос требует анализа самого бизнеса, его финансов и ваших личных целей.
Частые вопросы
Какая бета считается хорошей
Универсально «хорошего» значения нет. Низкая бета может уменьшать чувствительность к выбранному индексу, но не устраняет риск отдельной компании; высокая бета означает более сильную рыночную чувствительность, а не гарантированное преимущество в доходности. Показатель нужно соотносить с горизонтом, диверсификацией и способностью выдерживать просадки.
Может ли бета быть отрицательной
Да. Это означает, что актив исторически двигался противоположно рынку: рос, когда индекс падал, и наоборот. Такие инструменты ценят в портфелях как диверсификаторы.
Меняется ли бета со временем
Конечно. Изменения в структуре бизнеса, долговой нагрузке, отрасли или даже в общем состоянии экономики постепенно смещают коэффициент. Поэтому значение, рассчитанное пять лет назад, может уже не отражать текущее поведение акции.
Чем бета ETF отличается от бета акции
Индексный фонд, который просто копирует широкий рынок, имеет бету близкую к единице. Секторальные ETF — например, на технологический или коммунальный сектор — наследуют бету своих отраслей, поэтому их показатель может быть заметно выше или ниже единицы.