Рейтинг крупнейших банков по активам показывает масштаб баланса, но не даёт готового ответа о надёжности. На место в списке влияют стандарты учёта, курс валют, дата отчётности и сделки слияния или продажи активов. Поэтому полезно читать не только цифру, но и методику рейтинга.
- Что входит в активы банка
- Почему суммы в рейтингах различаются
- Кто возглавляет рейтинг 2026 года
- Почему активы не равны надёжности
- Системная значимость — отдельная характеристика
- Как читать рейтинг без ложных выводов
- Часто задаваемые вопросы
- Означает ли первое место по активам наивысшую надёжность?
- Почему рейтинг может измениться без резкого роста банка?
- Какой один показатель выбрать?
- Вывод
Что входит в активы банка
Активы — это ресурсы и требования, от которых банк ожидает экономическую выгоду: наличные и резервы в центральном банке, кредиты клиентам, долговые ценные бумаги, межбанковские требования, производные инструменты с положительной справедливой стоимостью, здания и другое имущество. Начисленные проценты также могут входить в активы.
Депозит клиента является активом для самого клиента, но обязательством для банка: банк должен вернуть эти средства по условиям договора. Баланс выполняет равенство «активы = обязательства + собственный капитал». Большой объём активов не означает, что вся эта сумма принадлежит акционерам.
Почему суммы в рейтингах различаются
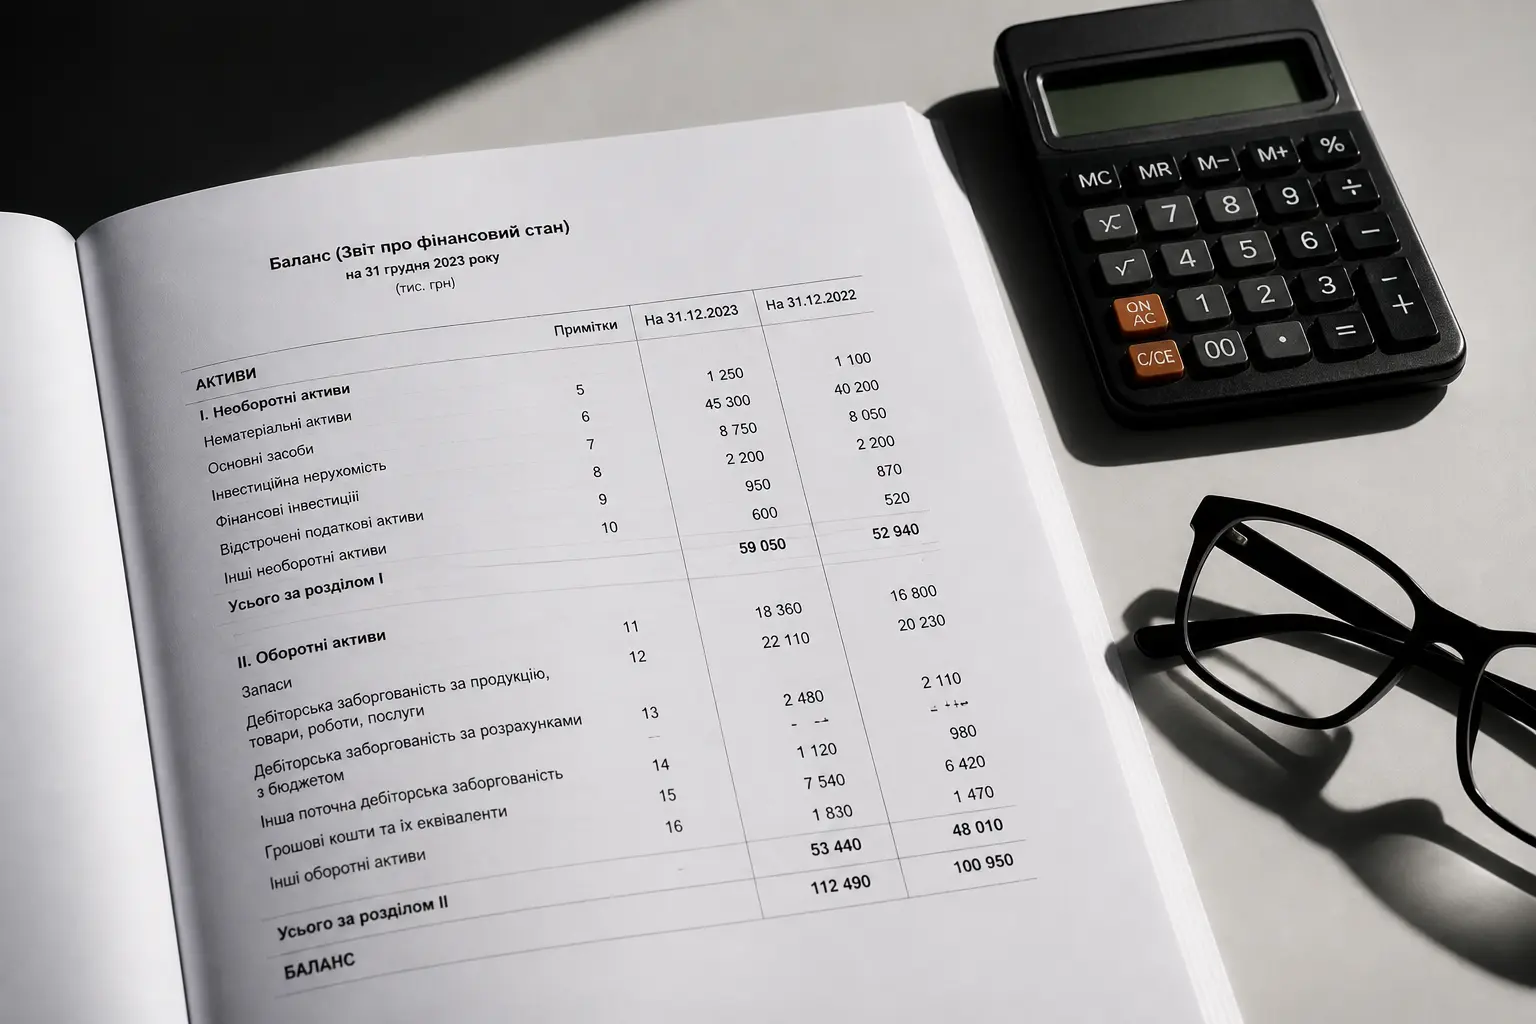
Кредиты по IFRS и US GAAP могут оцениваться по амортизированной или справедливой стоимости в зависимости от их характеристик и учётной модели. Поэтому правило «IFRS — справедливая стоимость, GAAP — историческая» неверно.
Деривативы отражают в балансе по справедливой стоимости, а не по полной номинальной сумме контрактов. Существенная разница между балансами по IFRS и US GAAP возникает из-за правил взаимозачёта активов и обязательств. IFRS Foundation называет это крупнейшим количественным различием между такими балансами.
На сравнение также влияют валюта пересчёта, границы консолидации и внебалансовые обязательства: гарантии, неиспользованные кредитные линии и аккредитивы. Их нельзя просто прибавлять к активам, но их нужно учитывать при оценке риска.
Кто возглавляет рейтинг 2026 года
В рейтинге S&P Global Market Intelligence, опубликованном в апреле 2026 года, первое место сохранил Industrial and Commercial Bank of China: $7,646 трлн активов на конец 2025 года. Далее идут Agricultural Bank of China, China Construction Bank и Bank of China. JPMorgan Chase занимает пятое место, Bank of America — шестое.
S&P использует активы «как заявлено», не выравнивает разные стандарты учёта, переводит суммы в доллары по курсу на конец периода и корректирует часть данных на крупные сделки M&A. Поэтому изменение места может возникнуть из-за валютного курса или приобретения, даже если базовый бизнес банка существенно не изменился.
Крупные балансы китайских банков связаны с масштабом экономики, ролью банковского кредитования и государственным участием. Это объясняет размер, но не даёт автоматической оценки качества кредитного портфеля или поддержки в будущем кризисе.
Почему активы не равны надёжности
Активы показывают, куда банк разместил ресурсы. Для устойчивости важно, как эти активы профинансированы, насколько они рискованны и хватает ли ликвидности и капитала для поглощения убытков.
- Капитал: сравнивайте CET1, Tier 1 и общий капитал с активами, взвешенными по риску. Базовые стандарты Basel III предусматривают минимум 4,5% CET1, 6% Tier 1 и 8% общего капитала до буферов; национальные и индивидуальные требования могут быть выше.
- Качество активов: анализируйте просроченные и обесцененные кредиты, резервы и концентрацию по отраслям и заёмщикам. Порог 90 дней часто используется для NPL, но определение зависит от правил отчётности.
- Ликвидность: LCR сравнивает запас высококачественных ликвидных активов с чистым оттоком в 30-дневном стресс-сценарии. Минимальный стандарт Basel III — 100%, но показатель не заменяет анализ структуры финансирования.
- Прибыльность: ROA и ROE помогают оценить результат, однако зависят от риска, разовых статей и учётной политики.
Сводные минимальные требования приведены в мониторинговом отчёте Базельского комитета. Сравнивать фактические коэффициенты нужно с требованиями регулятора конкретного банка.
Системная значимость — отдельная характеристика
Крупный банк может быть системно значимым, но это не гарантирует отсутствия убытков для акционеров или отдельных кредиторов. Для G-SIB действуют дополнительные буферы капитала, требования к поглощению убытков и планы урегулирования.
Список FSB за 2025 год включает 29 глобально системно значимых банков и учитывает не только размер, но и взаимосвязанность, сложность, глобальную деятельность и заменимость услуг. Поэтому список G-SIB не повторяет рейтинг активов.
Как читать рейтинг без ложных выводов
- Проверьте дату баланса, дату публикации и валюту пересчёта.
- Узнайте, приведены ли данные «как заявлено» и учтены ли слияния и продажи.
- Сравните капитал, NPL, резервы, LCR, структуру финансирования и прибыльность.
- Читайте примечания к отчётности: там раскрывают концентрацию, залог, деривативы и внебалансовые риски.
- Учитывайте систему страхования вкладов и правила урегулирования в соответствующей юрисдикции.
Часто задаваемые вопросы
Означает ли первое место по активам наивысшую надёжность?
Нет. Это означает крупнейший баланс по методике конкретного рейтинга. Надёжность требует отдельного анализа капитала, ликвидности, качества активов, финансирования и юрисдикции.
Почему рейтинг может измениться без резкого роста банка?
Причиной могут быть курс доллара, слияния, продажа активов, другая дата отчётности или перемещение конкурентов.
Какой один показатель выбрать?
Одного показателя недостаточно. Даже капитал и кредитный рейтинг нужно читать вместе с ликвидностью, качеством активов и условиями государственной защиты вкладчиков.
Вывод
Рейтинг по активам полезен для измерения масштаба и концентрации банковской системы. Для решения о депозите, облигации или акциях нужен более широкий анализ, а актуальные цифры следует брать из последней отчётности и документов регулятора.