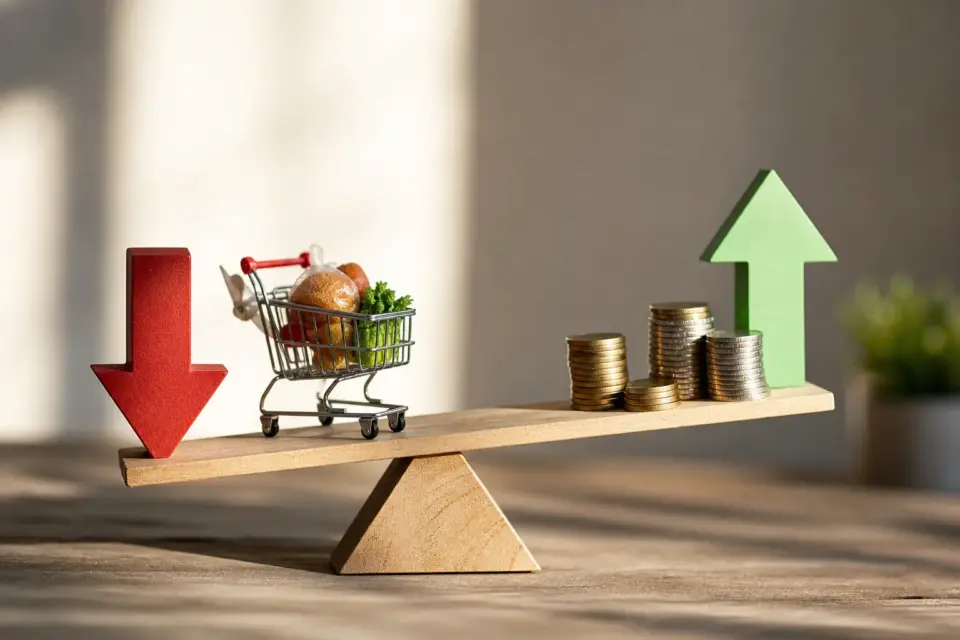
Коли ціни в магазинах зростають, це відчувають усі — і про інфляцію говорять постійно. Зворотна ситуація, коли загальний рівень цін тривало знижується, може здаватися приємною, але на тлі слабкого попиту й боргового навантаження створює ризики для зайнятості та зростання. Розберімося, що таке дефляція, чим вона відрізняється від здешевлення окремих товарів і через які канали впливає на економіку.
- Що таке дефляція простими словами
- Чим дефляція відрізняється від інфляції та дезінфляції
- Чому виникає дефляція: основні причини
- Падіння сукупного попиту
- Скорочення грошової маси та кредиту
- Технологічний прогрес і зростання пропозиції
- Надлишкова пропозиція
- Дефляційна спіраль: чому падіння цін небезпечне
- Приклади дефляції в історії та сучасності
- Велика депресія 1930-х років
- Японія: «втрачені десятиліття»
- Технологічна дефляція в електроніці
- Короткочасні епізоди в Європі
- Як дефляція впливає на звичайну людину
- Як держава бореться з дефляцією
- Як розпізнати дефляційні ризики: короткий орієнтир
- Поширені запитання про дефляцію
- Дефляція — це добре чи погано?
- Що краще для економіки — дефляція чи інфляція?
- Чи може бути дефляція в одній країні, коли в інших інфляція?
- Що відбувається з депозитами під час дефляції?
Що таке дефляція простими словами
Дефляція — широке й тривале зниження загального рівня цін. Саме поширеність і тривалість відрізняють її від сезонного здешевлення полуниці, розпродажу одягу чи падіння ціни окремої технології. Не обов’язково дешевшає буквально кожний товар або актив: показник має описувати загальний рівень споживчих цін за узгодженою методикою.
За дефляції купівельна спроможність незмінної номінальної суми грошей зростає відносно кошика товарів, що подешевшав. Однак майбутнє падіння цін не гарантоване, а добробут власника грошей залежить також від доходу, податків, комісій, ризику установи й зміни цін саме на потрібні йому товари.
Очікування подальшого зниження цін можуть спонукати домогосподарства й компанії відкладати частину покупок та інвестицій, особливо великих. Але реакція залежить від доходу, доступу до кредиту, терміновості потреби й очікуваного масштабу падіння; приклад із гарантованим здешевленням холодильника на 10% за три місяці був вигаданим і вилучений.
Тож коротке значення терміна: дефляція — це негативна інфляція, коли індекс споживчих цін знижується впродовж тривалого періоду і гроші в економіці поступово дорожчають.
Чим дефляція відрізняється від інфляції та дезінфляції
Ці три поняття регулярно плутають, хоча різниця між ними принципова. Інфляція — зростання загального рівня цін, коли гроші знецінюються. Дефляція — дзеркальний процес: ціни падають, гроші дорожчають. А дезінфляція — це лише уповільнення темпів інфляції: ціни досі ростуть, але повільніше, ніж раніше.
| Поняття | Що відбувається з цінами | Приклад динаміки | Що відбувається з грошима |
|---|---|---|---|
| Інфляція | Ростуть | Ціни +8% за рік | Купівельна спроможність падає |
| Дезінфляція | Ростуть, але повільніше | Було +8%, стало +3% | Знецінюються, але повільніше |
| Дефляція | Падають | Ціни −2% за рік | Купівельна спроможність зростає |
Падіння ціни окремої моделі смартфона через конкуренцію чи технологічний прогрес не є макроекономічною дефляцією. Для діагностики дивляться на широкий індекс, тривалість, базові компоненти й очікування. Дефляція може супроводжувати слабкий попит, кредитне скорочення або позитивний шок пропозиції, тому однієї причини немає.
Чому виникає дефляція: основні причини
Дефляція не виникає безпричинно. Зазвичай за нею стоїть один із кількох механізмів, а часто — їхнє поєднання.
Падіння сукупного попиту
Під час кризи домогосподарства можуть скорочувати витрати через падіння доходів або невпевненість, а компанії — знижувати ціни через слабший збут. Очікування подальшого здешевлення здатні додатково відкладати окремі покупки, але цей зворотний зв’язок не виникає автоматично й залежить від боргів, кредиту, політики та характеру шоку.
Скорочення грошової маси та кредиту
Гроші в сучасній економіці — це значною мірою кредит. Коли банки різко зменшують кредитування, а люди масово гасять борги й не беруть нових позик, грошова маса стискається. Менше грошей в обігу означає менший попит за тієї самої кількості товарів, і ціни йдуть униз. Саме такий механізм працював під час Великої депресії у США.
Технологічний прогрес і зростання пропозиції
Технологічний прогрес здатний знижувати ціни або покращувати якість окремих товарів за ті самі гроші. Статистика коригує частину таких змін якості. Називати це «доброю дефляцією» всієї економіки слід обережно: секторне здешевлення не обов’язково означає падіння загального індексу цін.
Надлишкова пропозиція
Коли галузь виробляє більше, ніж здатні спожити покупці — наприклад, надто багато побудованого житла або сталі, — ціни в цій галузі падають. Якщо надвиробництво охоплює багато секторів одночасно, воно може перерости у загальну дефляцію.
Дефляційна спіраль: чому падіння цін небезпечне
Ось як дефляція працює крок за кроком, коли запускається в повну силу:
- Люди та компанії чекають подальшого зниження цін і відкладають покупки та інвестиції.
- Продажі падають, склади заповнюються нерозпроданим товаром.
- Компанії знижують ціни ще сильніше, щоб врятувати оборот, — їхній прибуток тане.
- Щоб вижити, бізнес скорочує працівників або ріже зарплати.
- Доходи населення падають, а отже, падає і попит — цикл повторюється на новому витку.
За дефляційної спіралі слабкий попит, падіння доходів, борговий тиск і очікування можуть взаємно посилюватися. Біля ефективної нижньої межі простору для звичайного зниження ставки менше, але політики не залишаються «з порожніми руками»: центральні банки застосовували від’ємні ставки, довгострокове рефінансування, купівлю активів і комунікацію, а уряди — бюджетні заходи. Ефективність і побічні наслідки цих інструментів різняться.
Неочікувана дефляція збільшує реальну вагу боргу з фіксованою номінальною сумою, особливо якщо доходи також падають. Це може погіршувати платоспроможність позичальників і якість банківських активів, але хвиля банкрутств не є автоматичною: важливі строк, ставка, забезпечення, реструктуризація та політика підтримки.
Приклади дефляції в історії та сучасності
Велика депресія 1930-х років
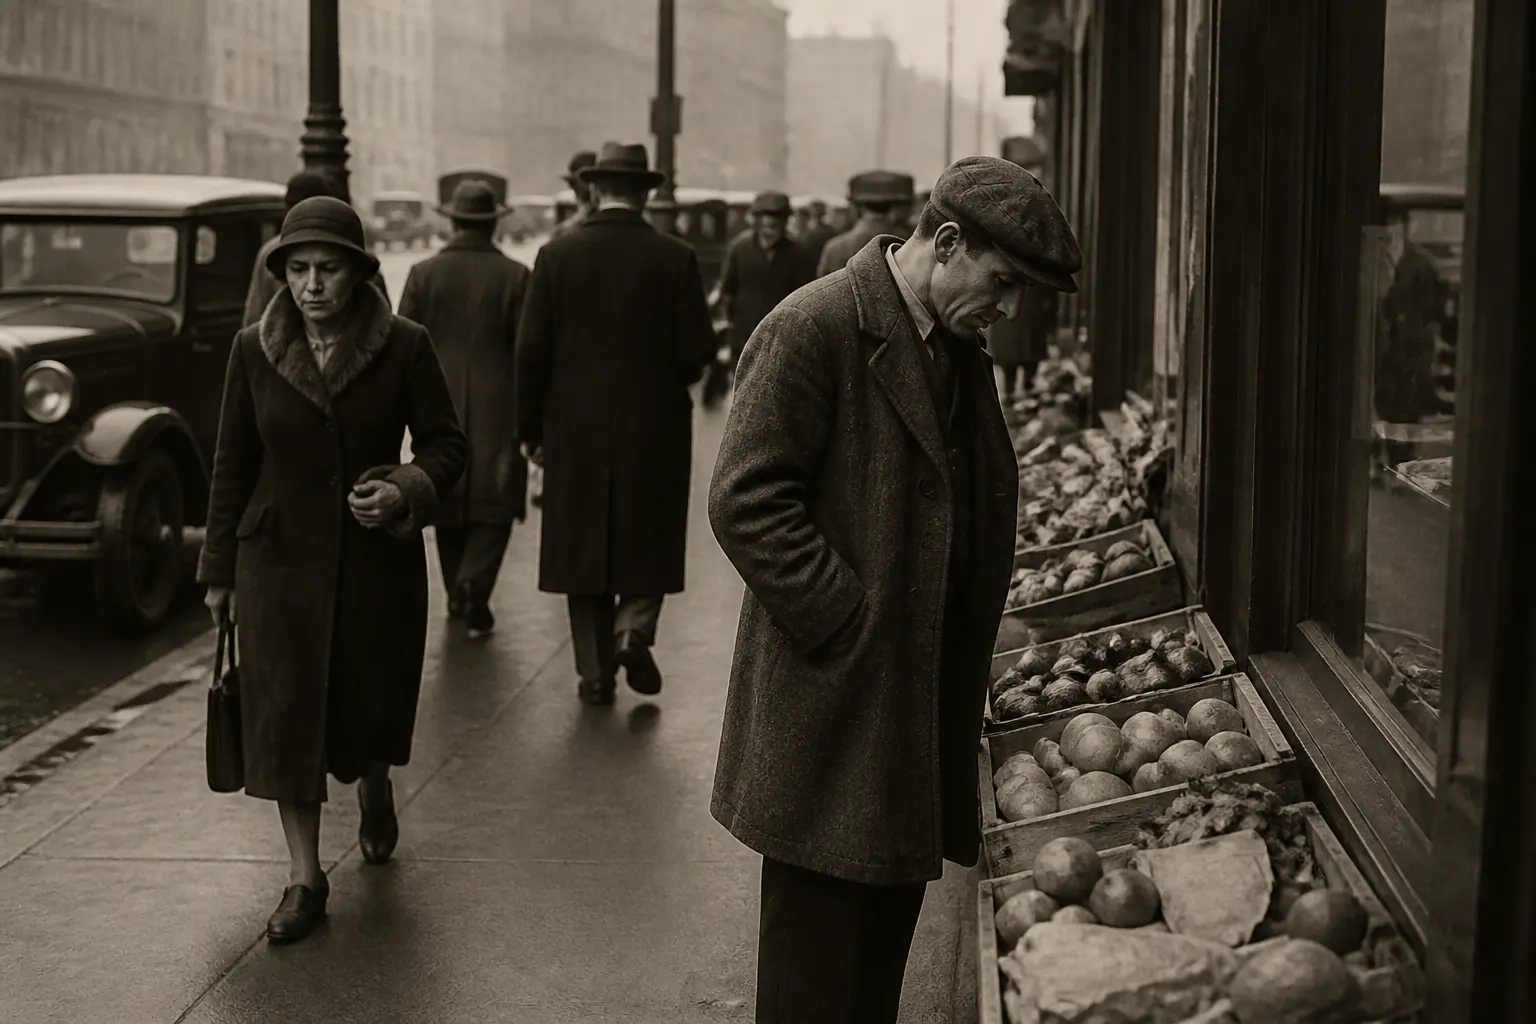
Federal Reserve History зазначає, що з осені 1930-го до зими 1933 року грошова маса США скоротилася майже на 30%, а середні ціни впали приблизно на порівнянну величину; безробіття досягло близько 25% у 1933 році. Дефляція збільшувала борговий тягар і посилювала банківські та корпоративні банкрутства. Історія про масове виливання молока не потрібна для пояснення механізму й вилучена як анекдотична.
Японія: «втрачені десятиліття»
Після краху бульбашки активів на початку 1990-х Японія пережила тривалий період дуже низької інфляції та епізодів дефляції. Слабке зростання мало кілька причин: балансова рецесія, проблемні кредити, демографія, продуктивність і політика. Тому твердження, що навіть 1–2% дефляції «паралізували» економіку, споживачі завжди чекали, а проблему вирішила лише агресивна монетарна політика, надто спрощує досвід країни.
Технологічна дефляція в електроніці
Обчислювальна техніка демонструє, чому секторне здешевлення не тотожне загальній дефляції: ціна за одиницю продуктивності може знижуватися разом із поліпшенням якості й зростанням обсягів. Покупці не обов’язково відкладають придбання назавжди, але поведінку конкретного ринку потрібно підтверджувати даними, а не виводити лише з руху цін.
Короткочасні епізоди в Європі
У єврозоні загальна інфляція стала від’ємною наприкінці 2014 року, значною мірою через падіння цін на енергію, тоді як внутрішній ціновий тиск також був слабким. ЄЦБ розширив програму купівлі активів у 2015 році для підтримки трансмісії політики та повернення інфляції до цілі. Окремі від’ємні місяці ще не доводять дефляційну спіраль.
Як дефляція впливає на звичайну людину
Для домогосподарства дефляція має дві сторони, і важливо бачити обидві.
Що виглядає позитивно:
- Купівельна спроможність ліквідних заощаджень може зрости, якщо загальний рівень цін падає, а номінальна сума зберігається.
- Товари та послуги дешевшають, короткострокові покупки стають доступнішими.
- Люди з фіксованим номінальним доходом можуть виграти лише за умови, що дохід, зайнятість і податки не погіршаться.
Що загрожує на практиці:
- Слабкий попит може підвищити ризик звільнення або скорочення зарплати, але наслідки відрізняються між галузями й працівниками.
- Реальна вага кредитів — іпотеки, позик, лізингу — збільшується.
- Ціни на нерухомість та інші активи можуть знижуватися, тоді як номінальна сума боргу не змінюється; загальний рівень споживчих цін сам по собі не визначає ціну кожного активу.
- Результат пенсійних та інвестиційних портфелів залежить від складу активів, ставок і стану емітентів; дефляція не гарантує однаково слабкої дохідності всіх інструментів.
Наслідки залежать від балансу конкретного домогосподарства: готівка й номінальні безпечні активи можуть виграти, тоді як висока заборгованість і нестабільний дохід збільшують ризик. Це загальна інформація про економічне поняття, а не індивідуальна фінансова порада.
Як держава бореться з дефляцією
Арсенал центрального банку та уряду проти дефляції добре відомий, хоча його застосування завжди має обмеження:
- Зниження ключової ставки може пом’якшити фінансові умови, але передавання на кредити, депозити, курс і попит залежить від банківської системи та очікувань.
- Купівля активів та довгострокове рефінансування — інструменти для пом’якшення фінансових умов; вони не є буквальним і гарантованим «збільшенням грошової маси» в потрібному обсязі.
- Бюджетні стимули: урядові витрати на інфраструктуру, допомогу населенню, зниження податків, які підтримують попит.
- Комунікація та ціль інфляції допомагають формувати очікування щодо майбутньої політики й цін, але самих заяв може бути недостатньо без переконливих інструментів і дій.
Очікування впливають на рішення про ціни, зарплати, покупки та інвестиції, тому комунікація центрального банку має значення. Однак дефляція не є суто психологічним явищем: її визначають також попит, пропозиція, кредит, боргові баланси, зовнішні ціни й бюджетна політика.
Як розпізнати дефляційні ризики: короткий орієнтир
Поодиноке зниження цін — ще не тривожний сигнал. Про дефляційну загрозу варто говорити, коли збігається кілька ознак:
- широкі індекси цін знижуються тривало, але універсальної вимоги «кілька кварталів» для всіх статистичних систем немає;
- ціни падають у більшості категорій, а не лише на пальне чи окремі товари;
- кредитування економіки скорочується, компанії масово гасять борги;
- зростає безробіття, а зарплати заморожені або знижуються;
- ставки та інші фінансові умови залишають мало простору для звичайного пом’якшення, хоча нетрадиційні інструменти можуть бути доступні.
Якщо зниження цін стосується лише окремих товарів, супроводжується зростанням виробництва та доходів — це, швидше за все, здорова конкуренція або технологічний прогрес, а не дефляція. Розрізняти ці сценарії — головна практична навичка для розуміння новин про ціни та макроекономіку.
Поширені запитання про дефляцію
Дефляція — це добре чи погано?
Залежить від масштабу, тривалості й причин. Здешевлення окремих товарів через продуктивність може бути корисним, тоді як широке неочікуване падіння цін на тлі слабкого попиту збільшує борговий тягар і ризик спаду. Ці сценарії не слід об’єднувати одним ярликом.
Що краще для економіки — дефляція чи інфляція?
Центральні банки зазвичай вважають тривалу дефляцію небажаною, зокрема через борговий ефект і обмеження звичайної процентної політики. Але підвищення ставок проти інфляції також має економічні межі й витрати, тому твердження про «майже необмежені» інструменти хибне. Багато великих центробанків мають ціль близько 2%, але мандати й формулювання різняться.
Чи може бути дефляція в одній країні, коли в інших інфляція?
Так. Динаміка цін відрізняється через внутрішній попит і пропозицію, обмінний курс, імпортні ціни та політику. Японія мала тривалі епізоди дефляції, але не кожен рік протягом десятиліть був дефляційним.
Що відбувається з депозитами під час дефляції?
Реальна вартість номінального депозиту може зрости, якщо падіння цін перевищує комісії, податки та можливі втрати. Ставки за новими депозитами часто знижуються разом із політичними ставками, але залежать також від конкуренції банків, строку й кредитного ризику; гарантії вкладів мають національні ліміти та умови.